住宅ローン利息計算ツールとは?
住宅ローン利息計算ツールは、住宅ローンの返済が終わるまでに支払う利息の総額を試算するためのツールです。毎月の返済額は目先のコストを示すものですが、「総支払利息」こそが、お金を借りることの本当の長期コストを映し出します。長期の固定金利ローンでは、利息が当初の借入額に匹敵する、あるいはそれを上回るケースも珍しくありません。だからこそ総利息を把握しておくことで、複数のローンを比較したり、借り換え(リファイナンス)の判断材料にしたり、繰り上げ返済をするかどうかを検討したりするのに役立ちます。
なお、この計算は元利均等返済を前提とした一般的な仕組みに基づいています。具体的な金利体系や返済方式は金融機関・国によって異なるため、実際の契約内容はご利用先の金融機関でご確認ください。
使い方
入力する値は3つです。借入額(実際に借りる元金)、年利(%)、そして返済期間(年数)を入力してください。ツールが年利を月利に、返済期間を月数に自動換算し、毎月の返済額と総支払利息を計算します。
計算式の解説
元利均等返済の毎月の返済額は、次の式で求められます。$$PMT = P \cdot \frac{r}{1 - (1+r)^{-n}}$$ここで \(P\) は元金(借入額)、\(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は返済回数の合計(年数 × 12)です。総支払利息は、すべての返済額を合計し、そこから当初の借入額を差し引くだけで求められます。$$\text{総支払利息} = (PMT \times n) - P$$
計算例
例えば、30万ドルを年利6.5%・返済期間30年で借りた場合を考えてみましょう。月利は \(0.065 \div 12 \approx 0.00541667\)、返済回数 \(n = 360\) です。毎月の返済額は約1,896.20ドルとなります。総返済額は \(1{,}896.20 \times 360 \approx 682{,}633\) ドル。したがって総支払利息はおよそ382,633ドルとなり、当初の借入額を上回る計算になります。
総利息の金利・期間別比較
下の表は、30万ドルの固定金利住宅ローンを3つの金利と15年・30年の期間で比較したものです。各月の返済額は標準的な元利均等返済の公式 \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\) から求めています。ここで \(r\) は年利を12で割った値、\(n\) は月々の返済回数です。総支払額は \(M \cdot n\)、総利息は総支払額から30万ドルを引いた額です。合計額は1ドル単位に四捨五入しており、月々の返済額は1セント単位で丸めているため、概算値です。
| 金利(APR) | 期間 | 月々の返済額 | 総利息 | 総支払額 |
|---|---|---|---|---|
| 5.5% | 15年 | $2,451.25 | ≈ $141,225 | ≈ $441,225 |
| 5.5% | 30年 | $1,703.37 | ≈ $313,213 | ≈ $613,213 |
| 6.5% | 15年 | $2,613.32 | ≈ $170,398 | ≈ $470,398 |
| 6.5% | 30年 | $1,896.20 | ≈ $382,632 | ≈ $682,632 |
| 7.5% | 15年 | $2,781.04 | ≈ $200,587 | ≈ $500,587 |
| 7.5% | 30年 | $2,097.64 | ≈ $455,150 | ≈ $755,150 |
計算例(金利6.5%、30年): \(r = 6.5/1200 = 0.0054167\)、\(n = 12 \times 30 = 360\) です。すると \(M = 300{,}000 \cdot \dfrac{0.0054167}{1-(1.0054167)^{-360}} \approx 1{,}896.20\) となります。総支払額は約 \(1{,}896.20 \times 360 \approx 682{,}632\) ドルなので、利息は約 \(682{,}632 - 300{,}000 = 382{,}632\) ドルです。
期間と金利が結果に与える影響:返済期間が短いほど月々の返済額は増えますが、総利息は大きく減ります。金利6.5%の場合、30年から15年に変えると月々の返済額は約717ドル増えますが、総利息は約382,600ドルから約170,400ドルへ下がります。金利が低いほど、どちらの期間でも利息は少なくなります。30年ローンでは、金利5.5%と7.5%の差は総利息でおよそ142,000ドルになります。これらの数値は元本と利息のみを対象とし、固定金利で繰り上げ返済がない場合を前提としています。
総利息の計算結果の読み方
利息対元本比率。総利息を借入額で割ると、借り入れた金額に対して借入コストがどれくらいかが分かります。上の表では、金利6.5%・30年ローンの比率は約 \(382{,}632 / 300{,}000 \approx 1.28\) であり、支払利息が当初の借入額を上回っています。金利5.5%・15年ローンの比率は約 \(141{,}225 / 300{,}000 \approx 0.47\) です。
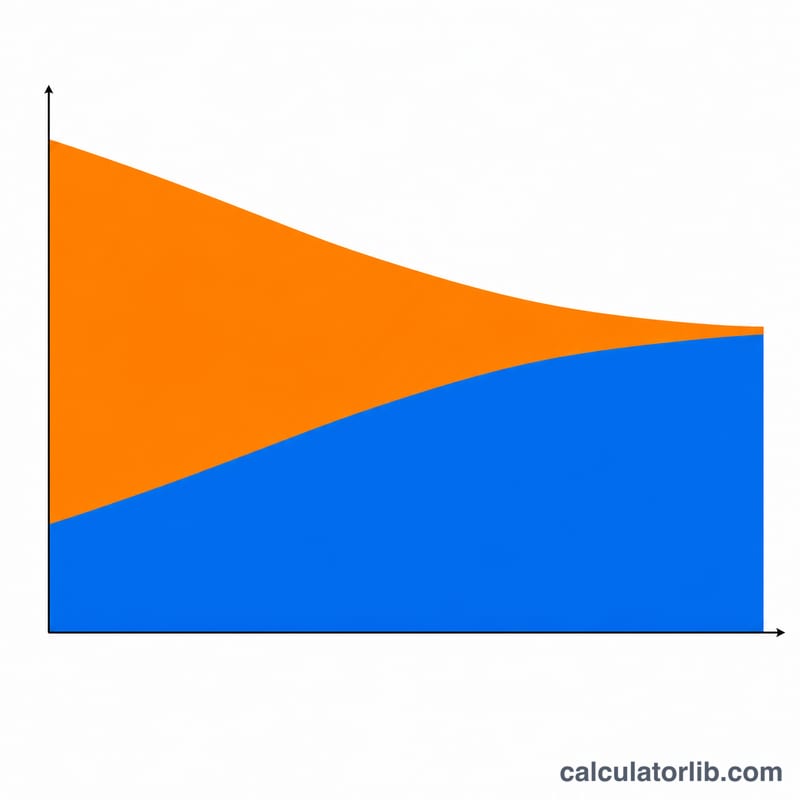
期間と金利によって利息が大きく増える理由。利息は毎月、残高に対して発生します。返済期間が長いほど大きな残高が長く残り、金利が高いほど毎月その残高に多くの利息がかかります。この二つの効果は重なり合います。期間を延ばすと月々の返済額は下がりますが、返済回数が増えるため、総利息は期間そのものの伸び以上に速く増えます。
前倒しされる利息。標準的な元利均等返済ローンでは、毎月の支払額は一定ですが、その内訳は時間とともに変わります。毎月の利息は、その時点の残高に月利を掛けた額です。30万ドルを金利6.5%で借りた場合、初月の利息は \(300{,}000 \times 0.065/12 = \$1{,}625\) です。月々の返済額が約1,896.20ドルなので、元金返済に回るのは約271ドルだけです。残高が減るにつれて利息の割合は小さくなり、元金の割合が大きくなります。そのため、返済初期の支払いの大半は利息であり、早い時期に繰り上げ返済した元金は、同額を後で返済した場合よりも総利息を大きく減らす効果があります。
この計算に含まれないもの。この結果は、固定金利の元本と利息のみを対象としています。次の項目は含まれません:
- 固定資産税と住宅保険料(多くの場合、エスクロー口座を通じて徴収されます);
- 民間住宅ローン保険(PMI)または同様の住宅ローン保険(該当する場合);
- 諸費用、事務手数料、ポイントおよびその他の貸金業者への手数料;
- 住宅所有者協会の会費、維持管理費、光熱費;
- 変動金利ローンの金利変動、または繰り上げ返済や借り換えの影響。
これは計算ツールの出力を読むための一般的な情報であり、金融アドバイスではありません。実際のローン条件や費用は、貸金業者や国によって異なります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
税金や保険料も含まれますか?
いいえ。このツールが計算するのは元金と利息(元利)のみです。固定資産税、火災・地震保険料、住宅ローン保証(米国のPMIなど)は別途かかります。
総支払利息を減らすには?
はい、減らせます。返済期間を短くする、金利の低いローンを選ぶ、繰り上げ返済で元金を多く返すといった方法は、いずれも総支払利息の圧縮につながります。
金利が0%の場合はどうなりますか?
金利が0%なら利息は発生しません。この場合の毎月の返済額は、借入額を返済回数で割っただけのシンプルな金額になります。