活動性比率(効率性)計算ツール

活動性比率(効率性)計算ツール

新興 AI Skill PRO

計算を入力してください

公式

在庫回転率A=売上原価(A)棚卸資産(A)在庫回転率B=売上原価(B)棚卸資産(B)Δ=在庫回転率B−在庫回転率A\begin{gathered} \text{在庫回転率}_A = \frac{\text{売上原価(A)}}{\text{棚卸資産(A)}} \\[1.5em] \text{在庫回転率}_B = \frac{\text{売上原価(B)}}{\text{棚卸資産(B)}} \\[1.5em] \Delta = \text{在庫回転率}_B - \text{在庫回転率}_A \end{gathered}
計算手順を表示 (3)
  1. 総資産回転率

    総資産回転率A=売上高(A)総資産(A)総資産回転率B=売上高(B)総資産(B)Δ=総資産回転率B−総資産回転率A\begin{gathered} \text{総資産回転率}_A = \frac{\text{売上高(A)}}{\text{総資産(A)}} \\[1.5em] \text{総資産回転率}_B = \frac{\text{売上高(B)}}{\text{総資産(B)}} \\[1.5em] \Delta = \text{総資産回転率}_B - \text{総資産回転率}_A \end{gathered}

    売上高を総資産で割った値を期間Aと期間Bについて算出し、その差分はB − Aです。

  2. 平均回収期間(日)

    ACP=売掛金(A)期間売上高(A)×日数ACPB=売掛金(B)期間売上高(B)×日数\begin{gathered} \text{ACP} = \frac{\text{売掛金(A)}}{\text{期間売上高(A)}} \times \text{日数} \\[1.5em] \text{ACP}_B = \frac{\text{売掛金(B)}}{\text{期間売上高(B)}} \times \text{日数} \end{gathered}

    売掛金を報告期間の売上高で割り、その期間の日数を掛けます。

  3. 自己資本乗数

    自己資本乗数A=総資産(A)自己資本(A)自己資本乗数B=総資産(B)自己資本(B)Δ=自己資本乗数B−自己資本乗数A\begin{gathered} \text{自己資本乗数}_A = \frac{\text{総資産(A)}}{\text{自己資本(A)}} \\[1.5em] \text{自己資本乗数}_B = \frac{\text{総資産(B)}}{\text{自己資本(B)}} \\[1.5em] \Delta = \text{自己資本乗数}_B - \text{自己資本乗数}_A \end{gathered}

    総資産を自己資本で割った値を期間Aと期間Bについて算出し、その差分はB − Aです。

利用統計

広告

結果

在庫回転率(A)
6
回
比率 A
在庫回転率(回) 6
総資産回転率(回) 1.25
平均回収期間(日) 45.6
自己資本乗数(倍) 2

このページの誤りを報告

この計算ツールでできること

活動性比率(効率性比率)計算ツールは、企業がどれだけ効率的に資産を活用できているかを測る代表的な指標をまとめて算出します。具体的には、在庫回転率、総資産回転率、平均回収期間、自己資本乗数の4つです。会計の基本的な計算式に基づいているため通貨を問わず利用でき、普段お使いの単位のまま数値を入力するだけで結果が得られます。さらに2つ目のシナリオ(B列)を入力すれば、異なる期間・予算・「もし〜なら」のケースを比較し、その差分を確認できます。

使い方

まずシナリオAの数値(売上原価、棚卸資産、売上高、総資産、売掛金、報告期間の売上高、自己資本)を入力します。シナリオBは任意で、入力すると2つの数値を並べて比較でき、差分の列(B−A)も表示されます。報告期間は日数で設定し(一般的には365日)、表示する有効数字の桁数も選べます。分母がゼロになる比率は無限大ではなく「未定義(—)」として表示されます。

計算式

在庫回転率=売上原価 ÷ 棚卸資産。総資産回転率=売上高 ÷ 総資産。平均回収期間=(売掛金 ÷ 期間売上高)× 日数で、これは売掛金を1日あたりの平均売上で割った値に等しくなります。自己資本乗数=総資産 ÷ 自己資本で、財務レバレッジ(負債の活用度)を示す指標です。

$$\text{在庫回転率} = \dfrac{\text{売上原価}}{\text{棚卸資産}}$$

$$\text{平均回収期間} = \dfrac{\text{売掛金}}{\text{期間売上高}} \times \text{日数}$$
広告
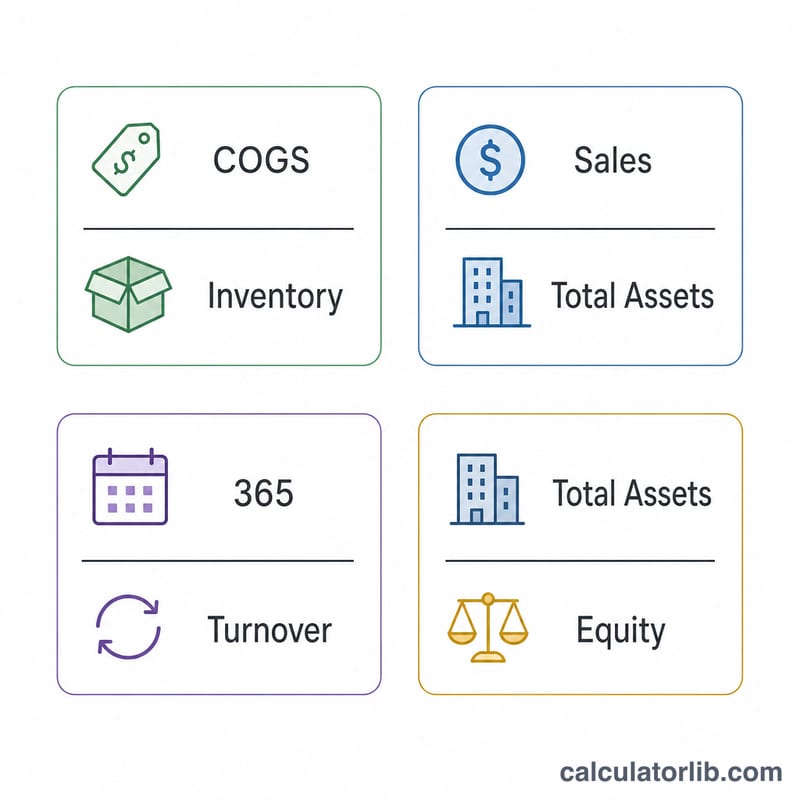
グリッドに分数カードとして示された4つの活動性比率の計算式
4つの活動性比率:棚卸資産回転率、総資産回転率、平均回収期間、株主資本乗数。

計算例

売上原価=100,000、棚卸資産=17,000、売上高=90,000、総資産=250,000、売掛金=8,000、期間売上高=90,000、自己資本=120,000、日数=365、有効数字3桁の場合:在庫回転率=\(100{,}000 \div 17{,}000 = 5.88\)、総資産回転率=\(90{,}000 \div 250{,}000 = 0.360\)、平均回収期間=\((8{,}000 \div 90{,}000) \times 365 = 32.4\) 日、自己資本乗数=\(250{,}000 \div 120{,}000 = 2.08\) となります。シナリオBで総資産を300,000に増やし(自己資本は変えない)場合、自己資本乗数は2.50となり、差分は+0.42です。
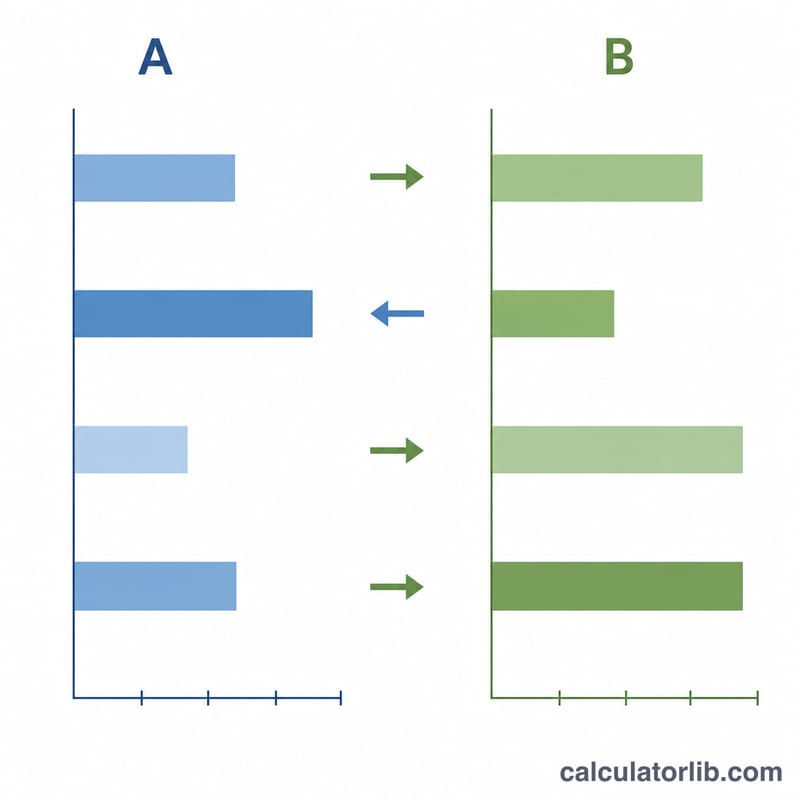
シナリオAとBの4つの比率を並べて比較する2つのパネル
2つのシナリオを比較すると、業務効率の変化がよくわかります。

よくある質問

比率がダッシュ(—)で表示されるのはなぜですか? 分母がゼロのため、その比率は数学的に定義できないからです。該当する数値を入力すれば計算されます。

「有効数字」は何に影響しますか? 表示上の精度を調整するだけで、内部の計算は丸めずに行われます。「auto」を選ぶと自然な精度で表示されます。

純売上高と総売上高のどちらを使うべきですか? 回転率には純売上高(収益)を一貫して使い、平均回収期間には掛売上(信用売上・純売上)を使うと、比較に意味を持たせられます。

最終更新:

金融で人気の電卓

金融の電卓をすべて見る