营运(活动)比率计算器

营运(活动)比率计算器

新兴 AI Skill PRO

输入计算

数学公式

存货周转率A=销货成本(A)存货(A)存货周转率B=销货成本(B)存货(B)Δ=存货周转率B−存货周转率A\begin{gathered} \text{存货周转率}_A = \frac{\text{销货成本(A)}}{\text{存货(A)}} \\[1.5em] \text{存货周转率}_B = \frac{\text{销货成本(B)}}{\text{存货(B)}} \\[1.5em] \Delta = \text{存货周转率}_B - \text{存货周转率}_A \end{gathered}
显示计算步骤 (3)
  1. 总资产周转率

    总资产周转率A=销售额(A)总资产(A)总资产周转率B=销售额(B)总资产(B)Δ=总资产周转率B−总资产周转率A\begin{gathered} \text{总资产周转率}_A = \frac{\text{销售额(A)}}{\text{总资产(A)}} \\[1.5em] \text{总资产周转率}_B = \frac{\text{销售额(B)}}{\text{总资产(B)}} \\[1.5em] \Delta = \text{总资产周转率}_B - \text{总资产周转率}_A \end{gathered}

    销售额除以总资产,分别计算A期和B期;变动为B减A。

  2. 平均收账期(天)

    ACP=应收账款(A)报告期销售额(A)×天数ACPB=应收账款(B)报告期销售额(B)×天数\begin{gathered} \text{ACP} = \frac{\text{应收账款(A)}}{\text{报告期销售额(A)}} \times \text{天数} \\[1.5em] \text{ACP}_B = \frac{\text{应收账款(B)}}{\text{报告期销售额(B)}} \times \text{天数} \end{gathered}

    应收账款除以报告期销售额,再乘以该期间的天数。

  3. 权益乘数

    权益乘数A=总资产(A)股东权益(A)权益乘数B=总资产(B)股东权益(B)Δ=权益乘数B−权益乘数A\begin{gathered} \text{权益乘数}_A = \frac{\text{总资产(A)}}{\text{股东权益(A)}} \\[1.5em] \text{权益乘数}_B = \frac{\text{总资产(B)}}{\text{股东权益(B)}} \\[1.5em] \Delta = \text{权益乘数}_B - \text{权益乘数}_A \end{gathered}

    总资产除以股东权益,分别计算A期和B期;变动为B减A。

使用统计

广告

结果

存货周转率(A)
6
次
比率 A
存货周转率(次) 6
总资产周转率(次) 1.25
平均收账期(天) 45.6
权益乘数(倍) 2

报告本页错误

这个计算器能做什么

营运比率计算器用于计算衡量企业资产使用效率的核心活动(效率)比率,包括:存货周转率、总资产周转率、平均收账期和权益乘数。这套会计算法在全球通用,适用于任何货币——只需用您日常使用的单位填入数据即可。您还可以输入第二组数据(B列),直观对比两个会计期间、预算方案或不同假设情景之间的差异。

使用方法

先填入情景 A 的数据(销货成本、存货、销售额、总资产、应收账款、报告期销售额和股东权益)。如需并排对比,可选填情景 B,系统会自动生成"变动"列(B 减 A)。设置报告期天数(通常为 365 天),并选择结果显示的有效数字位数。如果某个比率的分母为零,则会显示为未定义("—"),而不会显示为无穷大。

计算公式

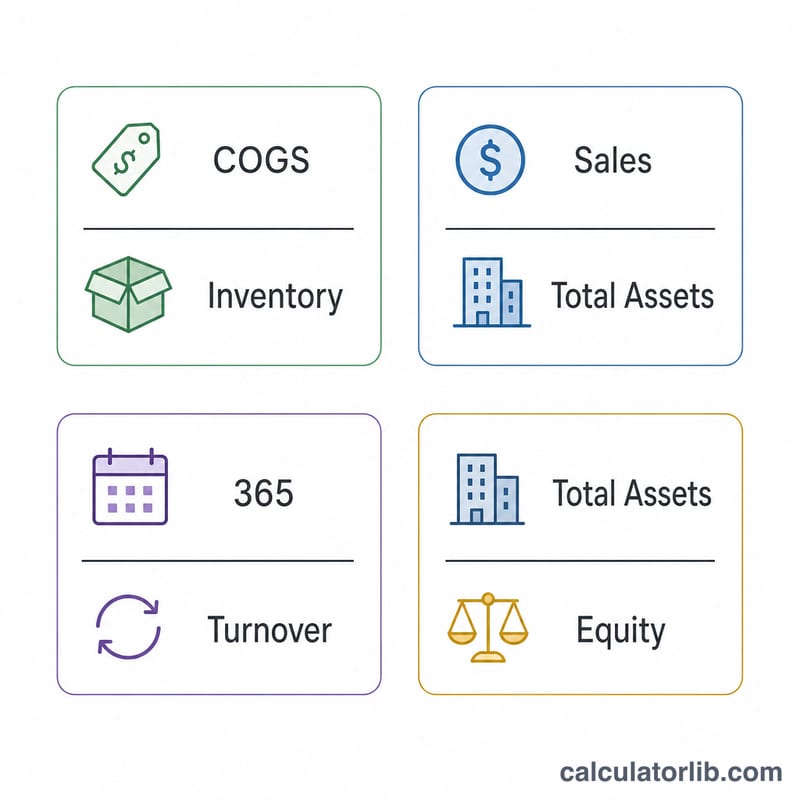
存货周转率 = 销货成本 ÷ 存货。总资产周转率 = 销售额 ÷ 总资产。平均收账期 =(应收账款 ÷ 报告期销售额)× 天数,即应收账款除以日均销售额。权益乘数 = 总资产 ÷ 股东权益,是衡量财务杠杆水平的指标。

$$\text{存货周转率} = \dfrac{\text{销货成本}}{\text{存货}}$$$$\text{总资产周转率} = \dfrac{\text{销售额}}{\text{总资产}}$$$$\text{平均收账期} = \dfrac{\text{应收账款}}{\text{报告期销售额}} \times \text{天数}$$$$\text{权益乘数} = \dfrac{\text{总资产}}{\text{股东权益}}$$
广告
以网格中的分数卡片形式展示的四个营运比率公式
四个营运比率:存货周转率、总资产周转率、平均收账期和权益乘数。

实例演算

假设销货成本 = 100,000,存货 = 17,000,销售额 = 90,000,总资产 = 250,000,应收账款 = 8,000,报告期销售额 = 90,000,股东权益 = 120,000,报告期为 365 天,保留 3 位有效数字:存货周转率 = \(100{,}000 \div 17{,}000 = 5.88\);总资产周转率 = \(90{,}000 \div 250{,}000 = 0.360\);平均收账期 = \((8{,}000 \div 90{,}000) \times 365 = 32.4\) 天;权益乘数 = \(250{,}000 \div 120{,}000 = 2.08\)。若情景 B 将总资产提高至 300,000(股东权益不变),则其权益乘数为 \(2.50\),变动为 \(+0.42\)。
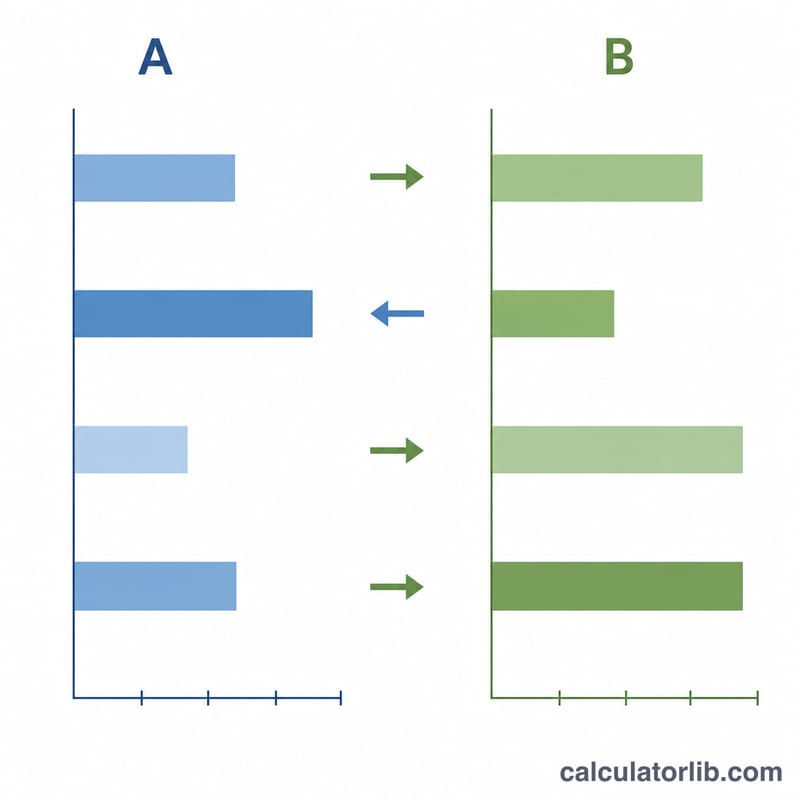
两个并排面板对比情景A与情景B的四个比率值
比较两种情景,凸显营运效率的变化。

常见问题

为什么某个比率显示为破折号?这是因为分母为零,比率在数学上无法定义;填入该项数据后即可计算出结果。

"有效数字"有什么作用?它仅控制结果的显示精度,底层计算不会四舍五入。选择"自动"则按自然精度显示。

应该使用净销售额还是总销售额?计算周转率时请统一使用净销售额(营业收入),计算收账期时则使用赊销额/净销售额,这样对比才有意义。

最后更新:

金融热门计算器

查看全部金融计算器