这个计算器能做什么
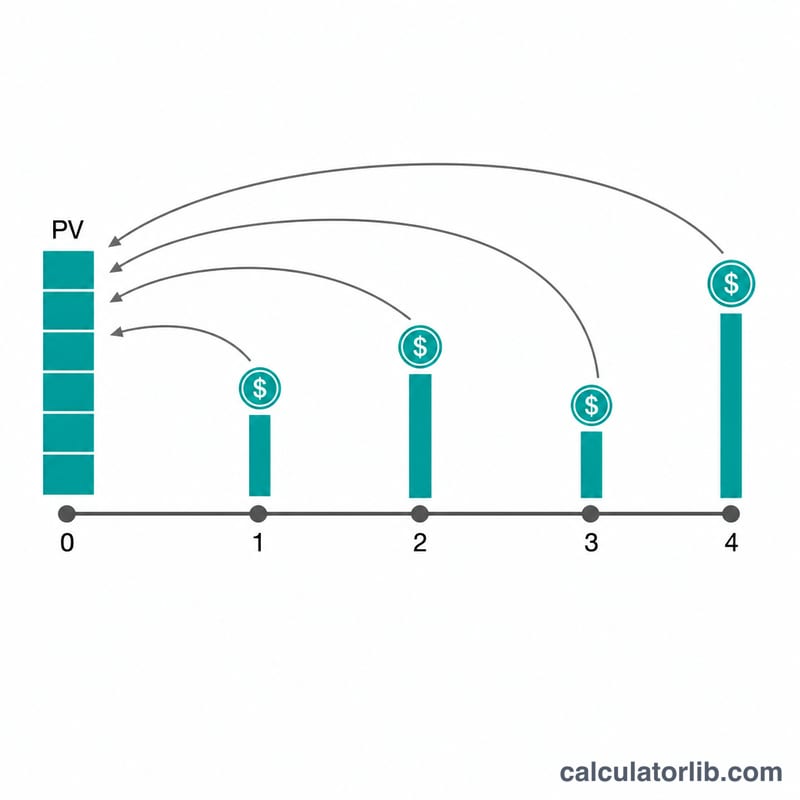
「不等额现金流现值计算器」可以算出一系列未来现金流在今天值多少钱。每一"行"代表一笔在连续若干期内重复出现的现金流金额,因此无论是等额年金,还是不规则的现金流序列,都能用很简洁的方式录入。它在计算逻辑上等同于 Excel 中针对期末现金流的 NPV() 函数;当现金流发生在期初时,会做先付年金(annuity-due)调整,并且还支持每期复利不止一次的情形。
使用方法
依次填写每期的折现率、一期内复利计算的次数、现金流是发生在每期期初还是期末,以及需要几行。每一行填入连续期数和对应的现金流金额(可以使用千分位逗号)。计算器会把各行展开成按时间排列的完整现金流序列,并对每一期逐一折现。
计算公式
首先把名义的每期利率换算为考虑每期复利 \(m\) 次后的有效每期利率:
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$其中 \(i = \text{利率百分比} / 100\)。对期末现金流:
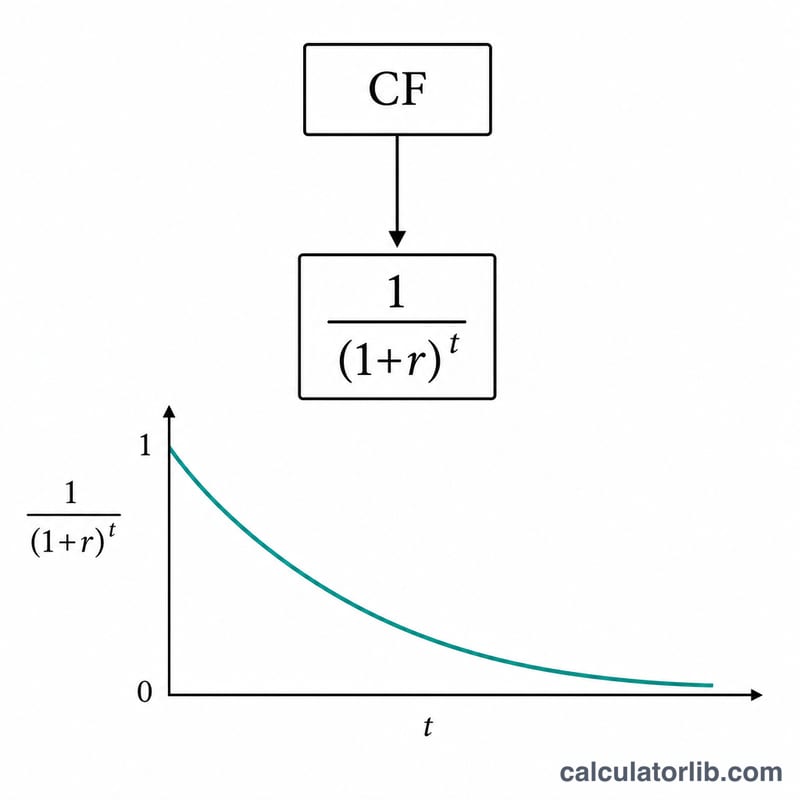
$$PV[t] = \frac{CF[t]}{(1 + r)^t}$$对期初现金流(先付年金):
$$PV[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$总现值即为所有 \(PV[t]\) 之和。
实例演算
假设利率 4%、\(m = 12\)、现金流发生在期末,共三行(5 期各 925.00,5 期各 725.25,1 期 2,500.00)。则有效利率 \(r = \left(1 + \frac{0.04}{12}\right)^{12} - 1 \approx 0.0407415\)(约 4.07415%)。把全部 11 期逐一折现后,总现值约为 8,359.44 美元。
费率和时机如何改变现值
下表使用一个固定的不均匀现金流:前5个期间(第1–5期)每期925.00,接着5个期间(第6–10期)每期725.25,然后第11期为2,500.00。未折现总额为 4,625.00 + 3,626.25 + 2,500.00 = 10,751.25。复利设定为每期1次,因此每期的有效利率等于标示利率。所有金额均使用相同的货币单位。
| 折现率 | 现值,期末(普通年金) | 现值,期初(先付年金) | 期初 − 期末 |
|---|---|---|---|
| 0% | 10,751.25 | 10,751.25 | 0.00 |
| 2% | 9,466.79 | 9,656.13 | 189.34 |
| 4% | 8,395.63 | 8,731.46 | 335.83 |
| 8% | 6,736.24 | 7,275.14 | 538.90 |
有两个规律值得注意:
- 利率越高,现值越低。每笔现金流都要除以一个更大的因子 \((1+r)^t\),越靠后的现金流被减少得越多。在8%时,现值约为未折现总额的63%。
- 时机乘数。将每笔支付从其所在期末移到期初,相当于把每笔支付提前一个期间,因此 \(PV_{\text{期初}} = PV_{\text{期末}} \times (1+r)\)。例如在4%时:\(8{,}395.63 \times 1.04 \approx 8{,}731.46\)。在0%时两者相同,因为没有折现。
数字已四舍五入至两位小数;因舍入可能产生0.01的微小差异。
关键术语和变量
- 现值(PV):在选定折现率下,与未来一笔现金流或一系列现金流等值的当前金额。
- 折现率(Rate %):用于把未来资金换算成当前价值的年化百分比利率。它反映了你在其他地方可能获得的回报,或你对这些现金流所赋予的风险。
- 每期有效利率(r):复利计算后每期实际适用的利率:\(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\),其中 \(R\) 为百分比形式的利率,\(m\) 为复利次数。
- 每期复利次数(m):在一个期间内计息的次数。当 \(m = 1\) 时,\(r = R/100\)。\(m\) 越大,有效利率略高,现值略低。
- 现金流行:一行输入,由若干连续的期间以及每个期间收到的现金流金额组成(例如,5个期间,每期925.00)。
- 期末(普通年金)时机:每笔现金流发生在其所在期间的期末,因此第一笔现金流要折现一个完整期间。
- 期初(先付年金)时机:每笔现金流发生在其所在期间的期初,因此每笔现金流少折现一个期间。现值等于期末现值 ×(1 + r)。
- 折现因子:\(1/(1+r)^t\),即第 \(t\) 期现金流乘以的系数,用于求得其现值。
- 均匀与不均匀现金流:均匀现金流(年金)指每期金额相同;不均匀现金流指每期金额不同,因此必须逐笔折现后再加总。
如何解读现值结果
现值是当前的一笔一次性金额,在你所假设的折现率和时机条件下,它与未来的全部现金流在财务上等值。如果你能以该折现率投资这笔一次性金额,它就能复制出这一现金流序列。
- 利率影响:折现率越高,现值越低;利率越低,现值越高。在0%时,现值等于各现金流的简单加总。
- 时机影响:越晚收到的现金流折现越多,因此与同样总额更早收到相比,偏向远期的现金流序列现值更低。与期末时机相比,期初时机使现值提高 \(1+r\) 倍。
- 与净现值(NPV)的关系:将未来流入的现值与一次性前期成本进行比较,是净现值的基础:\(NPV = PV - \text{初始成本}\)。NPV为正,表示在该利率下折现后的流入超过成本;NPV为负,则表示未超过成本。
- 假设敏感性:结果完全取决于所假设的利率、复利方式和时机,并且将现金流视为确定无疑。应像上方对比表那样测试多个合理的利率,而不是依赖单一数字。
本内容仅为一般性教育信息,并非财务建议。涉及投资、贷款或合同的决策,请咨询合格的专业人士。
常见问题
如果利率为零会怎样?此时每个折现因子都等于 1,因此现值就等于所有现金流的简单加总。
"每期复利次数"是什么意思?它把一期拆分成 \(m\) 个子区间(例如在一年内按月复利),从而使有效每期利率高于名义利率。
期初和期末两种时点有何区别?期初意味着每笔现金流都提前一期发生,因此 \(PV_{\text{期初}} = PV_{\text{期末}} \times (1 + r)\)。