這個計算機的用途
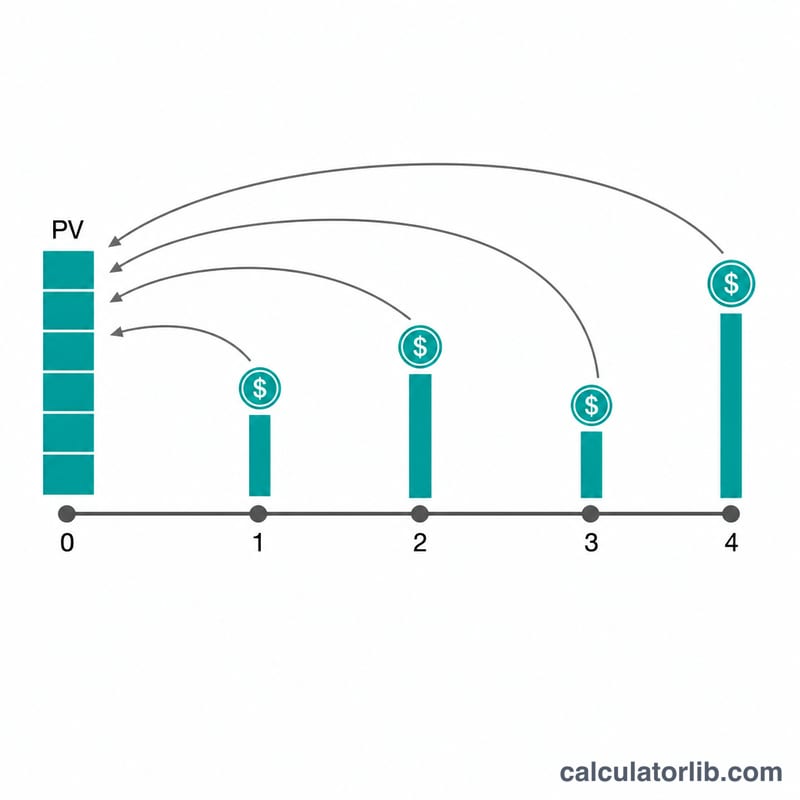
「不規則現金流現值計算機」可以算出一連串未來現金流換算成今天的價值。每一「列」代表某筆現金流金額連續發生若干期,因此無論是固定金額的年金,還是金額時高時低的不規則現金流,都能用簡潔的方式輸入。它的概念等同於 Excel 的 NPV() 函數(適用於期末現金流),並針對期初時點加上「期初年金(annuity-due)」的調整,同時也支援每期複利不只一次的情況。
使用方式
請輸入每期的折現率、一期之內利息複利的次數、現金流發生在每期的期初或期末,以及你需要的列數。每一列中,填入連續的期數與該筆現金流金額(可使用千分位逗號)。系統會將各列依時間順序展開成完整的現金流序列,並逐期折現。
計算公式
首先把每期的名目利率換算成考量每期複利 \(m\) 次後的「有效每期利率」:
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$其中 \(i = \text{利率百分比} / 100\)。若為期末現金流,\(\text{PV}[t] = CF[t] / (1 + r)^t\);若為期初現金流(期初年金),\(\text{PV}[t] = CF[t] / (1 + r)^{t-1}\)。總現值即為所有 \(\text{PV}[t]\) 的加總。
$$\text{PV} = \sum_{t=1}^{N} \frac{CF_t}{(1+r)^t}$$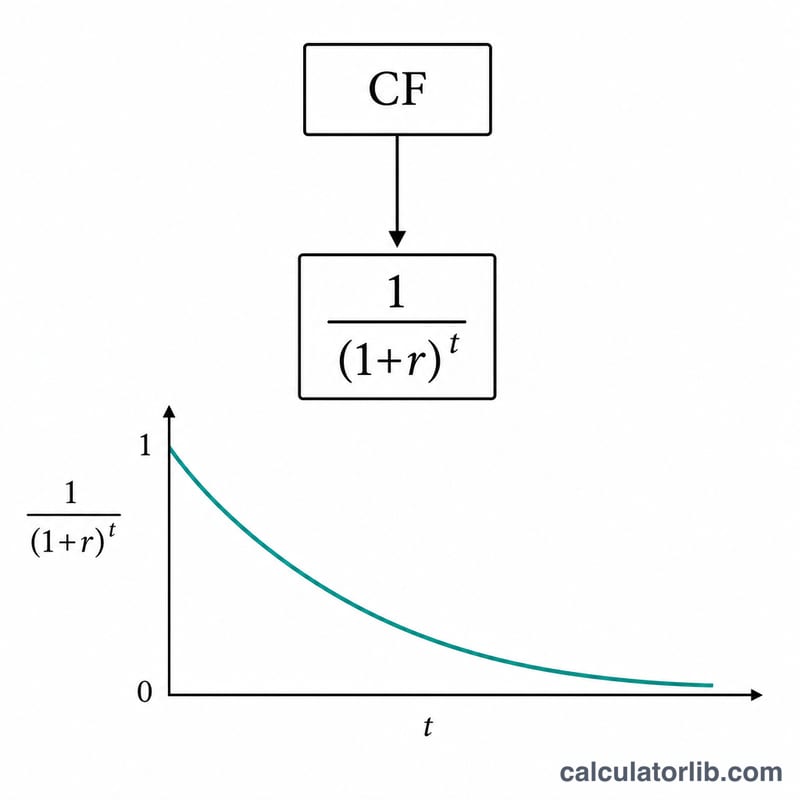
實際範例
假設利率為 4%、\(m = 12\)、期末現金流,並有三列(5 期各 925.00、5 期各 725.25、1 期 2,500.00),則有效利率
$$r = \left(1 + \frac{0.04}{12}\right)^{12} - 1 \approx 0.0407415$$(約 4.07415%)。將全部 11 期折現後,總現值約為 $8,359.44。
折現率與時點如何影響現值
下表使用一組固定的不均等現金流:第 1–5 期各為 925.00,第 6–10 期各為 725.25,第 11 期為 2,500.00。未折現總額為 4,625.00 + 3,626.25 + 2,500.00 = 10,751.25。複利設定為每期 1 次,因此每期有效利率等於所述利率。所有金額皆以相同貨幣單位計算。
| 折現率 | 現值,期末(普通年金) | 現值,期初(期初年金) | 期初 − 期末 |
|---|---|---|---|
| 0% | 10,751.25 | 10,751.25 | 0.00 |
| 2% | 9,466.79 | 9,656.13 | 189.34 |
| 4% | 8,395.63 | 8,731.46 | 335.83 |
| 8% | 6,736.24 | 7,275.14 | 538.90 |
有兩個明顯的規律:
- 利率越高,現值越低。每筆現金流都要除以更大的因子 \((1+r)^t\),而越晚發生的現金流,被縮減得越多。在 8% 時,現值約為未折現總額的 63%。
- 時點乘數。將每筆款項從期末移至期初,等於將其提前一期,因此 \(PV_{\text{begin}} = PV_{\text{end}} \times (1+r)\)。例如在 4% 時:\(8{,}395.63 \times 1.04 \approx 8{,}731.46\)。在 0% 時兩者相同,因為沒有發生折現。
數字以小數點後兩位四捨五入;因四捨五入可能產生 0.01 的微小差異。
關鍵術語與變數
- 現值(PV):在選定折現率下,與未來一筆現金流或一系列現金流等值的今日金額。
- 折現率(Rate %):用來將未來金錢換算為今日價值的年利率百分比。它反映你在其他地方可能賺得的報酬,或你對這些現金流所設定的風險。
- 每期有效利率(r):複利計算後,每期實際適用的利率:\(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\),其中 \(R\) 為百分比利率,\(m\) 為複利次數。
- 每期複利次數(m):一期之內利息複利計算的次數。當 \(m = 1\) 時,\(r = R/100\)。\(m\) 越大,有效利率略高,現值則略低。
- 現金流列:一列輸入資料,由連續的若干期數與每期收到的現金流金額組成(例如,5 期各為 925.00)。
- 期末(普通年金)時點:每筆現金流發生在其所屬期間的期末,因此第一筆現金流要完整折現一期。
- 期初(期初年金)時點:每筆現金流發生在其所屬期間的期初,因此每筆現金流少折現一期。現值為期末現值 ×(1 + r)。
- 折現因子:\(1/(1+r)^t\),即將第 \(t\) 期的現金流乘以此數,以求得其現值。
- 均等與不均等現金流:均等(年金)指每期金額相同;不均等指各期金額不同,因此必須逐筆折現後再加總。
如何解讀現值結果
現值是在你所設定的折現率與時點條件下,與整段未來現金流財務上等值的單一今日總額。若你能以該折現率投資此總額,其結果便足以重現這段現金流。
- 利率效果:折現率越高,現值越低;利率越低,現值越高。在 0% 時,現值等於現金流的簡單加總。
- 時點效果:較晚收到的現金流折現幅度較大,因此偏重遙遠期間的現金流,其現值低於相同總額但較早收到的情況。與期末時點相比,期初時點使現值提高 \(1+r\) 倍。
- 與淨現值(NPV)的關聯:將未來流入的現值與前期投入成本比較,即為淨現值的基礎:\(NPV = PV - \text{初始成本}\)。NPV 為正,表示在該利率下折現後的流入超過成本;NPV 為負則表示未超過。
- 假設敏感度:結果完全取決於所設定的利率、複利與時點,且假設現金流確定無誤。請如上方比較表般測試多個合理利率,而非僅依賴單一數字。
本內容僅為一般教育性資訊,並非財務建議。若涉及投資、貸款或合約決策,請諮詢合格的專業人士。
常見問題
利率為零時會怎樣?此時每個折現因子都等於 1,因此現值就等於所有現金流的單純加總。
「每期複利次數」是什麼意思?它會把一期切成 \(m\) 個子區間(例如在一個年度期間內按月複利),使有效每期利率高於名目利率。
期初與期末時點有何不同?期初代表每筆現金流都提早一期發生,因此 \(\text{PV}_{\text{期初}} = \text{PV}_{\text{期末}} \times (1 + r)\)。