À quoi sert ce calculateur
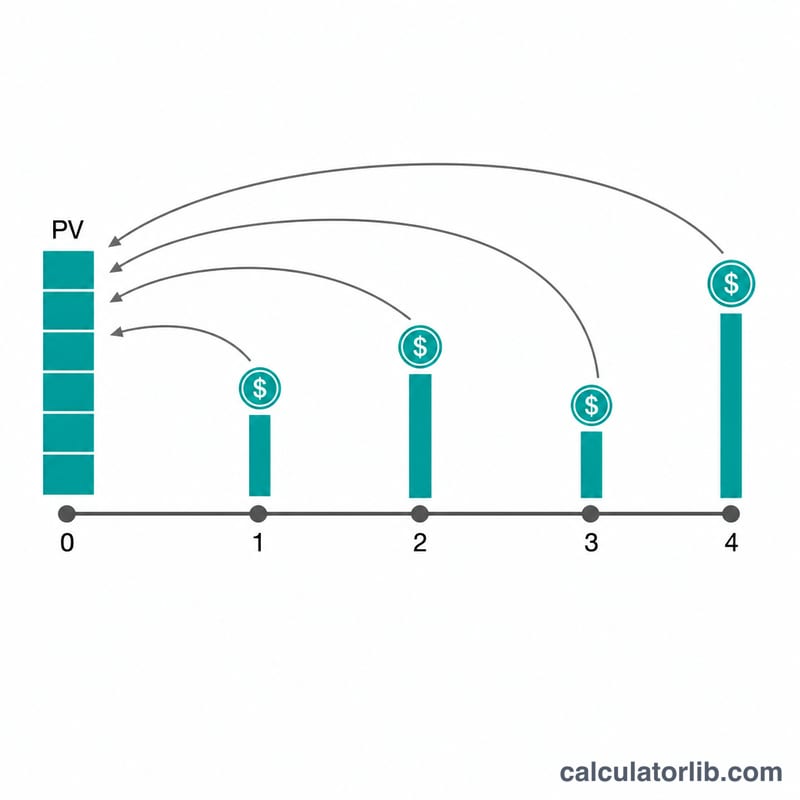
Le calculateur de valeur actuelle de flux de trésorerie irréguliers détermine ce que vaut aujourd'hui une série de flux futurs. Chaque « ligne » décrit un montant de flux qui se répète pendant un nombre de périodes consécutives au choix : vous pouvez ainsi représenter aussi bien des annuités constantes que des séries irrégulières, de façon compacte. L'approche est conceptuellement équivalente à la fonction NPV() (VAN) d'Excel pour des flux de fin de période, avec un ajustement « annuité de début de période » lorsque les flux surviennent en début de période, et elle gère également une capitalisation plusieurs fois par période.
Comment l'utiliser
Saisissez le taux d'actualisation par période, le nombre de fois où les intérêts sont capitalisés au sein d'une période, le moment où surviennent les flux (début ou fin de chaque période) et le nombre de lignes nécessaires. Pour chaque ligne, indiquez le nombre de périodes consécutives et le montant du flux (les virgules sont acceptées). L'outil déploie les lignes en une série chronologique et actualise chaque période.
La formule
On convertit d'abord le taux nominal par période en taux effectif par période, en tenant compte d'une capitalisation m fois par période :
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$où \(i = \text{tauxPourcent} / 100\). Pour des flux de fin de période :
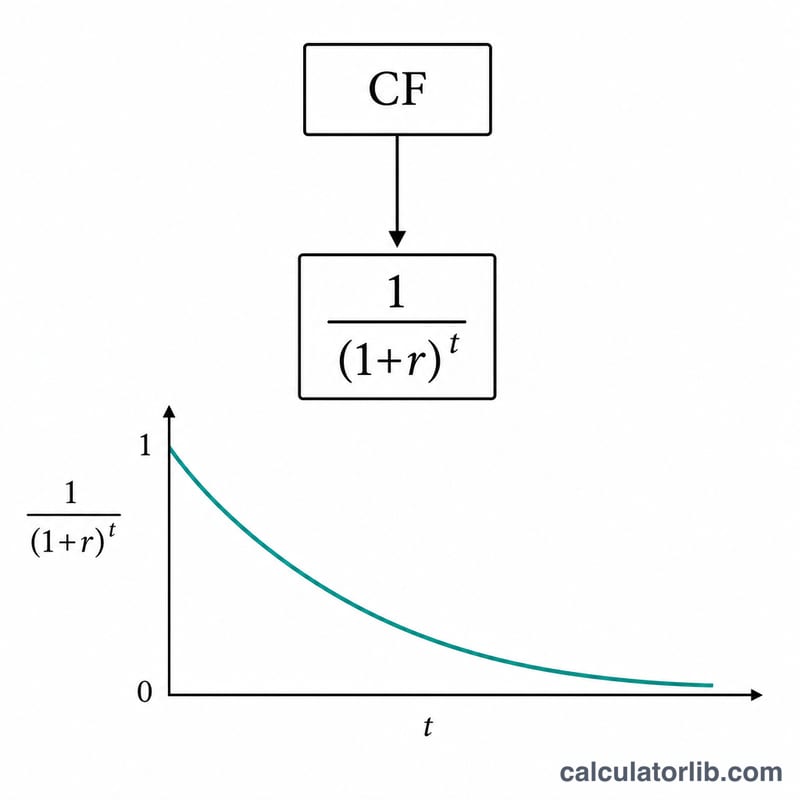
$$\text{VA}[t] = \frac{CF[t]}{(1 + r)^t}$$Pour des flux de début de période (annuité de début),
$$\text{VA}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$La valeur actuelle totale est la somme de tous les \(\text{VA}[t]\).
Exemple chiffré
Avec un taux de 4 %, \(m = 12\), des flux de fin de période et trois lignes (5 périodes de 925,00, 5 périodes de 725,25, 1 période de 2 500,00), le taux effectif vaut
$$r = \left(1 + \frac{0{,}04}{12}\right)^{12} - 1 \approx 0{,}0407415$$(soit environ 4,07415 %). En actualisant les 11 périodes, on obtient une valeur actuelle totale d'environ 8 359,44 $.
Comment le taux et le calendrier modifient la valeur actuelle
Le tableau ci-dessous utilise un flux irrégulier fixe : 5 périodes de 925,00 (périodes 1 à 5), puis 5 périodes de 725,25 (périodes 6 à 10), puis 1 période de 2 500,00 (période 11). Le total non actualisé est 4 625,00 + 3 626,25 + 2 500,00 = 10 751,25. La capitalisation est fixée à 1 par période, de sorte que le taux effectif par période est égal au taux indiqué. Tous les montants sont exprimés dans la même unité monétaire.
| Taux d'actualisation | VA, fin de période (ordinaire) | VA, début de période (annuité due) | Début − Fin |
|---|---|---|---|
| 0 % | 10 751,25 | 10 751,25 | 0,00 |
| 2 % | 9 466,79 | 9 656,13 | 189,34 |
| 4 % | 8 395,63 | 8 731,46 | 335,83 |
| 8 % | 6 736,24 | 7 275,14 | 538,90 |
Deux tendances se dégagent :
- Taux plus élevé, VA plus faible. Chaque flux de trésorerie est divisé par un facteur plus grand \((1+r)^t\), et les flux plus tardifs sont les plus réduits. À 8 %, la VA représente environ 63 % du total non actualisé.
- Multiplicateur de calendrier. Déplacer chaque paiement de la fin au début de sa période l'avance d'une période, de sorte que \(VA_{\text{début}} = VA_{\text{fin}} \times (1+r)\). Par exemple, à 4 % : \(8{,}395{,}63 \times 1{,}04 \approx 8{,}731{,}46\). À 0 %, les deux sont identiques, car aucune actualisation n'a lieu.
Les chiffres sont arrondis à deux décimales ; de petits écarts de 0,01 peuvent résulter de l'arrondi.
Termes et variables clés
- Valeur actuelle (VA) : le montant d'aujourd'hui équivalent à un flux de trésorerie futur, ou à une suite de flux, au taux d'actualisation choisi.
- Taux d'actualisation (Taux %) : le taux annuel en pourcentage utilisé pour exprimer de l'argent futur en valeur d'aujourd'hui. Il reflète le rendement que vous pourriez obtenir ailleurs ou le risque que vous attribuez aux flux.
- Taux effectif par période (r) : le taux réellement appliqué par période après capitalisation : \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\), où \(R\) est le taux en pourcentage et \(m\) le nombre de capitalisations.
- Nombre de capitalisations par période (m) : le nombre de fois où les intérêts sont capitalisés au sein d'une période. Avec \(m = 1\), \(r = R/100\). Un \(m\) plus grand donne un taux effectif légèrement plus élevé et une VA plus faible.
- Ligne de flux de trésorerie : une ligne de données saisies composée d'un nombre de périodes consécutives et du montant du flux reçu pendant chacune d'elles (par exemple, 5 périodes de 925,00).
- Calendrier de fin de période (ordinaire) : chaque flux de trésorerie intervient à la fin de sa période, de sorte que le premier flux est actualisé d'une période complète.
- Calendrier de début de période (annuité due) : chaque flux de trésorerie intervient au début de sa période, de sorte que chaque flux est actualisé d'une période de moins. La VA est égale à la VA de fin de période × (1 + r).
- Facteur d'actualisation : \(1/(1+r)^t\), le nombre par lequel on multiplie un flux de la période \(t\) pour obtenir sa valeur actuelle.
- Flux de trésorerie réguliers ou irréguliers : des flux réguliers (une annuité) correspondent à des montants identiques à chaque période ; irréguliers signifie que les montants varient d'une période à l'autre, de sorte que chacun doit être actualisé individuellement puis additionné.
Interpréter le résultat de la valeur actuelle
La valeur actuelle est le capital forfaitaire unique d'aujourd'hui financièrement équivalent à l'ensemble des flux de trésorerie futurs, compte tenu du taux d'actualisation et du calendrier retenus. Si vous pouviez placer ce capital au taux d'actualisation, il permettrait de reproduire le flux.
- Effet du taux : un taux d'actualisation plus élevé abaisse la VA, et un taux plus faible l'augmente. À 0 %, la VA est égale à la simple somme des flux.
- Effet du calendrier : les flux reçus plus tard sont actualisés plus fortement, de sorte qu'un flux concentré sur des périodes éloignées a une VA plus faible que le même total reçu plus tôt. Un calendrier de début de période augmente la VA d'un facteur \(1+r\) par rapport à un calendrier de fin de période.
- Lien avec la VAN : comparer la VA des entrées futures à un coût initial est le fondement de la valeur actuelle nette : \(VAN = VA - \text{coût initial}\). Une VAN positive signifie que les entrées actualisées dépassent le coût à ce taux ; une VAN négative signifie qu'elles ne le font pas.
- Sensibilité aux hypothèses : le résultat dépend entièrement du taux, de la capitalisation et du calendrier retenus, et il considère les flux de trésorerie comme certains. Testez plusieurs taux plausibles, comme dans le tableau de comparaison ci-dessus, plutôt que de vous fier à un seul chiffre.
Il s'agit d'informations générales à visée pédagogique, et non de conseils financiers. Pour les décisions relatives aux investissements, aux prêts ou aux contrats, consultez un professionnel qualifié.
FAQ
Que se passe-t-il si le taux est nul ? Chaque facteur d'actualisation vaut 1 : la valeur actuelle correspond alors à la simple somme de tous les flux de trésorerie.
Que signifie le nombre de capitalisations par période ? Cela divise une période en \(m\) sous-intervalles (par exemple une capitalisation mensuelle au sein d'une période annuelle), ce qui porte le taux effectif par période au-dessus du taux nominal.
Quelle différence entre les timings début et fin ? En début de période, chaque flux est considéré comme survenant une période plus tôt, d'où \(\text{VA}_{\text{début}} = \text{VA}_{\text{fin}} \times (1 + r)\).