Công cụ này dùng để làm gì
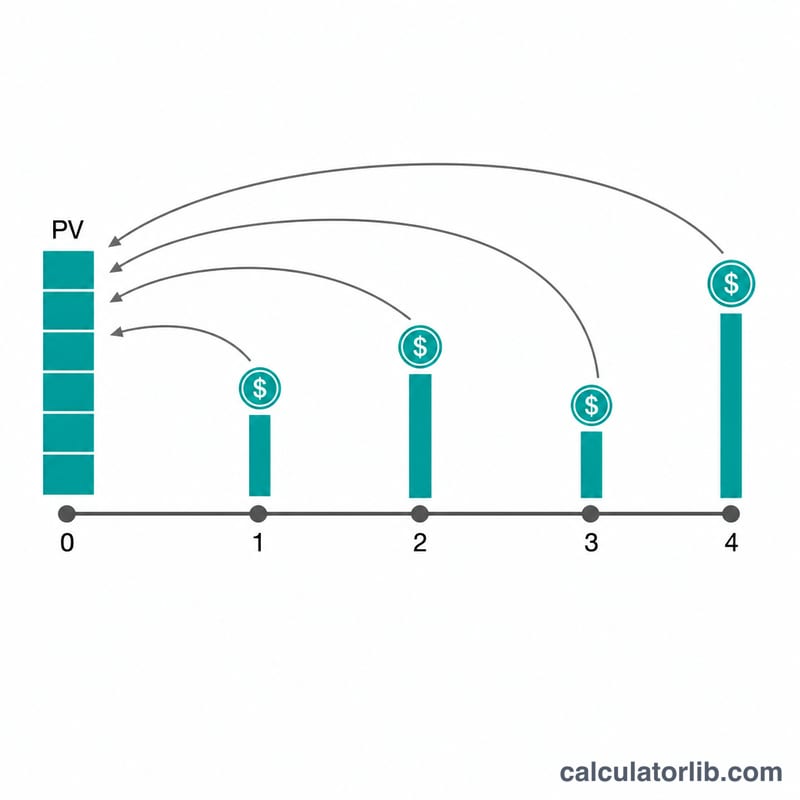
Công cụ Tính Giá Trị Hiện Tại của Dòng Tiền Không Đều giúp bạn quy về giá trị hôm nay của một chuỗi dòng tiền phát sinh trong tương lai. Mỗi "dòng" mô tả một khoản tiền lặp lại trong số kỳ liên tiếp mà bạn chọn, nhờ vậy bạn có thể trình bày gọn gàng cả dòng niên kim đều lẫn các dòng tiền bất thường. Về bản chất, công cụ này tương đương hàm NPV() trong Excel cho dòng tiền cuối kỳ, có thêm phần điều chỉnh niên kim đầu kỳ (annuity-due) cho dòng tiền đầu kỳ, và còn hỗ trợ ghép lãi nhiều lần trong một kỳ.
Cách sử dụng
Nhập lãi suất chiết khấu mỗi kỳ, số lần lãi được ghép trong một kỳ, dòng tiền phát sinh vào đầu hay cuối mỗi kỳ, và số dòng bạn cần khai báo. Với mỗi dòng, hãy nhập số kỳ liên tiếp và số tiền của dòng tiền đó (có thể dùng dấu phẩy ngăn cách). Công cụ sẽ trải các dòng thành một chuỗi theo trình tự thời gian và chiết khấu từng kỳ.
Công thức tính
Trước tiên, chuyển lãi suất danh nghĩa mỗi kỳ sang lãi suất thực mỗi kỳ có tính đến việc ghép lãi \(m\) lần trong một kỳ:
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$trong đó \(i = \text{lãi suất phần trăm} / 100\). Với dòng tiền cuối kỳ:
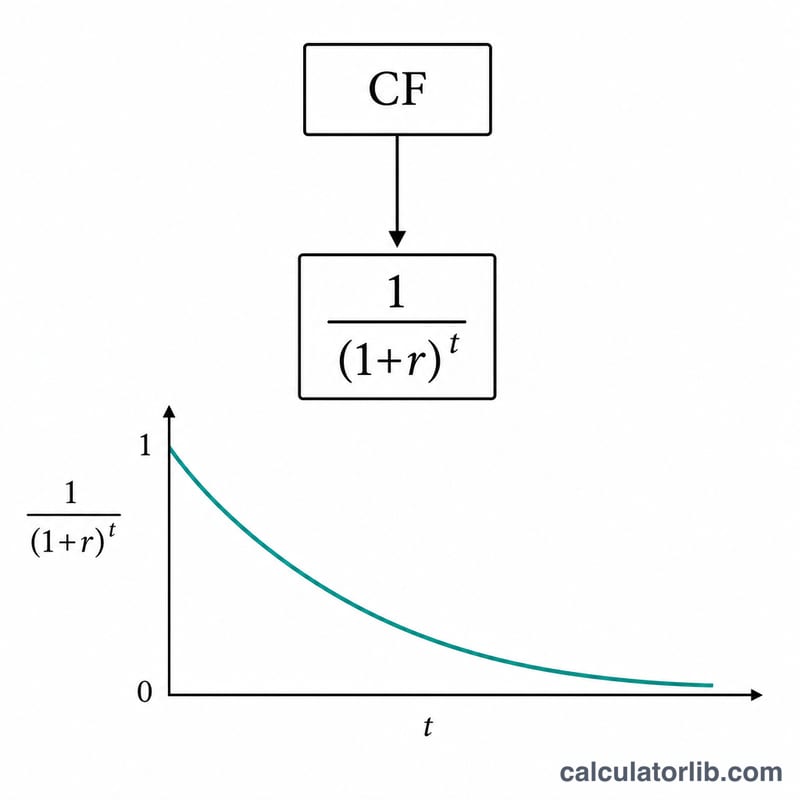
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^t}$$Với dòng tiền đầu kỳ (niên kim đầu kỳ):
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$Tổng giá trị hiện tại là tổng của tất cả \(\text{PV}[t]\).
Ví dụ minh họa
Với lãi suất 4%, \(m = 12\), dòng tiền cuối kỳ và ba dòng (5 kỳ với 925,00; 5 kỳ với 725,25; 1 kỳ với 2.500,00), lãi suất thực là
$$r = \left(1 + \frac{0{,}04}{12}\right)^{12} - 1 \approx 0{,}0407415$$(khoảng 4,07415%). Sau khi chiết khấu toàn bộ 11 kỳ, tổng giá trị hiện tại đạt khoảng 8.359,44 $.
Cách lãi suất và thời điểm thay đổi giá trị hiện tại
Bảng dưới đây sử dụng một dòng tiền không đều cố định: 5 kỳ mỗi kỳ 925,00 (kỳ 1–5), tiếp theo 5 kỳ mỗi kỳ 725,25 (kỳ 6–10), rồi 1 kỳ là 2.500,00 (kỳ 11). Tổng chưa chiết khấu là 4.625,00 + 3.626,25 + 2.500,00 = 10.751,25. Số lần ghép lãi được đặt bằng 1 mỗi kỳ, nên lãi suất hiệu dụng mỗi kỳ bằng đúng lãi suất đã nêu. Tất cả số tiền đều theo cùng một đơn vị tiền tệ.
| Lãi suất chiết khấu | Giá trị hiện tại, cuối kỳ (thường) | Giá trị hiện tại, đầu kỳ (niên kim đến hạn) | Đầu − Cuối |
|---|---|---|---|
| 0% | 10.751,25 | 10.751,25 | 0,00 |
| 2% | 9.466,79 | 9.656,13 | 189,34 |
| 4% | 8.395,63 | 8.731,46 | 335,83 |
| 8% | 6.736,24 | 7.275,14 | 538,90 |
Có hai quy luật đáng chú ý:
- Lãi suất càng cao, giá trị hiện tại càng thấp. Mỗi dòng tiền được chia cho một hệ số lớn hơn \((1+r)^t\), và các khoản đến sau bị giảm nhiều nhất. Ở mức 8%, giá trị hiện tại khoảng 63% so với tổng chưa chiết khấu.
- Hệ số nhân theo thời điểm. Việc dời mọi khoản thanh toán từ cuối lên đầu kỳ của nó làm mỗi khoản đến sớm hơn một kỳ, nên \(PV_{\text{đầu}} = PV_{\text{cuối}} \times (1+r)\). Ví dụ, ở mức 4%: \(8{,}395{,}63 \times 1{,}04 \approx 8{,}731{,}46\). Ở mức 0%, hai giá trị này bằng nhau vì không có chiết khấu.
Các số liệu được làm tròn đến hai chữ số thập phân; chênh lệch nhỏ 0,01 có thể phát sinh do làm tròn.
Thuật ngữ và biến số chính
- Giá trị hiện tại (PV): số tiền tại thời điểm hiện nay tương đương với một dòng tiền trong tương lai, hoặc một chuỗi các dòng tiền, ở một lãi suất chiết khấu đã chọn.
- Lãi suất chiết khấu (Tỷ lệ %): lãi suất hằng năm dùng để quy đổi tiền trong tương lai về giá trị hiện tại. Nó phản ánh mức lợi nhuận bạn có thể kiếm được ở nơi khác hoặc rủi ro bạn gán cho các dòng tiền.
- Lãi suất hiệu dụng mỗi kỳ (r): lãi suất thực sự áp dụng cho mỗi kỳ sau khi ghép lãi: \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\), trong đó \(R\) là lãi suất tính theo phần trăm và \(m\) là số lần ghép lãi.
- Số lần ghép lãi trong mỗi kỳ (m): số lần lãi được ghép trong một kỳ. Khi \(m = 1\), \(r = R/100\). \(m\) càng lớn thì lãi suất hiệu dụng càng cao một chút và giá trị hiện tại càng thấp.
- Dòng dữ liệu dòng tiền: một hàng dữ liệu đầu vào gồm một số kỳ liên tiếp và số tiền nhận được trong mỗi kỳ đó (ví dụ, 5 kỳ mỗi kỳ 925,00).
- Thời điểm cuối kỳ (thường): mỗi dòng tiền xảy ra vào cuối kỳ của nó, nên khoản đầu tiên được chiết khấu đủ một kỳ.
- Thời điểm đầu kỳ (niên kim đến hạn): mỗi dòng tiền xảy ra vào đầu kỳ của nó, nên mỗi khoản được chiết khấu ít hơn một kỳ. Giá trị hiện tại bằng giá trị hiện tại cuối kỳ × (1 + r).
- Hệ số chiết khấu: \(1/(1+r)^t\), là số bạn nhân với dòng tiền kỳ \(t\) để có giá trị hiện tại của nó.
- Dòng tiền đều và không đều: đều (niên kim) nghĩa là số tiền giống nhau ở mỗi kỳ; không đều nghĩa là số tiền thay đổi qua từng kỳ, nên mỗi khoản phải được chiết khấu riêng rồi cộng lại.
Diễn giải kết quả giá trị hiện tại
Giá trị hiện tại là khoản tiền một lần duy nhất tại thời điểm hiện nay, tương đương về mặt tài chính với toàn bộ chuỗi dòng tiền trong tương lai, với lãi suất chiết khấu và thời điểm mà bạn đã giả định. Nếu bạn có thể đầu tư khoản tiền một lần đó với lãi suất chiết khấu, nó sẽ có thể tái tạo chuỗi dòng tiền.
- Tác động của lãi suất: lãi suất chiết khấu càng cao thì giá trị hiện tại càng thấp, và lãi suất càng thấp thì giá trị hiện tại càng cao. Ở mức 0%, giá trị hiện tại bằng tổng đơn giản của các dòng tiền.
- Tác động của thời điểm: các khoản nhận được muộn hơn bị chiết khấu nhiều hơn, nên một chuỗi tập trung vào các kỳ xa có giá trị hiện tại thấp hơn so với cùng tổng số tiền nhận sớm hơn. Thời điểm đầu kỳ làm tăng giá trị hiện tại lên một hệ số \(1+r\) so với thời điểm cuối kỳ.
- Liên hệ với NPV: so sánh giá trị hiện tại của các dòng tiền vào trong tương lai với chi phí ban đầu là cơ sở của giá trị hiện tại ròng: \(NPV = PV - \text{chi phí ban đầu}\). NPV dương nghĩa là các dòng tiền vào đã chiết khấu vượt quá chi phí ở mức lãi suất đó; NPV âm nghĩa là không đạt.
- Độ nhạy với giả định: kết quả hoàn toàn phụ thuộc vào lãi suất, cách ghép lãi và thời điểm đã giả định, và coi các dòng tiền là chắc chắn. Hãy thử nhiều mức lãi suất hợp lý, như trong bảng so sánh ở trên, thay vì chỉ dựa vào một con số.
Đây là thông tin giáo dục chung, không phải tư vấn tài chính. Với các quyết định về đầu tư, khoản vay hoặc hợp đồng, hãy tham khảo ý kiến của chuyên gia có trình độ.
Câu hỏi thường gặp
Nếu lãi suất bằng 0 thì sao? Khi đó mọi hệ số chiết khấu đều bằng 1, nên giá trị hiện tại chính là tổng đơn giản của tất cả dòng tiền.
"Số lần ghép lãi mỗi kỳ" nghĩa là gì? Đây là việc chia một kỳ thành \(m\) khoảng nhỏ (ví dụ ghép lãi theo tháng trong một kỳ năm), khiến lãi suất thực mỗi kỳ cao hơn lãi suất danh nghĩa.
Thời điểm đầu kỳ và cuối kỳ khác nhau ra sao? Dòng tiền đầu kỳ được xem là phát sinh sớm hơn một kỳ so với dòng tiền cuối kỳ, vì vậy \(\text{PV}_{\text{đầu kỳ}} = \text{PV}_{\text{cuối kỳ}} \times (1 + r)\).