ماذا تفعل هذه الحاسبة
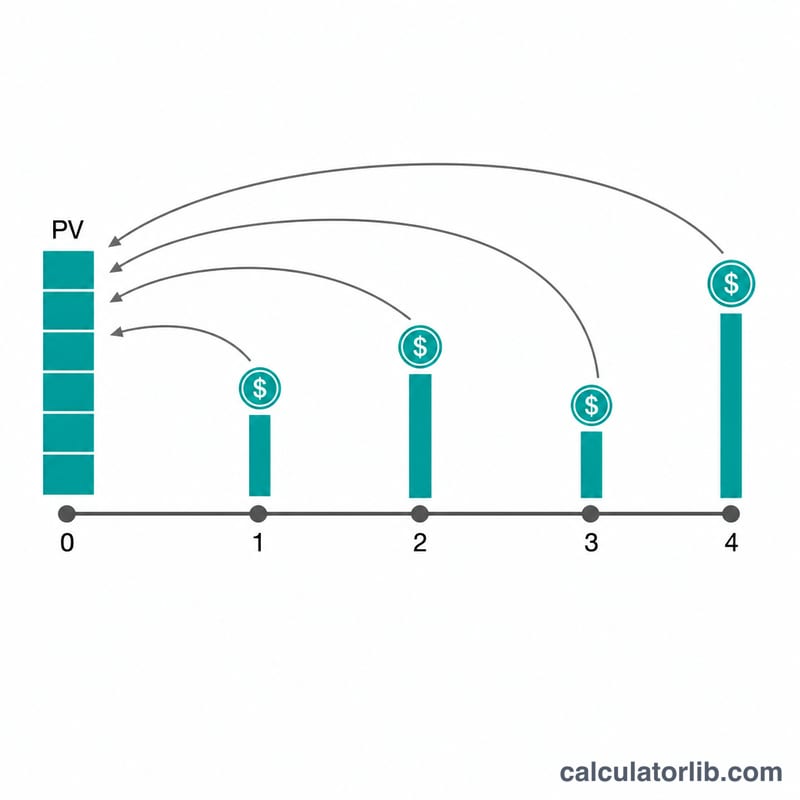
تحسب حاسبة القيمة الحالية للتدفقات النقدية غير المنتظمة قيمة سلسلة من الدفعات المستقبلية بأسعار اليوم. يصف كل "سطر" مبلغ تدفق نقدي يتكرر لعدد محدد من الفترات المتتالية، مما يتيح لك وصف الأقساط المنتظمة والتدفقات غير المنتظمة معاً بطريقة موجزة. وهي مكافئة من حيث المبدأ لدالة NPV() في برنامج إكسل بالنسبة للتدفقات التي تقع في نهاية الفترة، مع تعديل خاص بالأقساط المستحقة في حالة توقيت بداية الفترة، كما تدعم التركيب أكثر من مرة في الفترة الواحدة.
كيفية الاستخدام
أدخل معدل الخصم لكل فترة، وعدد مرات تركيب الفائدة ضمن الفترة الواحدة، وما إذا كانت التدفقات النقدية تقع في بداية كل فترة أو نهايتها، وعدد الأسطر التي تحتاجها. ولكل سطر، حدّد عدد الفترات المتتالية ومبلغ التدفق النقدي (يُسمح باستخدام الفواصل). تقوم الأداة بتوسيع الأسطر إلى سلسلة زمنية مرتبة ثم تخصم كل فترة.
المعادلة
أولاً، حوّل المعدل الاسمي لكل فترة إلى معدل فعلي لكل فترة يأخذ في الحسبان التركيب \(m\) مرة في الفترة:
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$حيث \(i = \text{النسبة المئوية} / 100\). وبالنسبة للتدفقات في نهاية الفترة:
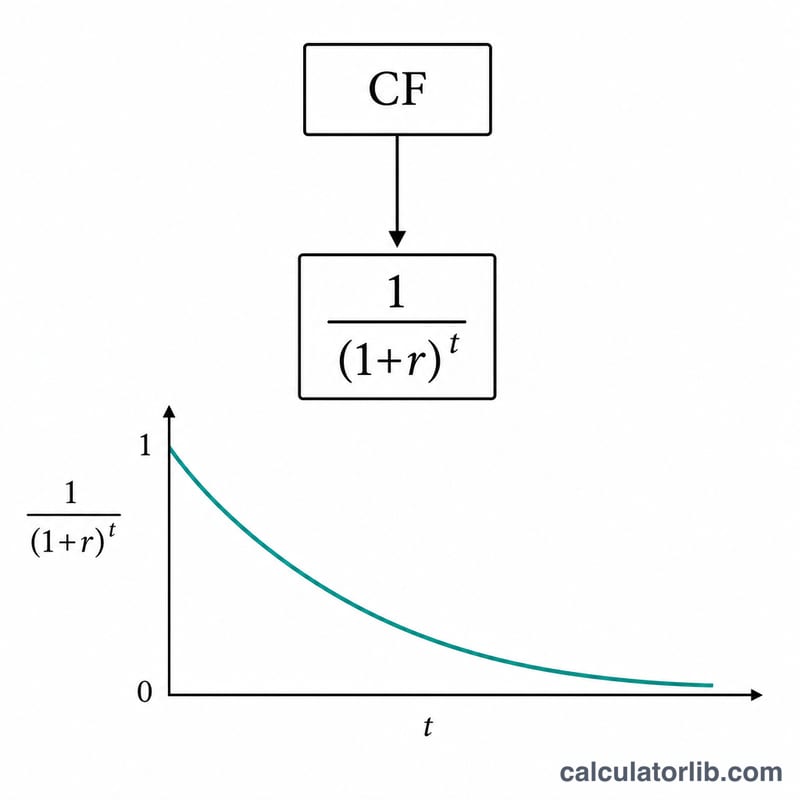
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^t}$$أما التدفقات في بداية الفترة (الأقساط المستحقة):
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$والقيمة الحالية الإجمالية هي مجموع كل قيم \(\text{PV}[t]\).
مثال تطبيقي
بمعدل 4%، و \(m = 12\)، وتوقيت نهاية الفترة، وثلاثة أسطر (5 فترات بقيمة 925.00، و5 فترات بقيمة 725.25، وفترة واحدة بقيمة 2,500.00)، يكون المعدل الفعلي
$$r = \left(1 + \frac{0.04}{12}\right)^{12} - 1 \approx 0.0407415$$(نحو 4.07415%). وبخصم جميع الفترات الإحدى عشرة، نحصل على قيمة حالية إجمالية تبلغ نحو 8,359.44 دولار.
كيف يغيّر المعدل والتوقيت القيمة الحالية
يستخدم الجدول أدناه تدفقاً ثابتاً غير منتظم: 5 فترات بقيمة 925.00 (الفترات 1–5)، ثم 5 فترات بقيمة 725.25 (الفترات 6–10)، ثم فترة واحدة بقيمة 2,500.00 (الفترة 11). المجموع غير المخصوم هو 4,625.00 + 3,626.25 + 2,500.00 = 10,751.25. ضُبط عدد مرات الاحتساب المركّب على 1 لكل فترة، لذلك يساوي المعدل الفعّال لكل فترة المعدل المذكور. جميع المبالغ بوحدة العملة نفسها.
| معدل الخصم | القيمة الحالية، في نهاية الفترة (عادية) | القيمة الحالية، في بداية الفترة (دفعة مستحقة) | البداية − النهاية |
|---|---|---|---|
| 0% | 10,751.25 | 10,751.25 | 0.00 |
| 2% | 9,466.79 | 9,656.13 | 189.34 |
| 4% | 8,395.63 | 8,731.46 | 335.83 |
| 8% | 6,736.24 | 7,275.14 | 538.90 |
يبرز نمطان:
- معدل أعلى، قيمة حالية أقل. يُقسم كل تدفق نقدي على عامل أكبر \((1+r)^t\)، وتتراجع التدفقات المتأخرة أكثر من غيرها. عند 8% تبلغ القيمة الحالية نحو 63% من المجموع غير المخصوم.
- مضاعف التوقيت. نقل كل دفعة من نهاية فترتها إلى بدايتها يقدّمها بفترة واحدة، لذلك \(PV_{\text{begin}} = PV_{\text{end}} \times (1+r)\). مثال عند 4%: \(8{,}395.63 \times 1.04 \approx 8{,}731.46\). وعند 0% يتساوى الاثنان لأنه لا يحدث أي خصم.
تم تقريب الأرقام إلى منزلتين عشريتين؛ وقد تنشأ فروق صغيرة بمقدار 0.01 بسبب التقريب.
المصطلحات والمتغيرات الرئيسية
- القيمة الحالية (PV): المبلغ الذي اليوم يعادل تدفقاً نقدياً مستقبلياً، أو سلسلة منها، عند معدل خصم مختار.
- معدل الخصم (Rate %): المعدل السنوي المئوي المستخدم لتحويل المال المستقبلي إلى قيمته اليوم. ويعكس العائد الذي يمكن أن تحققه في مكان آخر أو المخاطر التي تنسبها إلى التدفقات.
- المعدل الفعّال لكل فترة (r): المعدل المطبّق فعلياً على كل فترة بعد الاحتساب المركّب: \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\)، حيث \(R\) المعدل بالنسبة المئوية و\(m\) عدد مرات الاحتساب المركّب.
- مرات الاحتساب المركّب لكل فترة (m): عدد مرات احتساب الفائدة داخل فترة واحدة. عندما \(m = 1\) يكون \(r = R/100\). كلما زادت \(m\) ارتفع المعدل الفعّال قليلاً وانخفضت القيمة الحالية.
- سطر التدفق النقدي: صف من المدخلات يتكون من عدد من الفترات المتتالية والمبلغ النقدي المستلم في كل منها (على سبيل المثال، 5 فترات بقيمة 925.00).
- توقيت نهاية الفترة (العادي): يحدث كل تدفق نقدي في نهاية فترته، لذلك يُخصم التدفق الأول بفترة كاملة.
- توقيت بداية الفترة (الدفعة المستحقة): يحدث كل تدفق نقدي في بداية فترته، لذلك يُخصم كل تدفق لفترة أقل. القيمة الحالية هي القيمة الحالية في نهاية الفترة × (1 + r).
- عامل الخصم: \(1/(1+r)^t\)، وهو العدد الذي تضربه في التدفق النقدي للفترة \(t\) للحصول على قيمته الحالية.
- التدفقات النقدية المنتظمة مقابل غير المنتظمة: المنتظمة (الدفعات المتساوية) تعني مبالغ متطابقة في كل فترة؛ أما غير المنتظمة فتعني أن المبالغ تتغير من فترة إلى أخرى، لذلك يجب خصم كل مبلغ على حدة ثم جمعها.
تفسير نتيجة القيمة الحالية
القيمة الحالية هي المبلغ الإجمالي الواحد اليوم الذي يعادل ماليًا مجموع التدفقات النقدية المستقبلية بأكملها، وفق معدل الخصم والتوقيت اللذين افترضتهما. فإذا استطعت استثمار هذا المبلغ بمعدل الخصم، فسيكون قادرًا على إعادة إنتاج التدفقات.
- أثر المعدل: يخفض معدل الخصم الأعلى القيمة الحالية، ويرفعها المعدل الأدنى. وعند 0% تساوي القيمة الحالية المجموع البسيط للتدفقات.
- أثر التوقيت: تُخصم التدفقات المستلمة لاحقًا بقدر أكبر، لذلك تكون القيمة الحالية لسلسلة تتركز في فترات بعيدة أقل من القيمة الحالية للمجموع نفسه إذا استُلم مبكرًا. ويرفع توقيت بداية الفترة القيمة الحالية بعامل \(1+r\) مقارنةً بتوقيت نهاية الفترة.
- الصلة بصافي القيمة الحالية (NPV): مقارنة القيمة الحالية للتدفقات الداخلة المستقبلية بتكلفة أولية هي أساس صافي القيمة الحالية: \(NPV = PV - \text{initial cost}\). تعني القيمة الموجبة أن التدفقات الداخلة المخصومة تتجاوز التكلفة عند ذلك المعدل، وتعني القيمة السالبة أنها لا تتجاوزها.
- حساسية الافتراضات: تعتمد النتيجة كليًا على المعدل والاحتساب المركّب والتوقيت المفترضة، وتعامل التدفقات النقدية على أنها مؤكدة. اختبر عدة معدلات معقولة، كما في جدول المقارنة أعلاه، بدلًا من الاعتماد على رقم واحد.
هذه معلومات تعليمية عامة وليست نصيحة مالية. وفيما يخص قرارات الاستثمار أو القروض أو العقود، استشر مختصًا مؤهلًا.
الأسئلة الشائعة
ماذا لو كان المعدل صفراً؟ يصبح كل عامل خصم مساوياً للواحد، فتساوي القيمة الحالية المجموع البسيط لجميع التدفقات النقدية.
ما معنى عدد مرات التركيب في الفترة؟ يقسم الفترة الواحدة إلى \(m\) فترات فرعية (مثل التركيب الشهري ضمن فترة سنوية)، مما يرفع المعدل الفعلي لكل فترة فوق المعدل الاسمي.
ما الفرق بين توقيت البداية والنهاية؟ توقيت بداية الفترة يعامل كل تدفق وكأنه يقع قبل فترة واحدة، لذا: \(\text{PV}_{\text{البداية}} = \text{PV}_{\text{النهاية}} \times (1 + r)\).