Что делает этот калькулятор
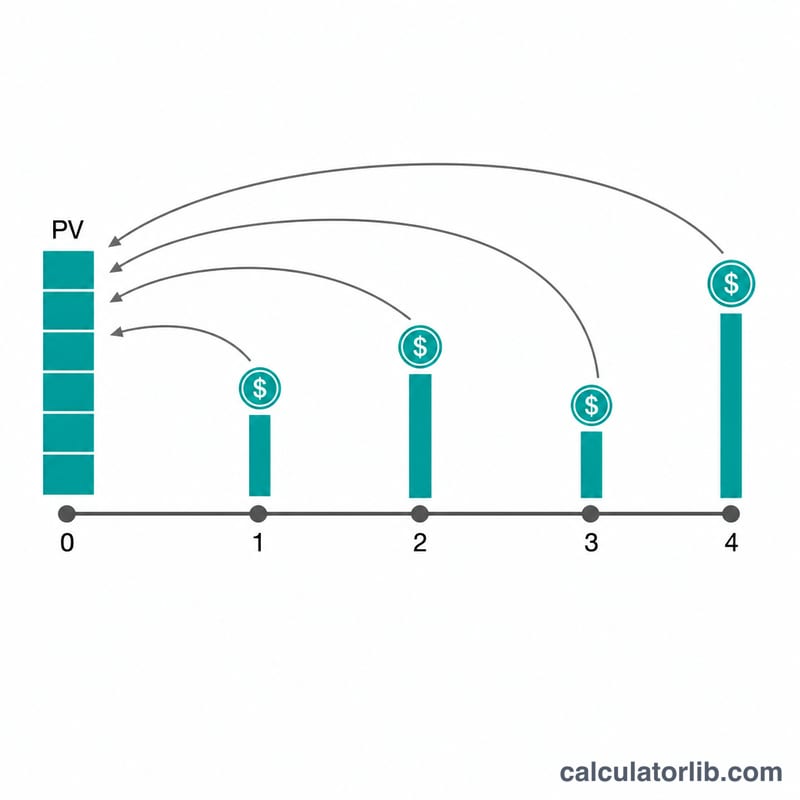
Калькулятор приведённой стоимости неравномерных денежных потоков показывает, сколько серия будущих поступлений стоит сегодня. Каждая «строка» задаёт сумму платежа, который повторяется заданное число подряд идущих периодов, — поэтому одинаково компактно можно описать и ровный аннуитет, и совершенно нерегулярный поток. По сути это аналог функции ЧПС() (NPV) в Excel для платежей в конце периода, с поправкой на аннуитет пренумерандо для платежей в начале периода, плюс возможность капитализации несколько раз за период.
Как пользоваться
Укажите ставку дисконтирования за период, сколько раз проценты капитализируются внутри одного периода, происходят ли платежи в начале или в конце каждого периода и сколько строк вам нужно. Для каждой строки задайте число подряд идущих периодов и сумму денежного потока (запятые допускаются). Калькулятор разворачивает строки в хронологический поток и дисконтирует каждый период.
Формула
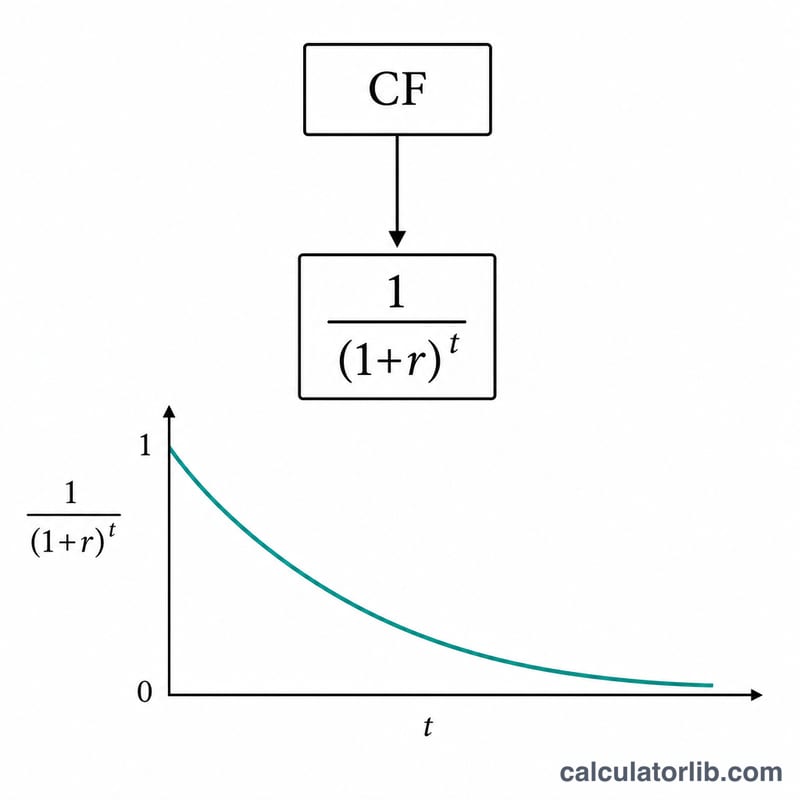
Сначала переведём номинальную ставку за период в эффективную с учётом капитализации m раз за период: $$r = \left(1 + \frac{i}{m}\right)^m - 1$$ где \(i\) = ставка в процентах / 100. Для платежей в конце периода: $$\text{PV}[t] = \frac{CF[t]}{(1 + r)^t}$$ Для платежей в начале периода (аннуитет пренумерандо): $$\text{PV}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$ Итоговая приведённая стоимость — это сумма всех \(\text{PV}[t]\).
Разбор примера
При ставке 4%, \(m = 12\), платежах в конце периода и трёх строках (5 периодов по 925,00; 5 периодов по 725,25; 1 период 2 500,00) эффективная ставка равна $$r = \left(1 + \frac{0{,}04}{12}\right)^{12} - 1 \approx 0{,}0407415$$ (примерно 4,07415%). После дисконтирования всех 11 периодов итоговая приведённая стоимость составляет около 8 359,44 $.
Частые вопросы
Что будет, если ставка равна нулю? Каждый коэффициент дисконтирования становится равным 1, поэтому приведённая стоимость равна простой сумме всех денежных потоков.
Что означает число капитализаций за период? Один период делится на \(m\) подынтервалов (например, ежемесячная капитализация внутри годового периода), из-за чего эффективная ставка за период оказывается выше номинальной.
Чем отличаются платежи в начале и в конце периода? При платеже в начале периода каждый поток считается наступившим на один период раньше, поэтому \(\text{PV}_{\text{начало}} = \text{PV}_{\text{конец}} \times (1 + r)\).
Как ставка и сроки меняют приведённую стоимость
В таблице ниже используется один фиксированный неравномерный поток: 5 периодов по 925,00 (периоды 1–5), затем 5 периодов по 725,25 (периоды 6–10), затем 1 период на 2 500,00 (период 11). Недисконтированная сумма составляет 4 625,00 + 3 626,25 + 2 500,00 = 10 751,25. Начисление процентов установлено 1 раз в период, поэтому эффективная ставка за период равна заявленной ставке. Все суммы указаны в одной и той же денежной единице.
| Ставка дисконтирования | PV, в конце периода (обычный аннуитет) | PV, в начале периода (аннуитет-пренумерандо) | Начало − Конец |
|---|---|---|---|
| 0% | 10 751,25 | 10 751,25 | 0,00 |
| 2% | 9 466,79 | 9 656,13 | 189,34 |
| 4% | 8 395,63 | 8 731,46 | 335,83 |
| 8% | 6 736,24 | 7 275,14 | 538,90 |
Выделяются две закономерности:
- Выше ставка — ниже PV. Каждый денежный поток делится на больший множитель \((1+r)^t\), и наибольшее уменьшение получают более поздние платежи. При 8% PV составляет около 63% от недисконтированной суммы.
- Множитель за сроки. Перенос каждого платежа с конца периода на его начало сдвигает его на один период вперёд, поэтому \(PV_{\text{начало}} = PV_{\text{конец}} \times (1+r)\). Например, при 4%: \(8{,}395{,}63 \times 1{,}04 \approx 8{,}731{,}46\). При 0% оба значения одинаковы, так как дисконтирования не происходит.
Значения округлены до двух знаков после запятой; небольшие расхождения в 0,01 могут возникать из-за округления.
Ключевые термины и переменные
- Приведённая стоимость (PV): сумма на сегодняшний день, эквивалентная будущему денежному потоку или их совокупности при выбранной ставке дисконтирования.
- Ставка дисконтирования (Ставка %): годовая процентная ставка, используемая для пересчёта будущих денег в сегодняшние. Она отражает доходность, которую можно получить в другом месте, или риск, который вы приписываете потокам.
- Эффективная ставка за период (r): ставка, фактически применяемая за период после начисления процентов: \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\), где \(R\) — ставка в процентах, а \(m\) — количество начислений.
- Количество начислений в периоде (m): сколько раз проценты начисляются в течение одного периода. При \(m = 1\) получаем \(r = R/100\). Большее \(m\) даёт немного более высокую эффективную ставку и более низкую PV.
- Строка денежного потока: одна строка входных данных, состоящая из нескольких последовательных периодов и суммы денежного потока, получаемой в каждом из них (например, 5 периодов по 925,00).
- Платежи в конце периода (обычный аннуитет): каждый денежный поток происходит в конце своего периода, поэтому первый поток дисконтируется на полный период.
- Платежи в начале периода (аннуитет-пренумерандо): каждый денежный поток происходит в начале своего периода, поэтому каждый поток дисконтируется на один период меньше. PV равна PV на конец периода × (1 + r).
- Коэффициент дисконтирования: \(1/(1+r)^t\) — число, на которое умножают денежный поток периода \(t\), чтобы получить его приведённую стоимость.
- Равномерные и неравномерные денежные потоки: равномерные (аннуитет) означают одинаковые суммы в каждом периоде; неравномерные означают, что суммы различаются от периода к периоду, поэтому каждую из них нужно дисконтировать отдельно, а затем сложить.
Интерпретация результата приведённой стоимости
Приведённая стоимость — это единовременная сумма сегодня, финансово эквивалентная всему потоку будущих денежных поступлений, при заданных ставке дисконтирования и сроках. Если бы вы могли инвестировать эту сумму под ставку дисконтирования, она позволила бы воспроизвести весь поток.
- Эффект ставки: более высокая ставка дисконтирования снижает PV, а более низкая — повышает. При 0% PV равна простой сумме потоков.
- Эффект сроков: поступления, получаемые позже, дисконтируются сильнее, поэтому поток, смещённый к отдалённым периодам, имеет более низкую PV, чем та же сумма, полученная раньше. Платежи в начале периода повышают PV в \(1+r\) раз по сравнению с платежами в конце периода.
- Связь с NPV: сравнение PV будущих поступлений с первоначальными затратами лежит в основе чистой приведённой стоимости: \(NPV = PV - \text{первоначальные затраты}\). Положительный NPV означает, что дисконтированные поступления превышают затраты при данной ставке; отрицательный NPV означает обратное.
- Чувствительность к допущениям: результат полностью зависит от принятых ставки, начисления процентов и сроков, а также предполагает, что денежные потоки гарантированы. Проверяйте несколько правдоподобных ставок, как в сравнительной таблице выше, а не опирайтесь на одно число.
Это общая учебная информация, а не финансовая рекомендация. Для решений об инвестициях, кредитах или контрактах обратитесь к квалифицированному специалисту.