Bu hesaplayıcı ne işe yarar?
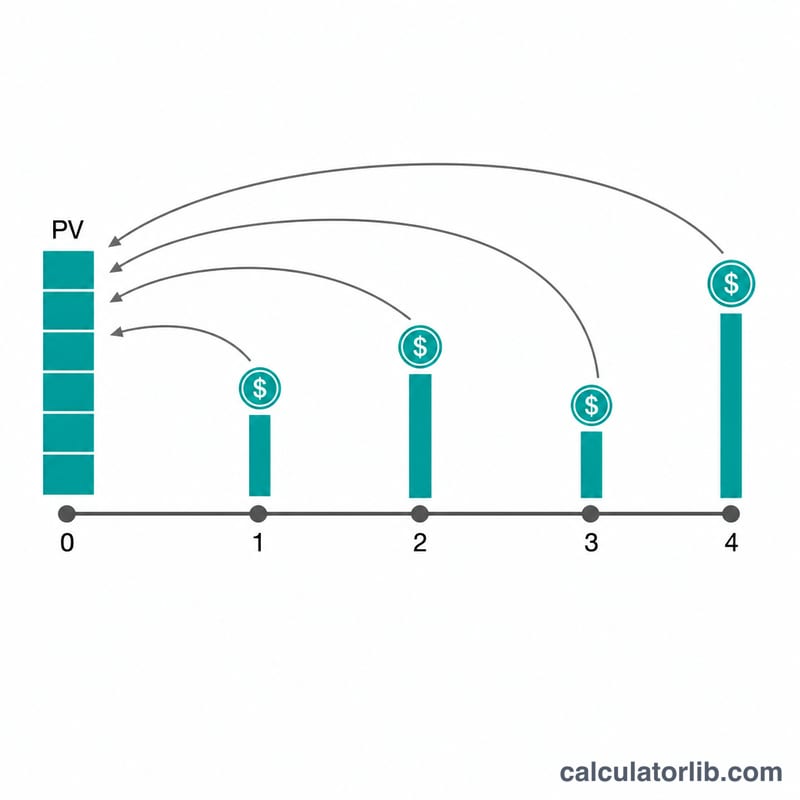
Düzensiz Nakit Akışlarının Bugünkü Değeri Hesaplayıcı, gelecekte gerçekleşecek bir dizi nakit akışının bugünkü karşılığını bulur. Her "satır", belirlediğiniz ardışık dönem sayısı boyunca tekrar eden bir nakit akışı tutarını ifade eder; böylece hem eşit anüiteleri hem de düzensiz akışları kısa ve derli toplu biçimde tanımlayabilirsiniz. Mantık olarak dönem sonu akışlar için Excel'deki NPV() (Türkçe Excel'de NBD) işlevine denktir; dönem başı zamanlama için anüite-düe düzeltmesi içerir ve ayrıca dönem başına birden fazla bileşik faiz hesabını da destekler.
Nasıl kullanılır?
Dönem başına iskonto oranını, bir dönem içinde faizin kaç kez bileşiklendiğini, nakit akışlarının her dönemin başında mı yoksa sonunda mı gerçekleştiğini ve kaç satıra ihtiyaç duyduğunuzu girin. Her satır için ardışık dönem sayısını ve nakit akışı tutarını yazın (virgül kullanabilirsiniz). Araç, satırları kronolojik bir akışa dönüştürür ve her dönemi ayrı ayrı iskonto eder.
Formül
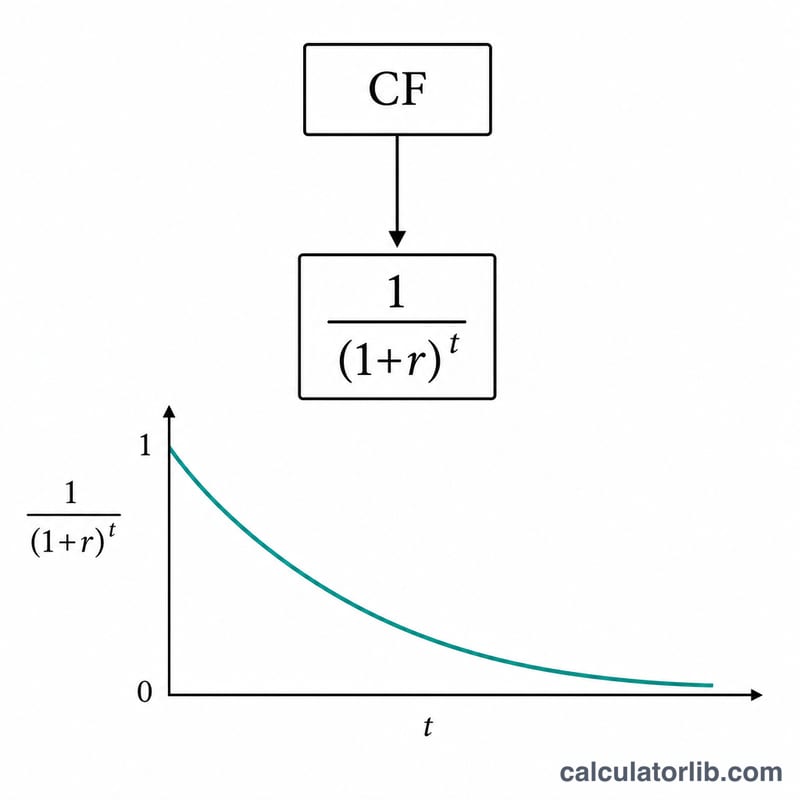
Önce nominal dönem oranını, dönem başına m kez bileşiklenmeyi dikkate alan etkin dönem oranına çevirin: $$r = \left(1 + \frac{i}{m}\right)^m - 1$$ burada \(i = \text{oranYüzdesi} / 100\). Dönem sonu akışları için $$\text{PV}[t] = \frac{CF[t]}{(1 + r)^t}$$ Dönem başı akışları (anüite-düe) için $$\text{PV}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$ Toplam bugünkü değer ise tüm \(\text{PV}[t]\) değerlerinin toplamıdır.
Örnek hesaplama
Oran %4, m = 12, dönem sonu ve üç satır (5 dönem boyunca 925,00; 5 dönem boyunca 725,25; 1 dönem boyunca 2.500,00) için etkin oran $$r = \left(1 + \frac{0{,}04}{12}\right)^{12} - 1 \approx 0{,}0407415$$ (yaklaşık %4,07415) olur. Tüm 11 dönem iskonto edildiğinde toplam bugünkü değer yaklaşık 8.359,44 $ olarak bulunur.
Oran ve Zamanlamanın Bugünkü Değere Etkisi
Aşağıdaki tablo, düzensiz bir nakit akışını kullanır: 925,00 tutarında 5 dönem (1–5. dönemler), ardından 725,25 tutarında 5 dönem (6–10. dönemler), ardından 2.500,00 tutarında 1 dönem (11. dönem). İskonto edilmemiş toplam 4.625,00 + 3.626,25 + 2.500,00 = 10.751,25 'tir. Dönem başına bileşik faiz sayısı 1 olarak ayarlanmıştır, dolayısıyla dönem başına etkin oran, belirtilen orana eşittir. Tüm tutarlar aynı para biriminde gösterilmiştir.
| İskonto oranı | Dönem sonu bugünkü değer (olağan) | Dönem başı bugünkü değer (peşin ödemeli anuite) | Dönem başı − Dönem sonu |
|---|---|---|---|
| 0% | 10.751,25 | 10.751,25 | 0,00 |
| 2% | 9.466,79 | 9.656,13 | 189,34 |
| 4% | 8.395,63 | 8.731,46 | 335,83 |
| 8% | 6.736,24 | 7.275,14 | 538,90 |
İki eğilim öne çıkıyor:
- Oran yükseldikçe bugünkü değer düşer. Her nakit akışı daha büyük bir \((1+r)^t\) çarpanına bölünür ve sonraki akışlar en çok azalır. %8'de bugünkü değer, iskonto edilmemiş toplamın yaklaşık %63'ü kadardır.
- Zamanlama çarpanı. Her ödemeyi döneminin sonundan başına taşımak, her birini bir dönem öne çeker, dolayısıyla \(PV_{\text{başlangıç}} = PV_{\text{sonuç}} \times (1+r)\) olur. Örneğin %4'te: \(8{,}395{,}63 \times 1{,}04 \approx 8{,}731{,}46\). %0'da iki değer aynıdır, çünkü iskonto uygulanmaz.
Rakamlar iki ondalık basamağa yuvarlanmıştır; yuvarlama nedeniyle 0,01 gibi küçük farklar ortaya çıkabilir.
Temel Terimler ve Değişkenler
- Bugünkü değer (PV): seçilen bir iskonto oranında, gelecekteki bir nakit akışına veya bir dizi nakit akışına eş değer olan bugünkü tutar.
- İskonto oranı (Oran %): gelecekteki parayı bugünkü değere çevirmek için kullanılan yıllık yüzde oranı. Başka yerden elde edebileceğiniz getiriyi veya akışlara atadığınız riski yansıtır.
- Dönem başına etkin oran (r): bileşikleştirmeden sonra dönem başına gerçekten uygulanan oran: \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\); burada \(R\) yüzde olarak oranı, \(m\) ise bileşikleştirme sayısını gösterir.
- Dönem başına bileşikleştirme sayısı (m): bir dönem içinde faizin kaç kez bileşikleştirildiği. \(m = 1\) ise \(r = R/100\) olur. Daha büyük \(m\) biraz daha yüksek etkin oran ve daha düşük bugünkü değer verir.
- Nakit akışı satırı: ardışık bir dizi dönem ile bu dönemlerin her birinde alınan nakit akışı tutarından oluşan tek bir girdi satırı (örneğin 925,00 tutarında 5 dönem).
- Dönem sonu (olağan) zamanlaması: her nakit akışı döneminin sonunda gerçekleşir, dolayısıyla ilk akış tam bir dönem iskonto edilir.
- Dönem başı (peşin ödemeli anuite) zamanlaması: her nakit akışı döneminin başında gerçekleşir, dolayısıyla her akış bir dönem daha az iskonto edilir. Bugünkü değer, dönem sonu bugünkü değerin (1 + r) ile çarpımıdır.
- İskonto faktörü: \(1/(1+r)^t\); \(t\). dönemdeki bir nakit akışının bugünkü değerini bulmak için çarptığınız sayıdır.
- Eşit ve düzensiz nakit akışları: eşit (anuite) her dönem aynı tutarları ifade eder; düzensiz ise tutarlar dönemden döneme değişir, bu nedenle her biri ayrı ayrı iskonto edilip sonra toplanmalıdır.
Bugünkü Değer Sonucunu Yorumlamak
Bugünkü değer, varsaydığınız iskonto oranı ve zamanlama koşullarına göre, gelecekteki tüm nakit akışı dizisine finansal olarak eş değer olan tek bir bugünkü toplam tutardır. Bu toplam tutarı iskonto oranında yatırabilseydiniz, bu tutar akış dizisini yeniden oluşturabilirdi.
- Oran etkisi: daha yüksek bir iskonto oranı bugünkü değeri düşürür, daha düşük bir oran ise yükseltir. %0'da bugünkü değer, akışların basit toplamına eşittir.
- Zamanlama etkisi: daha geç alınan akışlar daha yoğun iskonto edilir, bu nedenle toplamı aynı olup daha erken alınan bir akışa göre, uzak dönemlere ağırlıklı bir dizi daha düşük bugünkü değere sahiptir. Dönem başı zamanlaması, dönem sonu zamanlamasına kıyasla bugünkü değeri \(1+r\) çarpanı kadar artırır.
- NBD ile bağlantı: gelecekteki girişlerin bugünkü değerini başlangıçtaki bir maliyetle karşılaştırmak, net bugünkü değerin (NBD) temelidir: \(NBD = PV - \text{başlangıç maliyeti}\). Pozitif bir NBD, o oranda iskonto edilmiş girişlerin maliyeti aştığı anlamına gelir; negatif bir NBD ise aşmadığı anlamına gelir.
- Varsayım duyarlılığı: sonuç tamamen varsayılan orana, bileşikleştirmeye ve zamanlamaya bağlıdır ve nakit akışlarını kesin kabul eder. Tek bir sayıya güvenmek yerine, yukarıdaki karşılaştırma tablosunda olduğu gibi birkaç makul oranı test edin.
Bu yalnızca genel eğitim amaçlı bilgidir, finansal tavsiye değildir. Yatırım, kredi veya sözleşmelerle ilgili kararlar için nitelikli bir uzmana danışın.
Sıkça Sorulan Sorular
Oran sıfır olursa ne olur? Her iskonto faktörü 1'e eşitlenir, dolayısıyla bugünkü değer tüm nakit akışlarının basit toplamına eşit olur.
"Dönem başına bileşiklenme sayısı" ne demek? Bir dönemi m alt aralığa böler (örneğin yıllık bir dönem içinde aylık bileşiklenme) ve etkin dönem oranını nominal oranın üzerine çıkarır.
Dönem başı ile dönem sonu zamanlaması arasındaki fark nedir? Dönem başı seçeneği her akışı bir dönem daha erken gerçekleşmiş kabul eder; bu nedenle \(\text{PV}_{\text{dönembaşı}} = \text{PV}_{\text{dönemsonu}} \times (1 + r)\) olur.