この計算ツールでできること
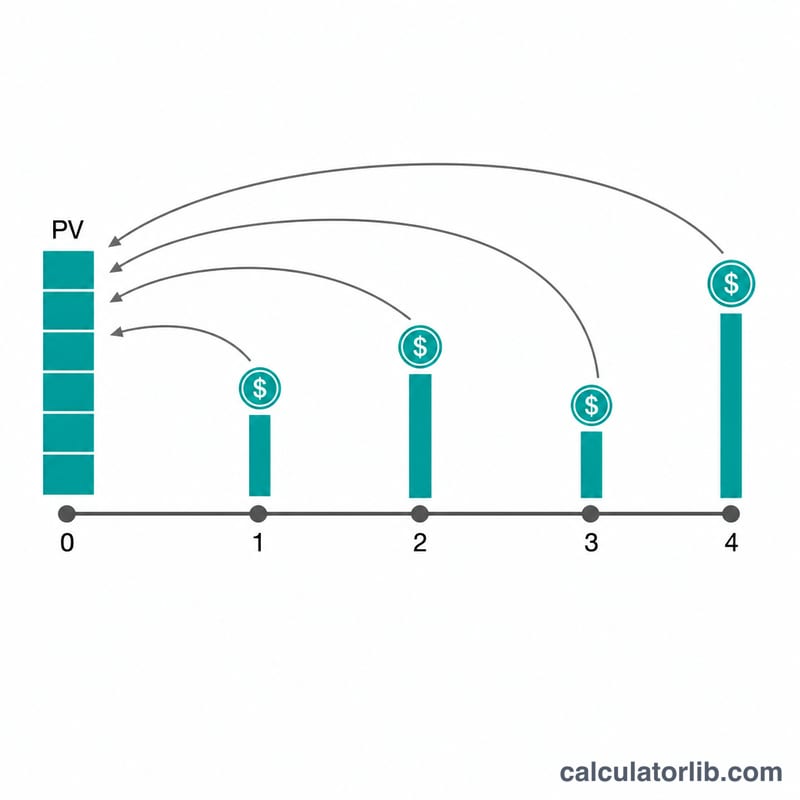
「不規則キャッシュフローの現在価値計算ツール」は、将来発生する一連のキャッシュフローが今日の時点でいくらの価値になるかを求めます。各「行」には、連続する任意の期間数にわたって繰り返されるキャッシュフロー額を入力します。これにより、均等な年金(アニュイティ)型のキャッシュフローも、不規則なキャッシュフローも、コンパクトにまとめて表現できます。考え方としては、期末発生のキャッシュフローに対するExcelのNPV関数とほぼ同じで、期首発生の場合は期首払い年金(アニュイティ・デュー)の調整を加え、さらに1期間あたり複数回の複利計算にも対応しています。
使い方
1期間あたりの割引率、1期間内で利息が複利計算される回数、キャッシュフローが各期間の期首・期末どちらに発生するか、そして必要な行数を入力します。各行には、連続する期間数とキャッシュフロー額(カンマ区切り可)を指定します。ツールはこれらの行を時系列のキャッシュフローに展開し、各期間ごとに割り引いて計算します。
計算式
まず、1期間あたりの名目利率を、1期間あたりm回の複利計算を考慮した実効利率に変換します。
$$r = \left(1 + \frac{i}{m}\right)^m - 1$$(ここで \(i\) = 利率パーセント ÷ 100)。期末発生のキャッシュフローの場合、
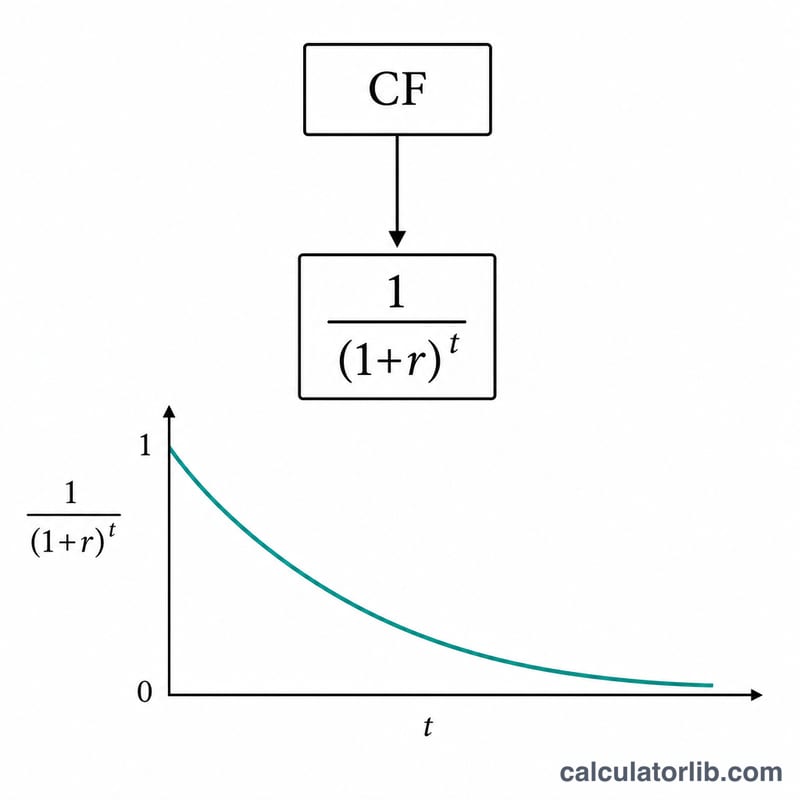
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^t}$$期首発生(期首払い年金)の場合は、
$$\text{PV}[t] = \frac{CF[t]}{(1 + r)^{t-1}}$$現在価値の合計は、すべての \(\text{PV}[t]\) を合算した値になります。
計算例
利率4%、\(m = 12\)、期末発生、3行(925.00を5期間、725.25を5期間、2,500.00を1期間)の場合、実効利率は
$$r = \left(1 + \frac{0.04}{12}\right)^{12} - 1 \approx 0.0407415$$(約4.07415%)となります。全11期間を割り引くと、現在価値の合計は約8,359.44ドルになります。
割引率と時期が現在価値に与える影響
下の表では、不均等なキャッシュフローの一つの流れを用います。期間1~5は各925.00、期間6~10は各725.25、期間11は2,500.00です。割引前の合計は4,625.00 + 3,626.25 + 2,500.00 = 10,751.25です。複利計算は1期間あたり1回に設定しているため、期間あたりの実効利率は表示された利率と等しくなります。金額はすべて同じ通貨単位です。
| 割引率 | 現在価値(期末払い・通常年金) | 現在価値(期首払い・期首年金) | 期首 − 期末 |
|---|---|---|---|
| 0% | 10,751.25 | 10,751.25 | 0.00 |
| 2% | 9,466.79 | 9,656.13 | 189.34 |
| 4% | 8,395.63 | 8,731.46 | 335.83 |
| 8% | 6,736.24 | 7,275.14 | 538.90 |
目立つ傾向は次の2点です。
- 利率が高いほど現在価値は低くなる。 すべてのキャッシュフローは、より大きな係数\((1+r)^t\)で割り引かれ、後の期間のキャッシュフローほど大きく減額されます。8%の場合、現在価値は割引前の合計のおよそ63%です。
- 時期の倍率。 すべての支払いを各期間の期末から期首に移すと、それぞれが1期間前倒しされるため、\(PV_{\text{期首}} = PV_{\text{期末}} \times (1+r)\)となります。例えば4%の場合、\(8{,}395.63 \times 1.04 \approx 8{,}731.46\)です。0%では割引が行われないため、両者は同じになります。
数値は小数点以下2桁に四捨五入しています。そのため、丸めの影響で0.01程度の差が生じることがあります。
主要な用語と変数
- 現在価値(PV): 選択した割引率のもとで、将来のキャッシュフロー(またはその一連の流れ)と同等となる今日の金額です。
- 割引率(利率%): 将来の金銭を現在の価値に換算するために用いる年率です。他で得られる收益率や、そのキャッシュフローに対して見込むリスクを反映します。
- 期間あたりの実効利率(r): 複利計算後に期間ごとに実際に適用される利率で、\(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\)で表されます。ここで\(R\)は利率(%)、\(m\)は複利計算の回数です。
- 期間あたりの複利計算回数(m): 1期間の中で利息が複利計算される回数です。\(m = 1\)のとき、\(r = R/100\)となります。\(m\)が大きいほど実効利率はわずかに高くなり、現在価値は低くなります。
- キャッシュフローの行: 連続する一定数の期間と、各期間に受け取る キャッシュフロー金額からなる入力の1行です(例:925.00を5期間)。
- 期末払い(通常年金)の時期: 各キャッシュフローは各期間の期末に発生するため、最初のキャッシュフローは1期間分割り引かれます。
- 期首払い(期首年金)の時期: 各キャッシュフローは各期間の期首に発生するため、すべてのキャッシュフローが1期間分少なく割り引かれます。現在価値は期末払いの現在価値×(1 + r)です。
- 割引係数: \(1/(1+r)^t\)で、期間\(t\)のキャッシュフローに掛けて現在価値を求める数値です。
- 均等なキャッシュフローと不均等なキャッシュフロー: 均等(年金)とは各期間で同額であることを指します。不均等とは期間ごとに金額が異なることを指し、そのため各金額を個別に割り引いてから合計する必要があります。
現在価値の結果の解釈
現在価値とは、想定した割引率と時期のもとで、将来のキャッシュフロー全体と経済的に同等となる、今日の一括の金額です。想定した割引率と時期を前提とした場合、その一括の金額を割引率で運用できれば、そのキャッシュフローの流れを再現できます。
- 利率の影響: 割引率が高いほど現在価値は低くなり、割引率が低いほど現在価値は高くなります。0%では、現在価値はキャッシュフローの単純な合計に等しくなります。
- 時期の影響: 後で受け取るキャッシュフローほど大きく割り引かれるため、遠い期間に偏ったキャッシュフローは、同じ合計額を早く受け取る場合より現在価値が低くなります。期首払いは、期末払いと比べて現在価値を\(1+r\)倍に高めます。
- NPVとの関係: 将来の流入額の現在価値と初期費用を比較することは、正味現在価値(NPV)の基本です:\(NPV = PV - \text{初期費用}\)。NPVがプラスであれば、その割引率のもとで割り引いた流入額が費用を上回ることを意味し、マイナスであれば上回らないことを意味します。
- 前提への感度: 結果は想定した利率、複利計算、時期に完全に依存しており、キャッシュフローは確実に発生するものとして扱われています。1つの数値に頼るのではなく、上の比較表のように、もっともらしい複数の利率を試してください。
これは一般的な教育目的の情報であり、金融アドバイスではありません。投資、ローン、契約に関する判断については、資格を持つ専門家にご相談ください。
よくある質問
利率がゼロの場合はどうなりますか? 各割引係数が1になるため、現在価値はすべてのキャッシュフローの単純合計と等しくなります。
「1期間あたりの複利回数」とは何を意味しますか? 1つの期間をm個の小区間に分割することを指します(例:年単位の期間内で月次複利)。これにより、実効利率が名目利率より高くなります。
期首発生と期末発生では何が違いますか? 期首発生では、各キャッシュフローが1期間早く発生するものとして扱われます。そのため、\(\text{PV(期首)} = \text{PV(期末)} \times (1 + r)\)という関係になります。