Qué hace esta calculadora
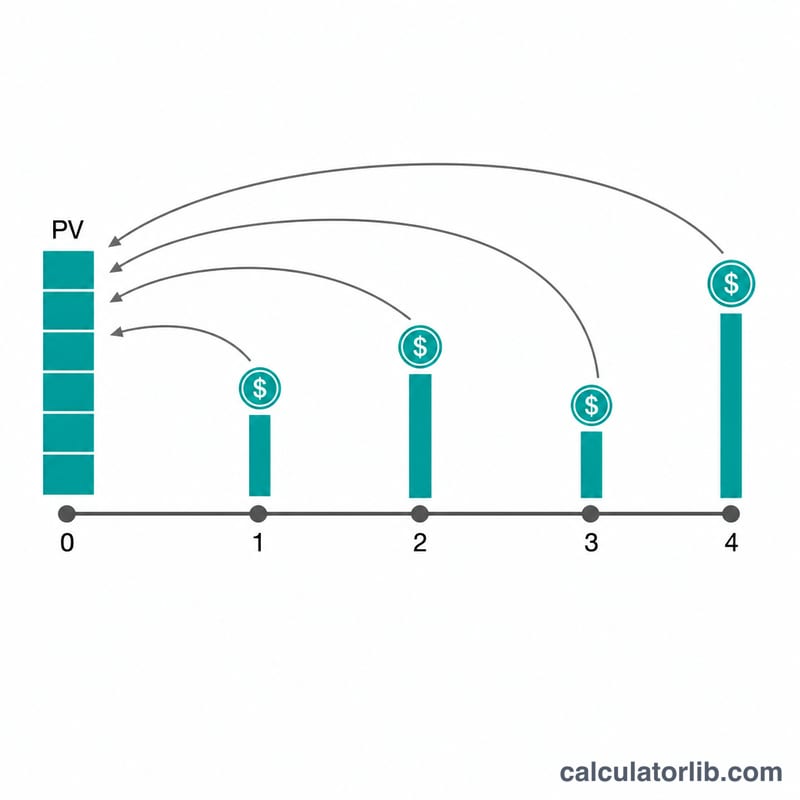
La Calculadora del Valor Actual de Flujos de Caja Desiguales determina cuánto vale hoy una serie de cobros o pagos futuros. Cada «línea» describe un importe que se repite durante un número concreto de períodos consecutivos, de modo que puedes representar de forma compacta tanto rentas constantes (anualidades) como series irregulares. Es conceptualmente equivalente a la función NPV() (VNA en Excel en español) para flujos a final de período, con un ajuste de renta anticipada para el vencimiento al inicio del período, y además admite capitalización más de una vez por período.
Cómo usarla
Introduce la tasa de descuento por período, cuántas veces se capitalizan los intereses dentro de un período, si los flujos se producen al inicio o al final de cada período, y cuántas líneas necesitas. Para cada línea, indica el número de períodos consecutivos y el importe del flujo (puedes usar comas). La herramienta despliega las líneas en una serie cronológica y descuenta cada período.
La fórmula
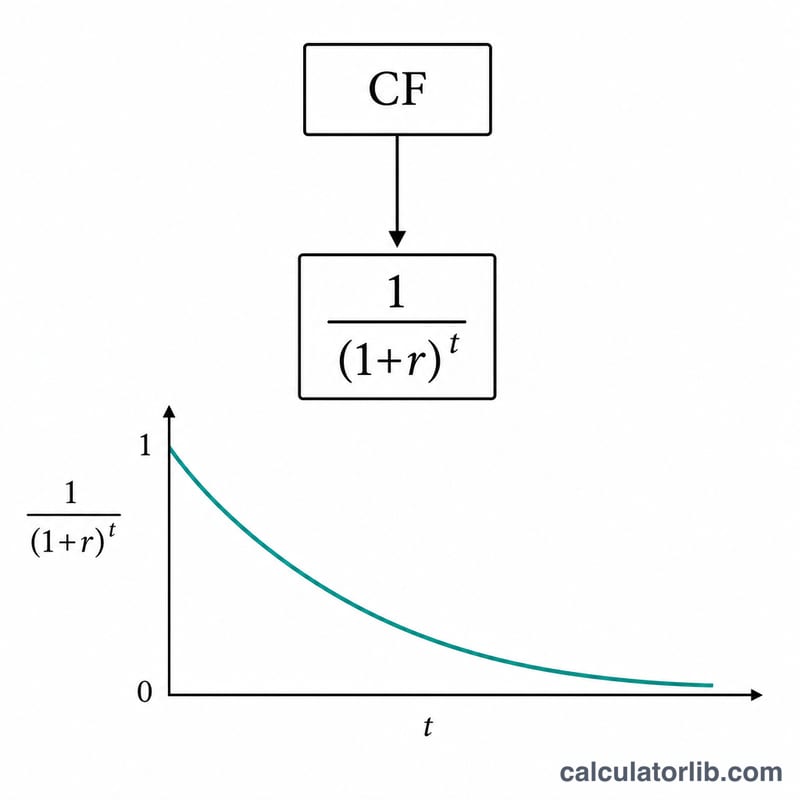
Primero se convierte la tasa nominal por período en una tasa efectiva por período que tiene en cuenta la capitalización m veces por período: $$r = \left(1 + \frac{i}{m}\right)^m - 1,$$ donde \(i = \text{tasaPorcentaje} / 100\). Para flujos a final de período, \(\text{VA}[t] = FC[t] / (1 + r)^t\). Para flujos al inicio del período (renta anticipada), \(\text{VA}[t] = FC[t] / (1 + r)^{t-1}\). El valor actual total es la suma de todos los \(\text{VA}[t]\).
Ejemplo resuelto
Con una tasa del 4 %, m = 12, vencimiento a final de período y tres líneas (5 períodos de 925,00; 5 períodos de 725,25; 1 período de 2.500,00), la tasa efectiva es $$r = \left(1 + \frac{0{,}04}{12}\right)^{12} - 1 \approx 0{,}0407415$$ (alrededor del 4,07415 %). Al descontar los 11 períodos, el valor actual total es de aproximadamente 8.359,44 $.
Cómo la tasa y el momento del pago cambian el valor presente
La tabla siguiente usa un flujo irregular fijo: 5 periodos de 925,00 (periodos 1–5), luego 5 periodos de 725,25 (periodos 6–10), y después 1 periodo de 2.500,00 (periodo 11). El total sin descontar es 4.625,00 + 3.626,25 + 2.500,00 = 10.751,25. La capitalización se fija en 1 por periodo, así que la tasa efectiva por periodo es igual a la tasa indicada. Todos los importes están en la misma unidad monetaria.
| Tasa de descuento | VP, al final del periodo (ordinario) | VP, al inicio del periodo (anualidad anticipada) | Inicio − Final |
|---|---|---|---|
| 0% | 10.751,25 | 10.751,25 | 0,00 |
| 2% | 9.466,79 | 9.656,13 | 189,34 |
| 4% | 8.395,63 | 8.731,46 | 335,83 |
| 8% | 6.736,24 | 7.275,14 | 538,90 |
Se observan dos patrones:
- Tasa más alta, VP más bajo. Cada flujo de caja se divide entre un factor mayor \((1+r)^t\), y los flujos posteriores se reducen más. Al 8%, el VP es aproximadamente el 63% del total sin descontar.
- Multiplicador por momento del pago. Pasar cada pago del final al inicio de su periodo lo adelanta un periodo, por lo que \(VP_{\text{inicio}} = VP_{\text{final}} \times (1+r)\). Por ejemplo, al 4%: \(8{,}395.63 \times 1.04 \approx 8{,}731.46\). Al 0% ambos son idénticos porque no hay descuento.
Las cifras están redondeadas a dos decimales; pueden aparecer diferencias pequeñas de 0,01 por el redondeo.
Términos y variables clave
- Valor presente (VP): el importe de hoy equivalente a un flujo de caja futuro, o a una serie de ellos, a una tasa de descuento elegida.
- Tasa de descuento (Tasa %): la tasa porcentual anual usada para traducir dinero futuro a términos de hoy. Refleja el rendimiento que podrías obtener en otra parte o el riesgo que asignas a los flujos.
- Tasa efectiva por periodo (r): la tasa aplicada realmente por periodo después de la capitalización: \(r = \left(1 + \frac{R}{100\,m}\right)^{m} - 1\), donde \(R\) es la tasa en porcentaje y \(m\) es el número de capitalizaciones.
- Veces de capitalización por periodo (m): cuántas veces se capitalizan los intereses dentro de un periodo. Con \(m = 1\), \(r = R/100\). Un \(m\) mayor da una tasa efectiva algo más alta y un VP más bajo.
- Línea de flujo de caja: una fila de datos formada por un número de periodos consecutivos y el importe del flujo de caja recibido en cada uno de ellos (por ejemplo, 5 periodos de 925,00).
- Momento al final del periodo (ordinario): cada flujo de caja ocurre al final de su periodo, por lo que el primer flujo se descuenta un periodo completo.
- Momento al inicio del periodo (anualidad anticipada): cada flujo de caja ocurre al inicio de su periodo, por lo que cada flujo se descuenta un periodo menos. El VP es el VP al final del periodo × (1 + r).
- Factor de descuento: \(1/(1+r)^t\), el número por el que se multiplica un flujo de caja del periodo \(t\) para obtener su valor presente.
- Flujos de caja iguales vs. irregulares: los iguales (una anualidad) son importes idénticos en cada periodo; los irregulares varían de un periodo a otro, por lo que cada uno debe descontarse individualmente y luego sumarse.
Interpretación del resultado del valor presente
El valor presente es la suma global única de hoy que es financieramente equivalente a todo el flujo de caja futuro, dados la tasa de descuento y el momento de pago que supusiste. Si pudieras invertir esa suma a la tasa de descuento, podría reproducir el flujo.
- Efecto de la tasa: una tasa de descuento más alta reduce el VP, y una tasa más baja lo aumenta. Al 0% el VP es igual a la suma simple de los flujos.
- Efecto del momento del pago: los flujos recibidos más tarde se descuentan con más intensidad, por lo que un flujo concentrado en periodos lejanos tiene un VP menor que el mismo total recibido antes. El momento al inicio del periodo eleva el VP en un factor de \(1+r\) frente al momento al final del periodo.
- Relación con el VAN: comparar el VP de los ingresos futuros con un costo inicial es la base del valor actual neto: \(VAN = VP - \text{costo inicial}\). Un VAN positivo significa que los ingresos descontados superan el costo a esa tasa; un VAN negativo significa que no lo hacen.
- Sensibilidad a los supuestos: el resultado depende por completo de la tasa, la capitalización y el momento supuestos, y trata los flujos de caja como seguros. Prueba varias tasas plausibles, como en la tabla comparativa de arriba, en lugar de confiar en un solo número.
Esta es información educativa general, no asesoramiento financiero. Para decisiones sobre inversiones, préstamos o contratos, consulta a un profesional cualificado.
Preguntas frecuentes
¿Qué ocurre si la tasa es cero? Cada factor de descuento se vuelve 1, así que el valor actual equivale a la simple suma de todos los flujos de caja.
¿Qué significa la capitalización por período? Divide un período en m subintervalos (por ejemplo, capitalización mensual dentro de un período anual), lo que eleva la tasa efectiva por período por encima de la tasa nominal.
¿En qué se diferencian el vencimiento al inicio y al final? El vencimiento al inicio considera que cada flujo se produce un período antes, de modo que \(\text{VA}_{\text{inicio}} = \text{VA}_{\text{final}} \times (1 + r)\).