
财务比率计算器

财务比率计算器

增长中 AI Skill PRO

输入计算

负债比率

流动性比率

运营效率比率

盈利能力比率

股票/市场比率

数学公式

D/E=总债务股东权益总额资产负债率=负债总额资产总额利息保障倍数=EBIT利息费用\begin{gathered} \text{D/E} = \frac{\text{总债务}}{\text{股东权益总额}} \qquad \text{资产负债率} = \frac{\text{负债总额}}{\text{资产总额}} \\[1.5em] \text{利息保障倍数} = \frac{\text{EBIT}}{\text{利息费用}} \end{gathered}
显示计算步骤 (4)
  1. 流动性比率

    流动比率=流动资产流动负债速动比率=流动资产−存货−预付费用流动负债现金比率=现金及现金等价物流动负债\begin{gathered} \text{流动比率} = \frac{\text{流动资产}}{\text{流动负债}} \\[1.5em] \text{速动比率} = \frac{\text{流动资产} - \text{存货} - \text{预付费用}}{\text{流动负债}} \\[1.5em] \text{现金比率} = \frac{\text{现金及现金等价物}}{\text{流动负债}} \end{gathered}

    流动比率、速动比率(流动资产减去存货和预付费用)以及现金比率,均除以流动负债

  2. 运营效率与现金转换周期

    CCC=DIO+DSO−DPO总资产周转率=净销售额资产总额其中{DIO=天数×平均存货COGSDSO=天数×平均应收账款净销售额DPO=天数×平均应付账款COGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{总资产周转率} = \frac{\text{净销售额}}{\text{资产总额}} \\[1.5em] \text{其中}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{天数} \times \text{平均存货}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{天数} \times \text{平均应收账款}}{\text{净销售额}} \\ \text{DPO} &= \dfrac{\text{天数} \times \text{平均应付账款}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO,其中 DIO、DSO 和 DPO 将周转率换算为天数;总资产周转率 = 净销售额 / 资产总额

  3. 盈利能力比率

    毛利率=毛利润营业收入×100%营业利润率=营业利润营业收入×100%净利率=净利润营业收入×100%ROA=净利润资产总额×100%ROE=净利润股东权益总额×100%\begin{gathered} \text{毛利率} = \frac{\text{毛利润}}{\text{营业收入}} \times 100\% \qquad \text{营业利润率} = \frac{\text{营业利润}}{\text{营业收入}} \times 100\% \\[1.5em] \text{净利率} = \frac{\text{净利润}}{\text{营业收入}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{净利润}}{\text{资产总额}} \times 100\% \qquad \text{ROE} = \frac{\text{净利润}}{\text{股东权益总额}} \times 100\% \end{gathered}

    基于营业收入的毛利率、营业利润率和净利率,以及资产收益率和净资产收益率

  4. 每股指标与市场比率

    EPS=净利润−优先股股息流通在外股数P/E=市场价格EPSBVPS=普通股股东权益流通在外股数股息收益率=每股股息市场价格×100%\begin{gathered} \text{EPS} = \frac{\text{净利润} - \text{优先股股息}}{\text{流通在外股数}} \qquad \text{P/E} = \frac{\text{市场价格}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{普通股股东权益}}{\text{流通在外股数}} \qquad \text{股息收益率} = \frac{\text{每股股息}}{\text{市场价格}} \times 100\% \end{gathered}

    EPS = (净利润 - 优先股股息) / 股数;P/E = 价格 / EPS;BVPS = 普通股股东权益 / 股数;股息收益率 = 每股股息 / 价格

使用统计

广告

结果

流动比率(短期偿债能力)
2
数值高于 1.0 表示流动资产足以覆盖流动负债

负债比率

资产负债率 0.4167
负债权益比(负债/权益) 0.7143
负债权益比(债务/权益) 0.5714
权益比率 0.5833
债务资本比率 0.3636
利息保障倍数 6

流动性比率

流动比率 2
速动比率(酸性测试比率) 1.2667
现金比率 0.5
净营运资本 30,000

运营效率比率

存货周转率 4.8
存货周转天数(DIO) 76.04
应收账款周转率 11.1111
应收账款周转天数(DSO) 32.85
应付账款周转率 8
应付账款周转天数(DPO) 45.63
总资产周转率 1.6667
营业周期(天) 108.89
现金转换周期(天) 63.27

盈利能力比率

毛利率 40%
营业利润率 15%
净利润率 10%
资产收益率(ROA) 16.67%
净资产收益率(ROE) 28.57%

股票/市场比率

每股收益(EPS) 2
市盈率(P/E) 25
股息率 3%
股息支付率 75%
每股账面价值 7
市净率(P/B) 7.1429

报告本页错误

这个计算器能做什么

财务比率计算器把企业三大核心财务报表——资产负债表、利润表以及(间接涉及的)现金流量表——中的原始数据,转化为分析师用来评估财务健康状况的标准比率。它将五大类比率集成在一个工具中:偿债比率(杠杆与偿债能力)、流动性比率(短期偿付账款的能力)、营运比率(资产与营运资金的使用效率)、盈利能力比率(每单位销售额、资产或权益所创造的利润)以及股票/市场比率(每股指标与估值指标)。这些定义不受具体国家会计准则限制,在美国公认会计原则(GAAP)或国际财务报告准则(IFRS)下同样适用,也契合中国企业会计准则的分析思路。请将所有金额输入项视为同一货币;除按天数计算和每股指标外,比率本身均为无量纲数值。

使用方法

在各个板块填入你手头有的数据即可——并不需要每个字段都填满。默认值模拟了一家示例小公司。每项结果都是一次简单的除法运算,因此当分母为空或为零时,工具会返回N/A,而不是报错。利润率、收益率和回报率以百分比形式显示;与周转相关的天数指标会采用你设定的"期间天数"(常见取值为 365 天或 360 天)。
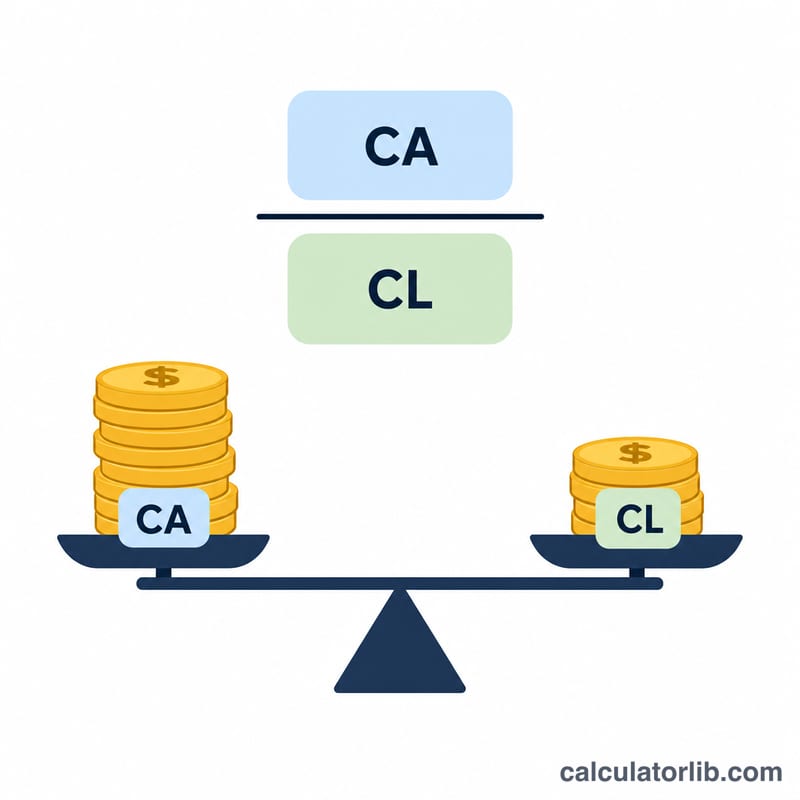
流动比率即流动资产除以流动负债
流动比率用流动资产与流动负债对比,衡量短期偿债能力。

公式详解

流动性:流动比率 = 流动资产 / 流动负债;速动比率则剔除了存货和预付费用。偿债:资产负债率 = 负债总额 / 资产总额;利息保障倍数 = 息税前利润(EBIT)/ 利息费用(注意它使用的是营业利润,而非净利润)。营运:存货周转率 = 销货成本 / 平均存货,存货周转天数(DIO)= 期间天数 / 存货周转率;现金转换周期 = DIO + DSO − DPO。盈利能力:净资产收益率(ROE)= 100 × 净利润 / 股东权益。股票:每股收益(EPS)=(净利润 − 优先股股利)/ 普通股股数;市盈率(P/E)= 股价 / 每股收益。

$$\text{流动比率} = \dfrac{\text{流动资产}}{\text{流动负债}}$$$$\text{ROE} = 100 \times \dfrac{\text{净利润}}{\text{股东权益}}$$
广告

实例演示

以默认值为例:流动资产 60,000、流动负债 30,000,得出流动比率为 2.0。

$$\text{流动比率} = \dfrac{60{,}000}{30{,}000} = 2.0$$

负债总额 50,000 除以资产总额 120,000,得出资产负债率为 0.4167。

$$\dfrac{50{,}000}{120{,}000} = 0.4167$$

净利润 20,000 除以股东权益 70,000,得出净资产收益率(ROE)为 28.57%。

$$\text{ROE} = 100 \times \dfrac{20{,}000}{70{,}000} = 28.57\%$$

在净利润 20,000、股数 10,000 股的情况下,每股收益(EPS)= 2.0;若股价为 50,则市盈率(P/E)为 25.0。

$$\text{EPS} = \dfrac{20{,}000}{10{,}000} = 2.0$$$$\text{P/E} = \dfrac{50}{2.0} = 25.0$$
源自资产负债表和利润表的四类财务比率
财务比率分为偿债、流动性、营运和盈利四类,根据资产负债表和利润表计算。

常见问题

为什么有些结果显示 N/A?当某个比率的分母为零或留空时(例如每股收益为零时的市盈率),该比率在数学上没有意义,因此工具显示 N/A,而不是无穷大。

股东权益或净利润可以为负吗?可以。出现亏损会使利润率和净资产收益率变为负值,而负的股东权益会使产权比率(D/E)翻为负数——计算器会如实显示这些数值,让你看到真实的财务状况。

该用 360 天还是 365 天?两种都是被广泛接受的惯例,默认值为 365 天。请选择与你所在公司或行业的报告标准一致的天数,以保证对比口径统一。

最后更新:

金融热门计算器

查看全部金融计算器















