
Calculateur de ratios financiers

Calculateur de ratios financiers

En croissance AI Skill PRO

Entrez le calcul

Ratios d'endettement

Ratios de liquidité

Ratios d'activité

Ratios de rentabilité

Ratios boursiers / de marché

Formule

D/E=Dette totaleCapitaux propres totauxRatio d'endettement=Total des dettesTotal de l'actifCouverture des intérêts=EBITCharges d'intérêts\begin{gathered} \text{D/E} = \frac{\text{Dette totale}}{\text{Capitaux propres totaux}} \qquad \text{Ratio d'endettement} = \frac{\text{Total des dettes}}{\text{Total de l'actif}} \\[1.5em] \text{Couverture des intérêts} = \frac{\text{EBIT}}{\text{Charges d'intérêts}} \end{gathered}
Afficher les étapes du calcul (4)
  1. Ratios de liquidité

    Ratio de liquidité générale=Actif circulantPassif à court termeRatio de liquidité réduite=Actif circulant−Stocks−Charges constatées d'avancePassif à court termeRatio de liquidité immédiate=Trésorerie et équivalentsPassif à court terme\begin{gathered} \text{Ratio de liquidité générale} = \frac{\text{Actif circulant}}{\text{Passif à court terme}} \\[1.5em] \text{Ratio de liquidité réduite} = \frac{\text{Actif circulant} - \text{Stocks} - \text{Charges constatées d'avance}}{\text{Passif à court terme}} \\[1.5em] \text{Ratio de liquidité immédiate} = \frac{\text{Trésorerie et équivalents}}{\text{Passif à court terme}} \end{gathered}

    Ratio de liquidité générale, ratio de liquidité réduite (actif circulant moins stocks et charges constatées d'avance) et ratio de liquidité immédiate, tous divisés par le passif à court terme

  2. Efficacité et cycle de conversion de trésorerie

    CCC=DIO+DSO−DPORotation de l'actif=Ventes nettesTotal de l'actifoù{DIO=Jours×Stock moyenCOGSDSO=Jours×Créances clients moyennesVentes nettesDPO=Jours×Dettes fournisseurs moyennesCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{Rotation de l'actif} = \frac{\text{Ventes nettes}}{\text{Total de l'actif}} \\[1.5em] \text{où}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{Jours} \times \text{Stock moyen}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{Jours} \times \text{Créances clients moyennes}}{\text{Ventes nettes}} \\ \text{DPO} &= \dfrac{\text{Jours} \times \text{Dettes fournisseurs moyennes}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO, où DIO, DSO et DPO convertissent les ratios de rotation en jours ; Rotation de l'actif = Ventes nettes / Total de l'actif

  3. Ratios de rentabilité

    Marge brute=Bénéfice brutChiffre d'affaires×100%Marge d'exploitation=Résultat d'exploitationChiffre d'affaires×100%Marge nette=Résultat netChiffre d'affaires×100%ROA=Résultat netTotal de l'actif×100%ROE=Résultat netCapitaux propres totaux×100%\begin{gathered} \text{Marge brute} = \frac{\text{Bénéfice brut}}{\text{Chiffre d'affaires}} \times 100\% \qquad \text{Marge d'exploitation} = \frac{\text{Résultat d'exploitation}}{\text{Chiffre d'affaires}} \times 100\% \\[1.5em] \text{Marge nette} = \frac{\text{Résultat net}}{\text{Chiffre d'affaires}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{Résultat net}}{\text{Total de l'actif}} \times 100\% \qquad \text{ROE} = \frac{\text{Résultat net}}{\text{Capitaux propres totaux}} \times 100\% \end{gathered}

    Marges brute, d'exploitation et nette sur le chiffre d'affaires, ainsi que rentabilité de l'actif et rentabilité des capitaux propres

  4. Ratios par action et ratios boursiers

    EPS=Résultat net−Dividendes préférentielsActions en circulationP/E=Cours de marchéEPSBVPS=Capitaux propres ordinairesActions en circulationRendement du dividende=Dividende par actionCours de marché×100%\begin{gathered} \text{EPS} = \frac{\text{Résultat net} - \text{Dividendes préférentiels}}{\text{Actions en circulation}} \qquad \text{P/E} = \frac{\text{Cours de marché}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{Capitaux propres ordinaires}}{\text{Actions en circulation}} \qquad \text{Rendement du dividende} = \frac{\text{Dividende par action}}{\text{Cours de marché}} \times 100\% \end{gathered}

    BPA = (Résultat net - Dividendes préférentiels) / Actions ; PER = Cours / BPA ; Valeur comptable par action = Capitaux propres ordinaires / Actions ; Rendement du dividende = Dividende par action / Cours

Statistiques d'utilisation

Publicité

Résultats

Ratio de liquidité générale (solvabilité à court terme)
2
Une valeur supérieure à 1,0 signifie que l'actif circulant couvre les dettes à court terme

Ratios d'endettement

Ratio d'endettement 0,4167
Ratio dettes/capitaux propres (passif/capitaux propres) 0,7143
Ratio dettes/capitaux propres (dette/capitaux propres) 0,5714
Ratio de fonds propres 0,5833
Ratio dette/capital 0,3636
Couverture des intérêts 6

Ratios de liquidité

Ratio de liquidité générale 2
Ratio de liquidité immédiate (test acide) 1,2667
Ratio de trésorerie 0,5
Fonds de roulement net 30 000

Ratios d'activité

Rotation des stocks 4,8
Délai d'écoulement des stocks (DIO) 76,04
Rotation des créances clients 11,1111
Délai moyen de recouvrement (DSO) 32,85
Rotation des dettes fournisseurs 8
Délai moyen de paiement des fournisseurs (DPO) 45,63
Rotation des actifs 1,6667
Cycle d'exploitation (jours) 108,89
Cycle de conversion de trésorerie (jours) 63,27

Ratios de rentabilité

Marge brute (%) 40%
Marge d'exploitation 15%
Marge nette 10%
Rentabilité des actifs (ROA) 16,67%
Rentabilité des capitaux propres (ROE) 28,57%

Ratios boursiers / de marché

Bénéfice par action (BPA) 2
Ratio cours/bénéfice (PER) 25
Rendement du dividende 3%
Taux de distribution des dividendes 75%
Valeur comptable par action 7
Ratio cours/valeur comptable (P/B) 7,1429

Signaler une erreur sur cette page

À quoi sert ce calculateur

Le calculateur de ratios financiers transforme les chiffres bruts issus des trois états financiers fondamentaux d'une entreprise — le bilan, le compte de résultat et (indirectement) le tableau des flux de trésorerie — en ratios standard que les analystes utilisent pour évaluer la santé financière. Il regroupe cinq familles de ratios dans un seul outil : l'endettement (levier et solvabilité), la liquidité (capacité à honorer ses dettes à court terme), l'exploitation (efficacité d'utilisation des actifs et du besoin en fonds de roulement), la rentabilité (bénéfice généré par unité de chiffre d'affaires, d'actif ou de capitaux propres) et les ratios boursiers (mesures par action et de valorisation). Les définitions sont indépendantes de toute réglementation et s'appliquent aussi bien selon les normes US GAAP que les normes IFRS. Considérez chaque montant saisi comme exprimé dans la même devise ; les ratios sont sans dimension, à l'exception des mesures exprimées en jours et par action.

Comment l'utiliser

Saisissez les chiffres dont vous disposez pour chaque section — vous n'avez pas besoin de remplir tous les champs. Les valeurs par défaut correspondent à un petit exemple d'entreprise. Chaque résultat est une simple division : un dénominateur vide ou égal à zéro renvoie donc N/A plutôt qu'une erreur. Les marges, rendements et taux de rentabilité sont affichés en pourcentage ; les mesures exprimées en jours reposent sur le nombre de jours de la période que vous indiquez (365 ou 360 sont les conventions les plus courantes).
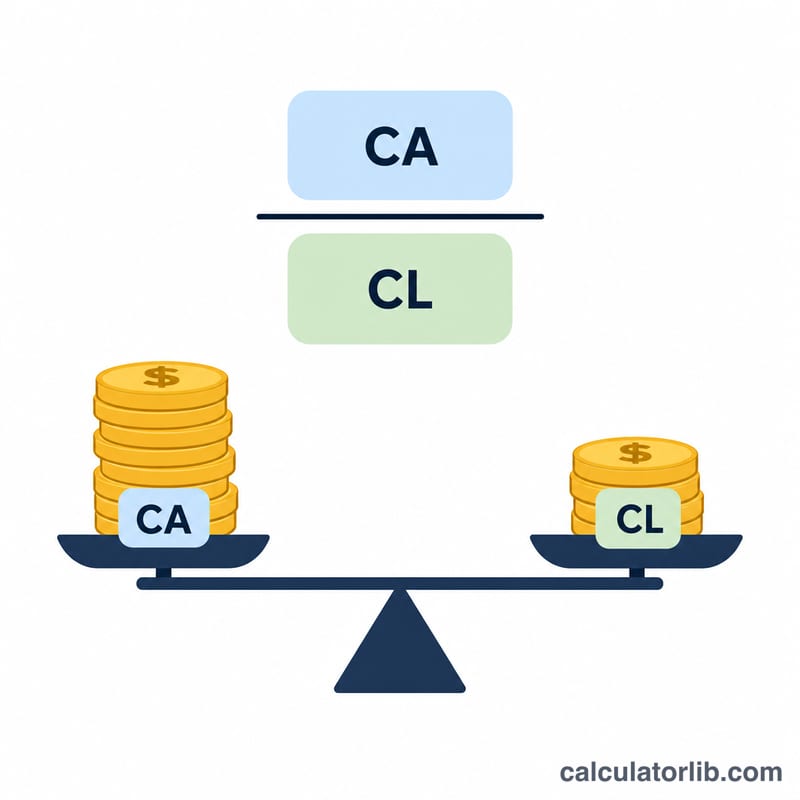
Ratio de liquidité générale : actif circulant divisé par passif circulant
Le ratio de liquidité générale compare l'actif circulant au passif circulant pour évaluer la liquidité à court terme.

Les formules expliquées

Liquidité : ratio de liquidité générale $$\text{Ratio de liquidité générale} = \dfrac{\text{Actif circulant}}{\text{Passif circulant}}$$ le ratio de liquidité réduite (quick ratio) exclut les stocks et les charges constatées d'avance. Endettement : ratio d'endettement = total du passif / total de l'actif ; la couverture des intérêts (Times Interest Earned) = EBIT / charges d'intérêts (notez qu'elle utilise le résultat d'exploitation, et non le résultat net). Exploitation : rotation des stocks = coût des marchandises vendues / stock moyen, et le DIO = jours / rotation des stocks ; le cycle de conversion de trésorerie \(\text{DIO} + \text{DSO} - \text{DPO}\). Rentabilité : ROE $$\text{ROE} = 100 \times \dfrac{\text{Résultat net}}{\text{Capitaux propres}}$$ Bourse : BPA = (résultat net − dividendes préférentiels) / nombre d'actions ; PER = cours / BPA.

Publicité

Exemple chiffré

Avec les valeurs par défaut : un actif circulant de 60 000 et un passif circulant de 30 000 donnent un ratio de liquidité générale de 2,0. Un total du passif de 50 000 sur un total de l'actif de 120 000 donne un ratio d'endettement de 0,4167. Un résultat net de 20 000 sur des capitaux propres de 70 000 donne un ROE de 28,57 % : $$\text{ROE} = 100 \times \dfrac{20\,000}{70\,000} = 28{,}57\,\%$$ Avec un résultat net de 20 000 et 10 000 actions, le BPA = 2,0, et pour un cours de 50, le PER est de 25,0.
Quatre catégories de ratios financiers issus du bilan et du compte de résultat
Les ratios financiers se répartissent en endettement, liquidité, exploitation et rentabilité, calculés à partir du bilan et du compte de résultat.

FAQ

Pourquoi certains résultats affichent-ils N/A ? Un ratio n'est pas défini lorsque son dénominateur est nul ou vide (par exemple le PER lorsque le BPA est égal à zéro) : l'outil affiche alors N/A plutôt qu'une valeur infinie.

Les capitaux propres ou le résultat net peuvent-ils être négatifs ? Oui. Une perte rend les marges et le ROE négatifs, et des capitaux propres négatifs inversent le signe du ratio d'endettement (D/E) — le calculateur les affiche tels quels pour que vous ayez une image fidèle de la situation.

Faut-il utiliser 360 ou 365 jours ? Les deux conventions sont acceptées ; 365 est la valeur par défaut. Choisissez celle qui correspond à la norme de reporting de votre entreprise ou de votre secteur afin de garantir des comparaisons cohérentes.


Dernière mise à jour:

Les plus populaires dans Finance

Voir toutes les calculatrices de Finance














