À quoi sert ce calculateur
Cet outil calcule les indicateurs de croissance (seichosei) d'une entreprise : six taux de croissance annuels classiques, issus de son compte de résultat et de son bilan. Il s'inspire de l'analyse des états financiers à la japonaise (à partir des chiffres d'un rapport boursier : le bilan et le compte de résultat), mais les formules de ratios sont universelles et s'appliquent à tous les référentiels comptables. Un poste, le « résultat ordinaire » (keijo rieki), est propre à la comptabilité japonaise et se situe entre le résultat d'exploitation et le résultat avant impôt ; les utilisateurs hors Japon peuvent y saisir un montant équivalent (en France, on parlerait plutôt de résultat courant avant impôt) ou simplement ignorer cette ligne.
Mode d'emploi
Saisissez les valeurs de la période courante et de la période précédente pour chaque poste, exprimées dans la même unité monétaire (la source utilise par défaut le millier de yens, mais les ratios sont indépendants de l'unité tant que les deux périodes partagent la même). Pour le « capital total », indiquez le total du passif plus l'actif net, qui correspond au total de l'actif. Pour les « capitaux propres », saisissez le montant total de l'actif net. Le calculateur renvoie chaque taux de croissance sous forme de pourcentage.
La formule expliquée
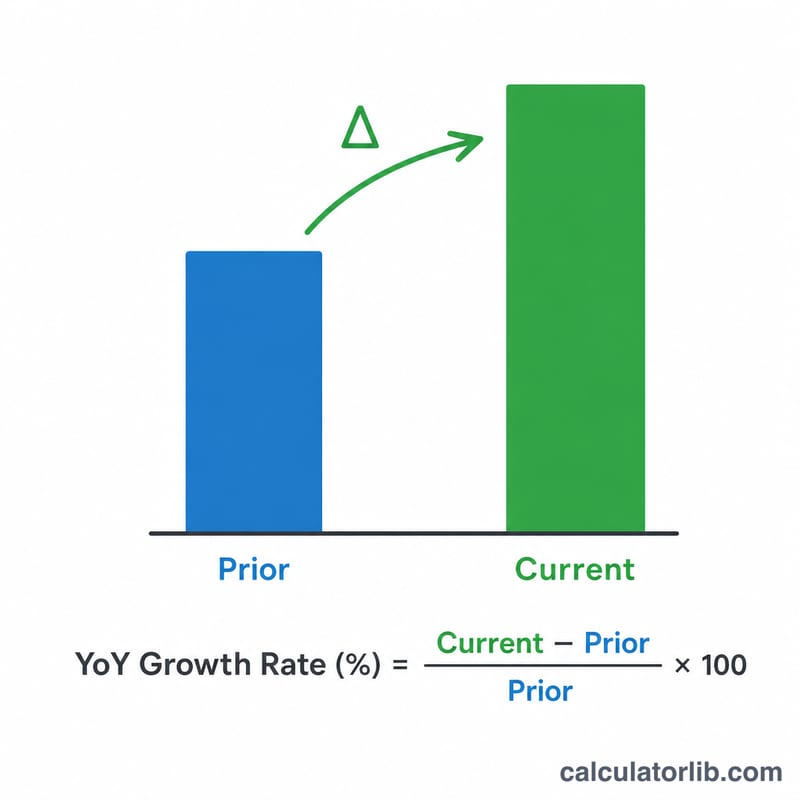
Chaque taux de croissance repose sur la même logique :
$$\text{Taux de croissance} = \frac{\text{Valeur courante} - \text{Valeur précédente}}{\text{Valeur précédente}} \times 100\%$$Un résultat positif signifie que le poste a progressé d'une année sur l'autre ; un résultat négatif signifie qu'il a reculé. Si la valeur précédente est nulle, le taux n'est pas défini. Si un résultat antérieur était négatif (une perte) et est devenu positif, interprétez le signe avec prudence : le pourcentage peut être trompeur, lisez-le plutôt comme un redressement.
Exemple chiffré
Un chiffre d'affaires de 100 000 l'an passé et de 115 000 cette année donne
$$\frac{115000 - 100000}{100000} \times 100 = 15{,}0\,\%$$(excellent, car ≥ 10). Avec un résultat d'exploitation de 8 000 → 9 500, le taux est de \(18{,}75\,\%\) ; un résultat ordinaire de 8 500 → 10 200 donne \(20{,}0\,\%\) ; un résultat net de 5 000 → 6 000 donne \(20{,}0\,\%\) ; un capital total de 120 000 → 130 000 donne \(8{,}33\,\%\) ; et des capitaux propres de 40 000 → 45 000 donnent \(12{,}5\,\%\).
Glossaire des termes financiers
- Chiffre d'affaires (ventes)
- Le montant total qu'une entreprise gagne en vendant des biens ou des services sur une période, avant déduction des coûts. Selon les US GAAP et les IFRS, on parle de « revenue » ou de « net sales » (chiffre d'affaires net).
- Résultat d'exploitation
- Chiffre d'affaires moins le coût des ventes et les frais commerciaux, généraux et administratifs. Il mesure le bénéfice issu des activités principales de l'entreprise, avant intérêts et éléments hors exploitation. Équivalent approximatif : operating income (US GAAP) ou operating profit (IFRS, où cette ligne n'est pas strictement définie et peut varier selon les entreprises).
- Bénéfice ordinaire (keijo rieki)
- Un poste de résultat utilisé dans les états financiers japonais (normes comptables japonaises, Japanese GAAP). Il correspond au résultat d'exploitation, plus les produits financiers et autres produits hors exploitation (comme les intérêts et dividendes perçus), moins les charges hors exploitation (comme les intérêts payés). Il se situe entre le résultat d'exploitation et le résultat avant impôt : il exclut les gains et pertes extraordinaires (par exemple, les plus-values de cession d'actifs ou les pertes liées à une catastrophe), qui sont ajoutés ou soustraits ensuite pour arriver au résultat avant impôts sur le résultat. Les US GAAP et les IFRS n'ont pas de poste formel « bénéfice ordinaire » ; l'idée la plus proche est le résultat des activités poursuivies avant impôt, hors éléments inhabituels, mais il n'est pas identique.
- Résultat net
- Le bénéfice restant après toutes les charges, les éléments extraordinaires et les impôts sur le résultat. Au Japon, il s'agit généralement du « profit attributable to owners of parent » (résultat part du groupe). Équivalent à net income (US GAAP) ou profit for the period (IFRS).
- Total du capital
- Dans l'usage japonais, il s'agit du total des passifs plus les capitaux propres (net assets), qui, par l'identité comptable, est égal au total de l'actif. Équivalent à « total liabilities and equity » (US GAAP/IFRS). Dans ce calculateur, il est saisi dans le champ « total liabilities and equity » (total des passifs et capitaux propres).
- Capitaux propres des actionnaires / actif net
- Total de l'actif moins total des passifs : la part résiduelle revenant aux propriétaires, comprenant le capital social, les primes d'émission et les bénéfices non distribués. Les états financiers japonais utilisent le terme « net assets » (actif net), qui peut aussi inclure des éléments comme les intérêts minoritaires et les droits de souscription d'actions ; il peut donc être plus large que les capitaux propres au sens strict. Équivalent à total equity (US GAAP/IFRS).
- Période précédente et période en cours
- La période en cours est l'exercice le plus récent analysé ; la période précédente est l'exercice immédiatement antérieur, de durée comparable. Les taux de croissance comparent les deux.
- Taux de croissance d'une année sur l'autre (en glissement annuel, YoY)
- La variation en pourcentage entre la période précédente et la période en cours :
$$\text{Taux de croissance} = \frac{ \text{Actuel} - \text{Précédent} }{ \text{Précédent} } \times 100\%$$
Interpréter vos taux de croissance
Chacun des six ratios répond à une question différente. Lisez-les ensemble plutôt qu'isolément. Les seuils ci-dessous (≥10 % fort, ≤-1 % prudence, ≥0,5 % pour le total du capital) sont les niveaux de référence utilisés par cet outil ; ce sont de simples règles de présélection, et non des normes universelles ni des conseils.
- Croissance du chiffre d'affaires : indique si la demande ou les prix font progresser le chiffre d'affaires. Un résultat de 10 % ou plus est considéré comme fort ; -1 % ou moins est signalé comme un point de vigilance. La croissance du chiffre d'affaires peut provenir des volumes, des prix, de nouveaux produits ou d'acquisitions.
- Croissance du résultat d'exploitation : indique si les activités principales deviennent plus rentables. Si le résultat d'exploitation croît plus vite que le chiffre d'affaires, les marges s'élargissent probablement, ce qui est souvent attribué au levier opérationnel (charges fixes réparties sur un chiffre d'affaires plus élevé). S'il croît moins vite que le chiffre d'affaires, les coûts augmentent plus rapidement que les revenus.
- Croissance du bénéfice ordinaire : intègre les éléments de financement et autres éléments hors exploitation (intérêts, dividendes, gains ou pertes de change). Un écart entre la croissance du résultat d'exploitation et celle du bénéfice ordinaire signale des variations d'éléments hors exploitation plutôt que de l'activité principale.
- Croissance du résultat net : le résultat final après éléments extraordinaires et impôts. Il peut diverger fortement du bénéfice ordinaire en raison de gains ou pertes ponctuels, de dépréciations ou de changements de taux d'imposition.
- Croissance du total du capital : la croissance du total des passifs et capitaux propres (égal au total de l'actif) indique une expansion du bilan. Un niveau de 0,5 % ou plus est considéré comme une expansion positive. Une expansion financée par la dette diffère d'une expansion financée par les bénéfices non distribués ; vérifiez donc la composition.
- Croissance des capitaux propres des actionnaires : reflète principalement les bénéfices non distribués cumulés (résultat net moins dividendes), auxquels s'ajoutent les émissions d'actions, et qui sont réduits par les rachats d'actions, les dividendes ou les pertes. Des capitaux propres qui croissent plus vite que le total du capital impliquent une part croissante des capitaux propres dans le financement.
Mises en garde
- Base négative ou proche de zéro : si la valeur précédente est nulle, le ratio est indéfini ; si elle est négative ou très faible, le pourcentage est trompeur ou énorme. Par exemple, passer d'une perte de 10 à un bénéfice de 5 donne un calcul de -150 %, qui ne décrit pas correctement une amélioration. Dans ces cas, comparez les montants absolus.
- Éléments ponctuels : les gains ou pertes extraordinaires affectent le résultat net (et les capitaux propres totaux), mais pas le résultat d'exploitation. Examinez les causes sous-jacentes.
- Acquisitions et cessions : elles peuvent augmenter ou diminuer le chiffre d'affaires et le total du capital sans refléter une croissance organique.
- Changements comptables et durée des exercices : une modification des normes, la conversion monétaire ou un exercice de durée différente peuvent fausser les comparaisons.
- Différences sectorielles : la croissance normale, les marges et l'intensité capitalistique varient fortement selon les secteurs et les cycles économiques ; un seuil de 10 % peut donc être facile à atteindre dans un secteur et irréaliste dans un autre.
Il s'agit d'informations pédagogiques générales, et non de conseils en investissement ou en finance.
FAQ
Qu'est-ce qu'un bon taux de croissance ? Pour le chiffre d'affaires et le résultat, un repère courant est : excellent à 10 % ou plus, signal d'alerte à −1 % ou en deçà. Pour le capital total, même une faible croissance positive (≥ 0,5 %) est un bon signe ; pour les capitaux propres, 10 % ou plus indique une solidité notable.
L'unité monétaire a-t-elle une importance ? Non. Comme chaque ratio divise la valeur courante par la valeur précédente, le résultat est un pourcentage pur, indépendant de l'unité, tant que les deux montants utilisent la même.
Qu'est-ce que le « résultat ordinaire » ? C'est un poste des normes comptables japonaises (keijo rieki) égal au résultat d'exploitation augmenté ou diminué des produits et charges hors exploitation, comme les intérêts. Remplacez-le par un montant équivalent (proche du résultat courant avant impôt en France) si vos états ne le mentionnent pas.