Công cụ này dùng để làm gì
Công cụ này giúp bạn tính các chỉ số tăng trưởng (seichosei) của một doanh nghiệp — gồm sáu tỷ lệ tăng trưởng chuẩn so với năm trước, được lấy từ báo cáo kết quả kinh doanh và bảng cân đối kế toán. Mô hình tính được xây dựng theo cách phân tích báo cáo tài chính của Nhật Bản (dựa trên số liệu trong báo cáo chứng khoán: bảng cân đối kế toán và báo cáo kết quả kinh doanh), nhưng các công thức tỷ lệ mang tính phổ quát và áp dụng được cho bất kỳ chuẩn mực kế toán nào. Riêng khoản mục "lợi nhuận thường xuyên" (keijo rieki) là đặc thù của kế toán Nhật Bản, nằm giữa lợi nhuận hoạt động và lợi nhuận trước thuế; người dùng ở Việt Nam có thể thay bằng một chỉ tiêu tương đương hoặc bỏ qua dòng này.
Cách sử dụng
Nhập giá trị của kỳ hiện tại và kỳ trước cho từng khoản mục theo cùng một đơn vị tiền tệ (mặc định trong tài liệu gốc là nghìn yên, nhưng tỷ lệ không phụ thuộc vào đơn vị, miễn là kỳ hiện tại và kỳ trước dùng chung một đơn vị). Với "Tổng vốn", bạn nhập tổng nợ phải trả cộng vốn chủ sở hữu — bằng đúng tổng tài sản. Với "Vốn chủ sở hữu", nhập tổng giá trị tài sản thuần. Công cụ sẽ trả về từng tỷ lệ tăng trưởng dưới dạng phần trăm.
Giải thích công thức
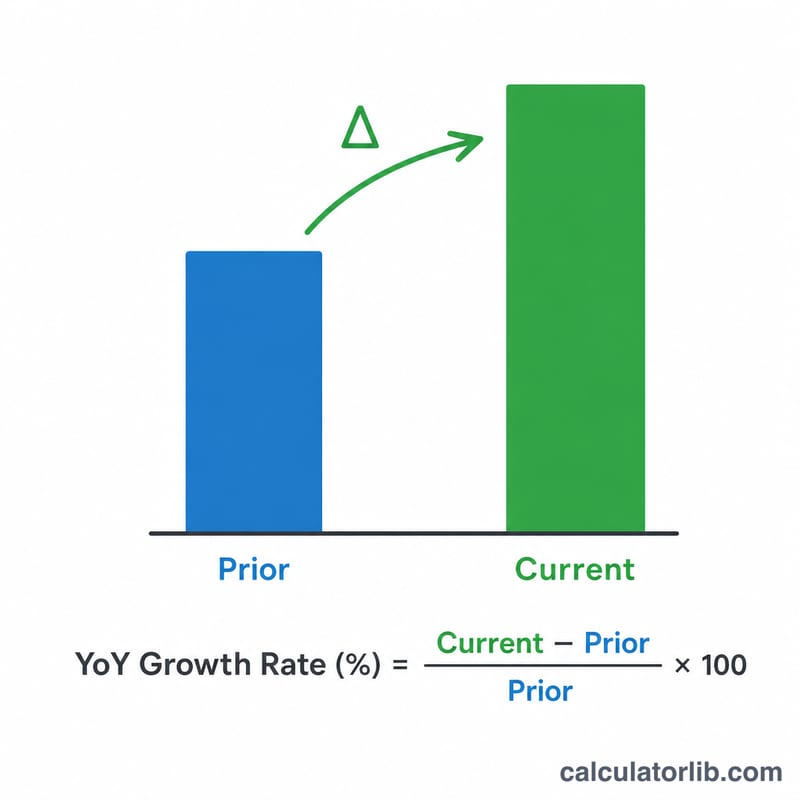
Mọi tỷ lệ tăng trưởng đều dùng chung một dạng:
$$\text{Tỷ lệ tăng trưởng} = \frac{\text{Kỳ hiện tại} - \text{Kỳ trước}}{\text{Kỳ trước}} \times 100\%$$Kết quả dương nghĩa là chỉ tiêu đã tăng so với năm trước; kết quả âm nghĩa là chỉ tiêu giảm. Nếu giá trị kỳ trước bằng 0 thì tỷ lệ không xác định. Nếu lợi nhuận kỳ trước âm (lỗ) rồi chuyển sang dương, hãy cẩn trọng với dấu — con số phần trăm có thể gây hiểu nhầm, nên đọc nó như một sự "đảo chiều" từ lỗ sang lãi.
Ví dụ minh họa
Doanh thu kỳ trước 100.000 và kỳ hiện tại 115.000 cho ra
$$\frac{115000 - 100000}{100000} \times 100 = 15{,}0\%$$(rất tốt, vì ≥ 10). Lợi nhuận hoạt động 8.000 → 9.500 đạt tỷ lệ \(18{,}75\%\); lợi nhuận thường xuyên 8.500 → 10.200 cho \(20{,}0\%\); lợi nhuận ròng 5.000 → 6.000 cho \(20{,}0\%\); tổng vốn 120.000 → 130.000 cho \(8{,}33\%\); và vốn chủ sở hữu 40.000 → 45.000 cho \(12{,}5\%\).
Bảng thuật ngữ tài chính
- Doanh thu bán hàng (revenue)
- Tổng số tiền một công ty thu được từ việc bán hàng hóa hoặc dịch vụ trong một kỳ, trước khi trừ chi phí. Theo US GAAP và IFRS, khoản này được gọi là "revenue" hoặc "net sales".
- Lợi nhuận từ hoạt động kinh doanh (Operating profit)
- Doanh thu bán hàng trừ đi giá vốn hàng bán và chi phí bán hàng, chi phí quản lý doanh nghiệp. Chỉ tiêu này đo lường lợi nhuận từ hoạt động kinh doanh cốt lõi trước lãi vay và các khoản thu nhập, chi phí ngoài hoạt động kinh doanh. Tương đương gần đúng: operating income (US GAAP) hoặc operating profit (IFRS, nơi chỉ tiêu này không được định nghĩa chặt chẽ và có thể khác nhau giữa các công ty).
- Lợi nhuận thường xuyên (keijo rieki)
- Chỉ tiêu lợi nhuận được sử dụng trong báo cáo tài chính của Nhật Bản (Japanese GAAP). Chỉ tiêu này bằng lợi nhuận từ hoạt động kinh doanh cộng thu nhập ngoài hoạt động (như tiền lãi và cổ tức nhận được) trừ chi phí ngoài hoạt động (như tiền lãi đã trả). Nó nằm giữa lợi nhuận từ hoạt động kinh doanh và lợi nhuận trước thuế: không bao gồm các khoản lãi, lỗ bất thường (ví dụ, lãi từ bán tài sản hoặc lỗ do thiên tai), các khoản này được cộng hoặc trừ sau đó để đạt được lợi nhuận trước thuế thu nhập doanh nghiệp. US GAAP và IFRS không có chỉ tiêu "ordinary profit" chính thức; khái niệm gần nhất là thu nhập từ hoạt động tiếp tục trước thuế, không bao gồm các khoản bất thường, nhưng không hoàn toàn giống nhau.
- Lợi nhuận ròng (Net income)
- Lợi nhuận còn lại sau khi trừ tất cả chi phí, khoản bất thường và thuế thu nhập doanh nghiệp. Tại Nhật Bản, chỉ tiêu này thường là "lợi nhuận thuộc về chủ sở hữu của công ty mẹ" (profit attributable to owners of parent). Tương đương với net income (US GAAP) hoặc profit for the period (IFRS).
- Tổng nguồn vốn (Total capital)
- Theo cách dùng ở Nhật Bản, là tổng nợ phải trả cộng vốn chủ sở hữu thuần (net assets), theo đồng nhất thức kế toán thì bằng tổng tài sản. Tương đương với "total liabilities and equity" (US GAAP/IFRS). Trong công cụ tính toán này, chỉ tiêu được nhập vào ô "total liabilities and equity" (tổng nợ phải trả và vốn chủ sở hữu).
- Vốn chủ sở hữu (Shareholders' equity / net assets)
- Tổng tài sản trừ tổng nợ phải trả: phần giá trị còn lại thuộc về chủ sở hữu, bao gồm vốn góp, thặng dư vốn và lợi nhuận giữ lại. Báo cáo tài chính Nhật Bản dùng "net assets", có thể bao gồm thêm các khoản như lợi ích cổ đông không kiểm soát và quyền mua cổ phần, nên có thể rộng hơn vốn chủ sở hữu theo nghĩa chặt chẽ. Tương đương với total equity (US GAAP/IFRS).
- Kỳ trước so với kỳ hiện tại
- Kỳ hiện tại là kỳ tài chính gần nhất đang được phân tích; kỳ trước là kỳ liền kề trước đó có độ dài tương đương. Các tỷ lệ tăng trưởng so sánh hai kỳ này.
- Tỷ lệ tăng trưởng so với cùng kỳ năm trước (Year-over-year (YoY) growth rate)
- Phần trăm thay đổi từ kỳ trước đến kỳ hiện tại:
$$\text{Tỷ lệ tăng trưởng} = \frac{ \text{Hiện tại} - \text{Kỳ trước} }{ \text{Kỳ trước} } \times 100\%$$
Diễn giải các tỷ lệ tăng trưởng
Mỗi trong sáu tỷ lệ trả lời một câu hỏi khác nhau. Hãy đọc chúng cùng nhau thay vì riêng lẻ. Các ngưỡng dưới đây (≥10% là mạnh, ≤-1% là cần thận trọng, ≥0.5% đối với tổng nguồn vốn) là mức tham chiếu được công cụ này sử dụng; chúng chỉ là quy tắc sàng lọc đơn giản, không phải tiêu chuẩn phổ quát hay lời khuyên.
- Tăng trưởng doanh thu bán hàng: cho biết nhu cầu hoặc giá bán đang mở rộng doanh thu hay không. Mức từ 10% trở lên được coi là mạnh; từ -1% trở xuống được đánh dấu cần thận trọng. Tăng trưởng doanh thu có thể đến từ khối lượng, giá bán, sản phẩm mới hoặc các vụ mua lại.
- Tăng trưởng lợi nhuận từ hoạt động kinh doanh: cho biết hoạt động cốt lõi có đang sinh lời tốt hơn hay không. Nếu lợi nhuận từ hoạt động kinh doanh tăng nhanh hơn doanh thu, biên lợi nhuận có khả năng đang mở rộng, thường được quy cho đòn bẩy hoạt động (chi phí cố định được phân bổ trên doanh thu lớn hơn). Nếu tăng chậm hơn doanh thu, chi phí đang tăng nhanh hơn doanh thu.
- Tăng trưởng lợi nhuận thường xuyên: bổ sung các khoản tài chính và ngoài hoạt động kinh doanh (tiền lãi, cổ tức, lãi hoặc lỗ tỷ giá hối đoái). Khoảng chênh lệch giữa tăng trưởng lợi nhuận từ hoạt động kinh doanh và lợi nhuận thường xuyên cho thấy sự thay đổi ở các khoản ngoài hoạt động kinh doanh chứ không phải ở hoạt động cốt lõi.
- Tăng trưởng lợi nhuận ròng: kết quả cuối cùng sau các khoản bất thường và thuế. Chỉ tiêu này có thể khác biệt mạnh so với lợi nhuận thường xuyên do các khoản lãi hoặc lỗ một lần, suy giảm giá trị tài sản, hoặc thay đổi thuế suất.
- Tăng trưởng tổng nguồn vốn: tăng trưởng của tổng nợ phải trả và vốn chủ sở hữu (bằng tổng tài sản) cho thấy bảng cân đối kế toán đang mở rộng. Mức từ 0.5% trở lên được coi là mở rộng tích cực. Mở rộng được tài trợ bằng nợ khác với mở rộng được tài trợ bằng lợi nhuận giữ lại, vì vậy hãy kiểm tra cơ cấu.
- Tăng trưởng vốn chủ sở hữu (Shareholders' equity growth): chủ yếu phản ánh lợi nhuận giữ lại tích lũy (lợi nhuận ròng trừ cổ tức), cộng với phát hành cổ phiếu, và bị giảm bởi việc mua lại cổ phiếu, cổ tức hoặc lỗ. Vốn chủ sở hữu tăng nhanh hơn tổng nguồn vốn cho thấy tỷ trọng vốn chủ sở hữu trong nguồn tài trợ đang tăng.
Lưu ý
- Cơ sở âm hoặc gần bằng không: nếu giá trị kỳ trước bằng không, tỷ lệ không xác định; nếu âm hoặc rất nhỏ, phần trăm sẽ gây hiểu lầm hoặc rất lớn. Ví dụ, từ lỗ 10 sang lãi 5 cho tỷ lệ tính được là -150%, điều này không mô tả đúng một sự cải thiện. Trong trường hợp này, hãy so sánh các số tiền tuyệt đối.
- Khoản một lần: lãi hoặc lỗ bất thường ảnh hưởng đến lợi nhuận ròng (và tổng vốn chủ sở hữu) nhưng không ảnh hưởng đến lợi nhuận từ hoạt động kinh doanh. Hãy xem xét các nguyên nhân cơ bản.
- Mua lại và thoái vốn: các hoạt động này có thể làm tăng hoặc giảm doanh thu và tổng nguồn vốn mà không phản ánh tăng trưởng nội tại.
- Thay đổi chuẩn mực kế toán và độ dài kỳ: thay đổi chuẩn mực, quy đổi tiền tệ, hoặc kỳ tài chính có độ dài khác nhau có thể làm sai lệch việc so sánh.
- Khác biệt giữa các ngành: tăng trưởng, biên lợi nhuận và mức đầu tư vốn thông thường khác nhau rất nhiều giữa các ngành và chu kỳ kinh tế, vì vậy ngưỡng 10% có thể dễ đạt ở một ngành nhưng không thực tế ở ngành khác.
Đây là thông tin giáo dục chung, không phải tư vấn đầu tư hay tài chính.
Câu hỏi thường gặp
Tỷ lệ tăng trưởng bao nhiêu là tốt? Với doanh thu và lợi nhuận, một mức tham khảo phổ biến là từ 10% trở lên được xem là rất tốt, còn từ −1% trở xuống là dấu hiệu cảnh báo. Với tổng vốn, chỉ cần tăng trưởng dương nhỏ (≥ 0,5%) cũng đã là tích cực; với vốn chủ sở hữu, từ 10% trở lên là mạnh.
Đơn vị tiền tệ có ảnh hưởng không? Không. Vì mỗi tỷ lệ đều lấy kỳ hiện tại chia cho kỳ trước, kết quả là một phần trăm thuần túy không phụ thuộc vào đơn vị, miễn là cả hai giá trị dùng cùng một đơn vị.
"Lợi nhuận thường xuyên" là gì? Đây là khoản mục theo chuẩn mực kế toán Nhật Bản (keijo rieki), bằng lợi nhuận hoạt động cộng/trừ các khoản thu nhập và chi phí ngoài hoạt động kinh doanh như lãi vay. Nếu báo cáo tài chính của bạn không có khoản mục này, hãy thay bằng một chỉ tiêu tương đương.