这个计算器能帮你做什么
本工具用于计算反映企业"成长性"(日语:成長性)的财务指标——共六项标准的同比增长率,数据取自利润表与资产负债表。它的设计参考了日本的财务报表分析方法(取数自有价证券报告书中的资产负债表和利润表),但各项比率的公式是通用的,适用于任何会计准则。其中有一项指标"经常利润"(日语:経常利益,keijo rieki)是日本会计特有的科目,位于营业利润与税前利润之间;非日本地区的用户可以用一个可比的数值代替,或直接忽略该行。
使用方法
请为每个项目分别填入本期与上期的数值,并保持使用相同的货币单位(原始数据默认以千日元为单位,但只要本期和上期单位一致,计算出的比率就与单位无关)。在"总资本"一栏,请填入负债总额加净资产,即等于资产总额。在"股东权益"一栏,请填入净资产合计。计算器会以百分比形式返回每一项的增长率。
计算公式说明
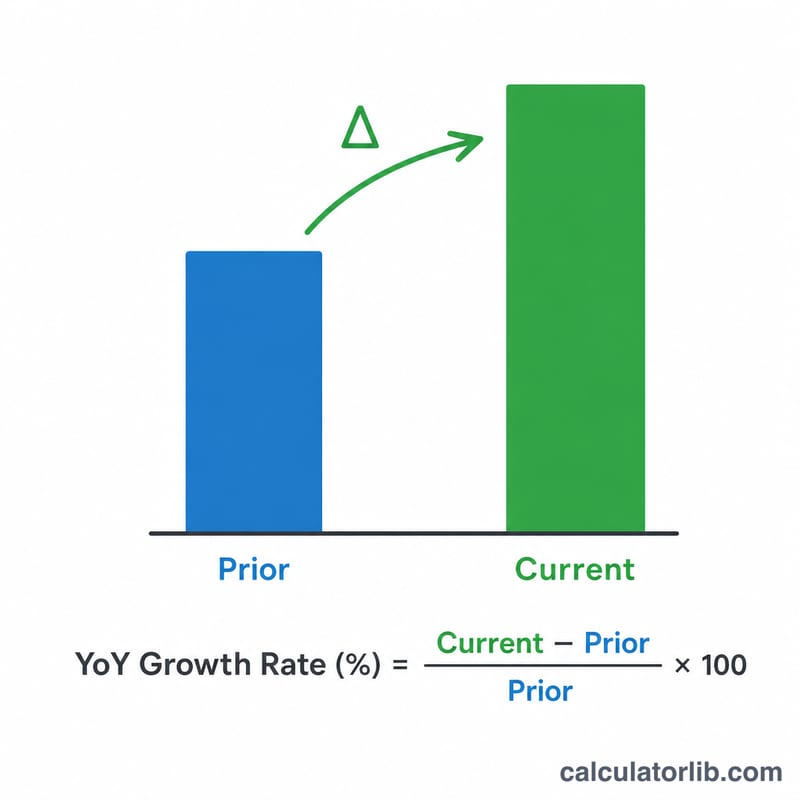
所有增长率都使用同一个公式:
$$\text{增长率} = \frac{\text{本期} - \text{上期}}{\text{上期}} \times 100\%$$结果为正表示该项目同比增长;结果为负表示同比下降。如果上期数值为零,则增长率无意义(无法计算)。如果上期利润为负(亏损)而本期转为正值,需要谨慎看待符号——此时百分比可能产生误导,应将其理解为"扭亏为盈"。
实例演算
上期销售额 100,000、本期销售额 115,000,得 $$\frac{115000 - 100000}{100000} \times 100 = 15.0\%$$(≥10%,表现优秀)。营业利润 8,000 → 9,500,增长率为 \(18.75\%\);经常利润 8,500 → 10,200,增长率为 \(20.0\%\);净利润 5,000 → 6,000,增长率为 \(20.0\%\);总资本 120,000 → 130,000,增长率为 \(8.33\%\);股东权益 40,000 → 45,000,增长率为 \(12.5\%\)。
财务术语表
- 销售额(收入)
- 公司在一个期间内销售商品或提供服务所获得的总金额,扣除成本之前的数额。根据美国通用会计准则(US GAAP)和国际财务报告准则(IFRS),此项称为“收入”或“净销售额”。
- 营业利润
- 销售额减去销售成本以及销售、一般及行政费用。它衡量核心业务活动产生的利润,计算时尚未扣除利息及非营业项目。近似等同项目:美国通用会计准则下的营业收入(operating income),或国际财务报告准则下的营业利润(operating profit,该项目没有严格定义,不同公司的口径可能不同)。
- 经常利润(keijo rieki)
- 日本财务报表(日本会计准则,Japanese GAAP)中使用的利润项目。其计算方式为营业利润加上营业外收入(如收到的利息和股息),再减去营业外支出(如支付的利息)。它位于营业利润与税前利润之间:不包括特别损益(例如资产出售收益或灾害损失),这些项目随后再加减,得出税前净利润。美国通用会计准则和国际财务报告准则并没有正式的“经常利润”项目;最接近的概念是排除异常项目后的持续经营税前利润,但两者并不完全相同。
- 净利润
- 在扣除所有费用、特别损益和所得税之后剩余的利润。在日本,这通常称为“归属于母公司所有者的利润”。等同于美国通用会计准则下的净利润(net income),或国际财务报告准则下的期间利润(profit for the period)。
- 总资本
- 在日本的用法中,指负债总额加上净资产,根据会计恒等式,它等于资产总额。等同于美国通用会计准则/国际财务报告准则下的“负债和权益总额”。在本计算器中,它应填入“负债和权益总额”字段。
- 股东权益/净资产
- 资产总额减去负债总额:即所有者的剩余索取权,包括股本、资本公积和留存收益。日本财务报表使用“净资产”一词,其中还可能包括少数股东权益和股份认购权等项目,因此其范围可能比严格意义上的股东权益更广。等同于美国通用会计准则/国际财务报告准则下的权益总额。
- 上一期与本期
- 本期是正在分析的最近一个会计期间;上一期是紧邻其前、且时长相当的会计期间。增长率比较的就是这两个期间。
- 同比(YoY)增长率
- 从上一期到本期的百分比变化:
$$\text{增长率} = \frac{ \text{本期} - \text{上期} }{ \text{上期} } \times 100\%$$
解读增长率指标
六项比率各自回答不同的问题。应综合阅读,而非孤立看待。以下阈值(≥10%为强劲,≤-1%为需谨慎,总资本≥0.5%)是本工具采用的参考水平;它们只是简单的筛选规则,并非通用标准或建议。
- 销售额增长:显示需求或价格是否在推动收入增长。10%或以上被视为强劲;-1%或更低则标记为需谨慎。销售额增长可能来自销量、价格、新产品或收购。
- 营业利润增长:显示核心业务是否正在变得更加盈利。如果营业利润增速快于销售额,利润率可能正在扩大,通常归因于经营杠杆(固定成本分摊到更多收入上)。如果增速慢于销售额,则说明成本增长快于收入。
- 经常利润增长:纳入融资及其他营业外项目(利息、股息、汇兑损益)。营业利润与经常利润增速之间的差距,表明变化来自营业外项目,而非核心业务。
- 净利润增长:扣除特别损益和税费后的最终利润。由于一次性收益或损失、减值或税率变化,它可能与经常利润出现大幅背离。
- 总资本增长:负债和权益总额(等于资产总额)的增长表明资产负债表在扩张。0.5%或以上被视为正向扩张。依靠债务融资的扩张与依靠留存收益的扩张不同,因此需要检查其构成。
- 股东权益增长:主要反映累积留存收益(净利润减去股息),加上股份发行,并因回购、股息或亏损而减少。若股东权益增速快于总资本,则说明权益在融资中的占比正在上升。
注意事项
- 负值或接近零的基数:如果上期数值为零,比率无定义;如果为负值或非常小,百分比会产生误导或数值极大。例如,从亏损10变为盈利5,计算结果为-150%,这并不能正确描述改善情况。此类情况应比较绝对金额。
- 一次性项目:特别收益或损失会影响净利润(及总权益),但不影响营业利润。应查看其根本原因。
- 收购与剥离:这些活动可能提高或降低销售额和总资本,但并不反映内生增长。
- 会计变更与期间长度:会计准则变更、外币折算,或会计期间长度不同,都可能扭曲比较结果。
- 行业差异:不同行业及经济周期的正常增长率、利润率和资本密集度差异很大,因此10%的阈值在某一行业可能容易达到,而在另一行业则不切实际。
本内容仅为一般性教育信息,不构成投资或财务建议。
常见问题
多少增长率才算好?对于销售额和利润,常见的参考标准是:达到 10% 及以上为优秀,低于 −1% 则需警惕。对于总资本,只要有小幅正增长(≥ 0.5%)即为正面信号;对于股东权益,达到 10% 及以上则表现强劲。
货币单位会影响结果吗?不会。由于每个比率都是本期除以上期,得到的是纯百分比,与单位无关——前提是两个数值使用相同的单位。
什么是"经常利润"?这是日本会计准则特有的科目(経常利益,keijo rieki),等于营业利润加减利息等营业外收入与支出。如果你的报表中没有这一项,可用一个可比的数值代替。