この計算ツールでできること
このツールは、損益計算書と貸借対照表の数値をもとに、企業の「成長性」を示す代表的な6つの前年比成長率を算出します。日本の有価証券報告書(貸借対照表・損益計算書)を用いた財務諸表分析を想定していますが、成長率の計算式そのものは普遍的で、どの会計基準(GAAP)にも応用できます。なお「経常利益」は日本の会計基準に特有の項目で、営業利益と税引前利益の間に位置づけられます。海外の財務諸表を扱う場合は、これに近い数値を当てはめるか、その行を省略しても問題ありません。
使い方
各項目について、当期と前期の数値を同じ金額単位で入力してください(元データの初期単位は千円ですが、当期・前期が同じ単位であれば成長率は単位に左右されません)。「総資本」には、負債と純資産の合計=総資産にあたる金額を入力します。「自己資本」には、純資産合計の金額を入力します。計算結果は、それぞれの成長率がパーセント(%)で表示されます。
計算式の解説
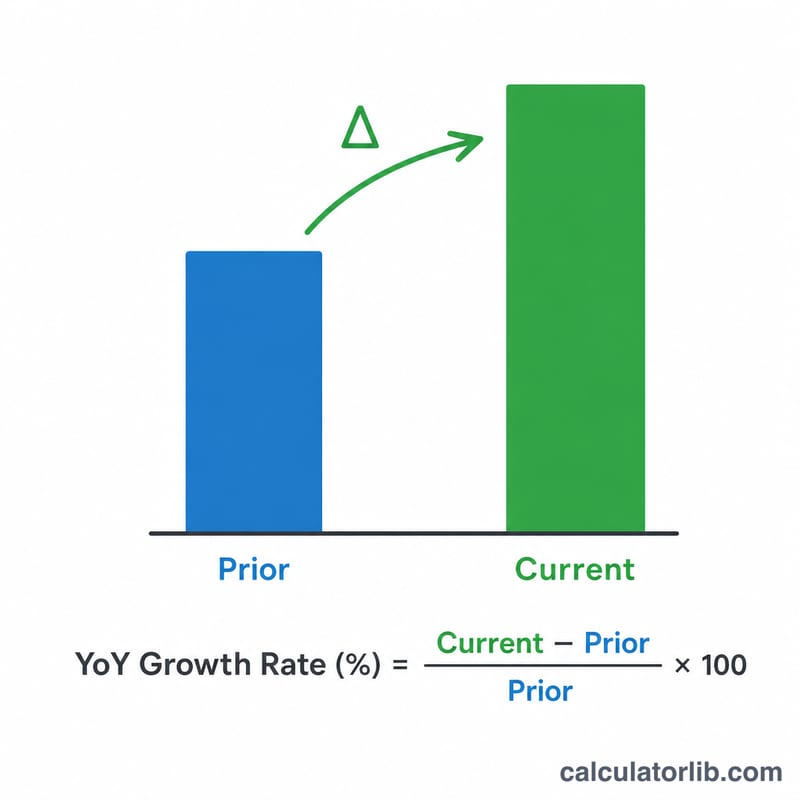
すべての成長率は同じ形で求めます:
$$\text{成長率} = \frac{\text{当期} - \text{前期}}{\text{前期}} \times 100\%$$結果がプラスなら前年より増加、マイナスなら減少を意味します。前期の値がゼロの場合、成長率は定義できません。前期の利益がマイナス(赤字)でプラスに転じた場合は、符号の扱いに注意が必要です。パーセント表示が誤解を招くことがあるため、その場合は「黒字転換」として読み取るのが適切です。
計算例
前期売上 100,000、当期売上 115,000 の場合、
$$\frac{115000 - 100000}{100000} \times 100 = 15.0\%$$(10%以上なので「優良」)となります。営業利益 8,000 → 9,500 なら 18.75%、経常利益 8,500 → 10,200 なら 20.0%、当期純利益 5,000 → 6,000 なら 20.0%、総資本 120,000 → 130,000 なら 8.33%、自己資本 40,000 → 45,000 なら 12.5% です。
財務用語集
- 売上高(収益)
- 一定期間に企業が商品やサービスの販売によって得る総額で、費用を差し引く前の金額です。米国会計基準(US GAAP)やIFRSでは「revenue(収益)」または「net sales(純売上高)」と呼ばれます。
- 営業利益
- 売上高から売上原価と販売費及び一般管理費を差し引いたものです。利息や営業外項目を含めず、中核事業からの利益を測ります。近い概念として、US GAAPでは「operating income(営業利益)」、IFRSでは「operating profit(営業利益)」があり、IFRSでは区分の定義が厳密ではなく、企業によって異なる場合があります。
- 経常利益(けいじょうりえき)
- 日本の財務諸表(日本基準)で使われる利益の区分です。営業利益に営業外収益(受取利息や受取配当金など)を加え、営業外費用(支払利息など)を差し引いて算出します。営業利益と税引前当期純利益の間に位置し、特別利益や特別損失(資産売却益や災害損失など)は含まれず、その後に加減して税引前当期純利益を求めます。US GAAPやIFRSには正式な「経常利益」の区分はなく、最も近い考え方は異常項目を除いた継続事業からの税引前利益ですが、同一ではありません。
- 当期純利益
- すべての費用、特別項目、法人税等を差し引いた後に残る利益です。日本では通常「親会社株主に帰属する当期純利益」を指します。US GAAPの「net income(純利益)」やIFRSの「profit for the period(当期利益)」に相当します。
- 総資本
- 日本での用法では、負債合計と純資産合計を合わせたもので、会計上の恒等式により総資産と等しくなります。US GAAPやIFRSの「total liabilities and equity(負債及び資本合計)」に相当します。本計算ツールでは「total liabilities and equity(負債及び資本合計)」欄に入力します。
- 株主資本・純資産
- 総資産から負債合計を差し引いたもので、株主に帰属する残余持分であり、資本金、資本剰余金、利益剰余金を含みます。日本の財務諸表では「純資産」と呼ばれ、非支配株主持分や新株予約権などの項目も含まれるため、厳密な株主資本よりも広い概念になる場合があります。US GAAPやIFRSの「total equity(資本合計)」に相当します。
- 前期と当期
- 当期は分析対象となる直近の会計期間であり、前期はそのひとつ前の、同じ長さの会計期間です。成長率はこの2期間を比較して算出します。
- 前年比(YoY)成長率
- 前期から当期への変化率(%)です。
$$\text{成長率} = \frac{ \text{当期} - \text{前期} }{ \text{前期} } \times 100\%$$
成長率の読み方
6つの比率はそれぞれ異なる問いに答えるものです。単独ではなく、あわせて読んでください。以下の基準値(10%以上を「強い」、-1%以下を「注意」、総資本は0.5%以上)は、本ツールが用いる目安です。これらは簡易的なスクリーニングの基準であり、普遍的な基準や助言ではありません。
- 売上高成長率:需要または価格が売上全体を拡大させているかを示します。10%以上は強いとみなされ、-1%以下は注意対象として示されます。売上高の成長は、数量、価格、新製品、または買収によってもたらされる場合があります。
- 営業利益成長率:中核事業の収益性が高まっているかを示します。営業利益が売上高より速く成長している場合、固定費が多くの売上に分散されるオペレーティング・レバレッジ(営業レバレッジ)により、利益率が拡大している可能性があります。売上高より遅い場合は、費用が売上以上に増えていることを意味します。
- 経常利益成長率:金融収支やその他の営業外項目(利息、配当金、為替差益または為替差損)を加味します。営業利益と経常利益の成長率に差がある場合、中核事業ではなく営業外項目の変化が原因であることを示します。
- 当期純利益成長率:特別項目と税金を反映した最終的な利益です。一時的な利益や損失、減損損失、税率の変更などにより、経常利益と大きく乖離することがあります。
- 総資本成長率:負債及び資本の合計(総資産と等しい)の成長は、貸借対照表の拡大を示します。0.5%以上は前向きな拡大とみなされます。負債による拡大と利益剰余金による拡大は性質が異なるため、構成内容を確認してください。
- 株主資本成長率:主に利益剰余金の蓄積(当期純利益から配当を差し引いたもの)と新株発行を反映し、自己株式取得、配当、損失によって減少します。株主資本が総資本より速く成長している場合、資金調達に占める自己資本の比率が高まっていることを意味します。
注意事項
- マイナスまたはゼロに近い基準値:前期の値がゼロの場合、比率は算出できません。マイナスまたは非常に小さい場合、パーセンテージは誤解を招くか、極端に大きくなります。たとえば、損失10から利益5への変化は-150%と計算されますが、これは改善を正しく表しません。このような場合は、絶対額で比較してください。
- 一時的な項目:特別利益や特別損失は、当期純利益(および純資産)に影響しますが、営業利益には影響しません。その根本的な原因を確認してください。
- 買収と事業売却:これらは、有機的な成長を反映せずに売上高や総資本を増減させる場合があります。
- 会計基準の変更と会計期間の長さ:会計基準の変更、為替換算、会計期間の長さの違いは、比較を歪める場合があります。
- 業界による違い:通常の成長率、利益率、設備投資の割合は、業界や景気循環によって大きく異なるため、10%の基準は、ある業界では容易に達成でき、別の業界では非現実的な場合があります。
これは一般的な教育目的の情報であり、投資や財務に関する助言ではありません。
よくある質問
どのくらいの成長率が「良い」とされますか? 売上・利益については、10%以上で「優良」、−1%以下で「要注意」が一つの目安です。総資本は、わずかでもプラス成長(0.5%以上)であれば良好とされ、自己資本は10%以上で堅調といえます。
金額の単位は結果に影響しますか? 影響しません。各成長率は当期を前期で割って求めるため、当期・前期が同じ単位であれば、結果は単位に依存しない純粋なパーセント値になります。
「経常利益」とは何ですか? 日本の会計基準(GAAP)にある項目で、営業利益に受取・支払利息などの営業外収益・費用を加減した利益です。財務諸表にこの項目がない場合は、これに近い数値で代用してください。