यह कैलकुलेटर क्या करता है
यह टूल किसी कंपनी की वृद्धि क्षमता (जापानी में "सेइचोसेइ") दर्शाने वाले वित्तीय संकेतक निकालता है — यानी उसके आय विवरण (Income Statement) और तुलन-पत्र (Balance Sheet) पर आधारित छह मानक साल-दर-साल वृद्धि अनुपात। इसकी रूपरेखा जापानी वित्तीय-विवरण विश्लेषण पर आधारित है (जापान की प्रतिभूति रिपोर्ट यानी "securities report" से तुलन-पत्र और आय विवरण के आँकड़े लेकर), लेकिन इसके फ़ॉर्मूले सार्वभौमिक हैं और किसी भी GAAP के साथ काम करते हैं। इसमें एक मद, "साधारण लाभ" (जापानी: "केइजो रिएकी"), विशेष रूप से जापानी लेखांकन की है और यह परिचालन लाभ तथा कर-पूर्व आय के बीच आती है; भारत या अन्य देशों के उपयोगकर्ता इसमें कोई समकक्ष आँकड़ा डाल सकते हैं या इस पंक्ति को छोड़ सकते हैं।
इसका उपयोग कैसे करें
हर मद के लिए चालू अवधि और पिछली अवधि के मान एक ही मुद्रा-इकाई में दर्ज करें (स्रोत में डिफ़ॉल्ट इकाई हज़ार येन है, पर अनुपात इकाई पर निर्भर नहीं करते — बस चालू और पिछली अवधि की इकाई एक जैसी होनी चाहिए)। "कुल पूंजी" के लिए कुल देयताएँ और शुद्ध संपत्ति का योग दर्ज करें, जो कुल संपत्ति (Total Assets) के बराबर होता है। "शेयरधारक इक्विटी" के लिए कुल शुद्ध संपत्ति (Total Net Assets) का आँकड़ा दर्ज करें। कैलकुलेटर हर वृद्धि दर को प्रतिशत के रूप में दिखाता है।
फ़ॉर्मूला समझें
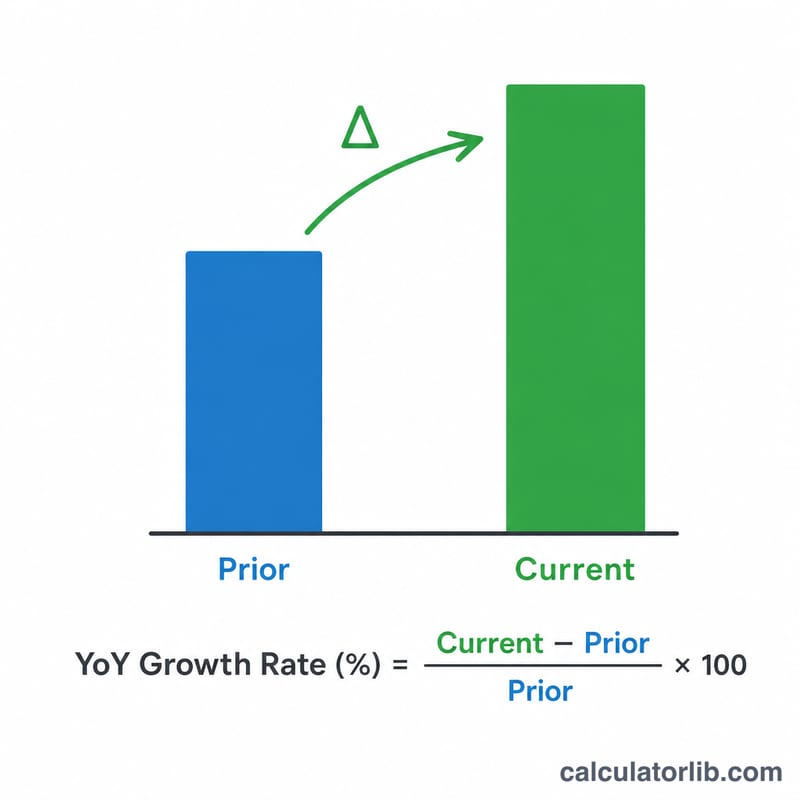
हर वृद्धि दर एक ही फ़ॉर्मूले से निकलती है:
$$\text{Growth Rate} = \frac{\text{Current} - \text{Prior}}{\text{Prior}} \times 100\%$$धनात्मक परिणाम का मतलब है कि आँकड़ा साल-दर-साल बढ़ा; ऋणात्मक परिणाम का मतलब है कि वह घटा। अगर पिछली अवधि का मान शून्य हो तो दर अपरिभाषित (undefined) रहती है। अगर पिछली अवधि का लाभ ऋणात्मक (यानी हानि) था और अब धनात्मक हो गया, तो परिणाम के चिह्न को सावधानी से पढ़ें — ऐसे में प्रतिशत भ्रामक हो सकता है, इसलिए इसे "टर्नअराउंड" यानी हानि से लाभ की ओर बदलाव के रूप में देखें।
हल किया हुआ उदाहरण
पिछली बिक्री 100,000 और चालू बिक्री 115,000 से \((115000 - 100000) / 100000 \times 100 = 15.0\%\) (बेहतरीन, क्योंकि यह \(\geq 10\) है)। परिचालन लाभ 8,000 → 9,500 पर दर \(18.75\%\) है; साधारण लाभ 8,500 → 10,200 पर \(20.0\%\); शुद्ध आय 5,000 → 6,000 पर \(20.0\%\); कुल पूंजी 120,000 → 130,000 पर \(8.33\%\); और इक्विटी 40,000 → 45,000 पर \(12.5\%\)।
財務用語集
- 売上高(Sales / revenue)
- 一定期間に企業が商品やサービスの販売によって得る総額で、費用を差し引く前の金額です。米国会計基準(US GAAP)および IFRS では、これを「revenue」または「net sales」と呼びます。
- 営業利益
- 売上高から売上原価と販売費及び一般管理費を差し引いたものです。利息や営業外項目が含まれる前の、中核事業からの利益を示します。近い概念として、米国会計基準では「operating income」、IFRS では「operating profit」がありますが、IFRS ではこの項目は厳密に定義されておらず、企業によって異なる場合があります。
- 経常利益(keijo rieki)
- 日本の財務諸表(日本基準)で使われる利益項目です。営業利益に営業外収益(受取利息や受取配当金など)を加え、営業外費用(支払利息など)を差し引いたものです。営業利益と税引前当期純利益の間に位置し、固定資産売却益や災害損失などの特別損益を除外します。特別損益はその後に加減され、税引前当期純利益に至ります。US GAAP や IFRS には正式な「経常利益」の項目はありません。最も近い考え方は、異常項目を除いた継続事業からの税引前利益ですが、同一ではありません。
- 当期純利益
- すべての費用、特別損益、法人税等を差し引いた後に残る利益です。日本では通常「親会社株主に帰属する当期純利益」を指します。米国会計基準の net income、または IFRS の profit for the period に相当します。
- 総資本
- 日本の用法では、負債合計と純資産合計を合わせたものを指し、会計上の恒等式により総資産と等しくなります。US GAAP/IFRS の「total liabilities and equity(負債及び資本の合計)」に相当します。本計算ツールでは「total liabilities and equity」の欄に入力します。
- 株主資本/純資産
- 総資産から総負債を差し引いた残余持分で、資本金、資本剰余金、利益剰余金を含みます。日本の財務諸表では「純資産」と呼ばれ、非支配株主持分や新株予約権なども含まれるため、厳密な株主資本よりも広い概念となる場合があります。US GAAP/IFRS の total equity(資本合計)に相当します。
- 前期と当期
- 当期は分析対象となる直近の会計期間であり、前期は比較可能な期間の直前の期間です。成長率はこの二つを比較します。
- 前年比(YoY)成長率
- 前期から当期への増減率(パーセント)です。
$$\text{成長率} = \frac{ \text{当期} - \text{前期} }{ \text{前期} } \times 100\%$$
成長率の解釈
6つの比率はそれぞれ異なる問いに答えます。単独ではなく、併せて読み取ってください。以下の基準値(10%以上を強い、-1%以下を注意、総資本については0.5%以上を基準)は本ツールが用いる参考水準であり、普遍的な基準や助言ではなく、単純なスクリーニングのためのルールです。
- 売上高成長率:需要や価格が売上の拡大を牽引しているかを示します。10%以上は強いと見なされ、-1%以下は注意が必要とされます。売上高の成長は、販売量、価格、新製品、または買収によって生じることがあります。
- 営業利益成長率:中核事業の収益性が高まっているかを示します。営業利益が売上高より速く成長する場合、利益率は拡大している可能性が高く、固定費が多くの売上に分散されること(オペレーティング・レバレッジ)によると考えられます。営業利益の成長が売上高より遅い場合、コストが売上を上回るペースで増加しています。
- 経常利益成長率:金融費用やその他の営業外項目(利息、配当金、為替差益または差損)を加味します。営業利益と経常利益の成長率の差は、中核事業ではなく営業外項目の変化を示しています。
- 当期純利益成長率:特別損益と税金を差し引いた最終的な利益です。一時的な利益や損失、減損、税率の変更などにより、経常利益と大きく乖離することがあります。
- 総資本成長率:負債及び資本の合計(総資産と等しい)の増加は、貸借対照表の拡大を示します。0.5%以上は前向きな拡大と見なされます。負債による拡大と利益剰余金による拡大では意味合いが異なるため、構成を確認してください。
- 株主資本成長率:主に利益剰余金の蓄積(当期純利益から配当を差し引いたもの)と新株発行を反映し、自己株式の買い入れ、配当、損失によって減少します。株主資本が総資本より速く成長する場合、資金調達に占める自己資本の比率が高まっていることを意味します。
注意点
- マイナスまたはゼロに近い基準値:前期の値がゼロの場合、比率は算出できません。マイナスまたは非常に小さい場合、パーセンテージは誤解を招くか、極端に大きくなります。例えば、10の損失から5の利益に転じた場合、計算上は-150%となり、改善を正しく表しません。このような場合は、絶対額で比較してください。
- 一時的な項目:特別利益や特別損失は、当期純利益(および純資産)には影響しますが、営業利益には影響しません。その根本的な原因を確認してください。
- 買収と事業売却:これらは、有機的な成長を反映することなく、売上高や総資本を増減させる可能性があります。
- 会計基準の変更と期間の長さ:基準の変更、外貨換算、または会計期間の長さの違いは、比較を歪める可能性があります。
- 業種による違い:通常の成長率、利益率、設備集約度は業種や景気サイクルによって大きく異なるため、10%という基準は、ある業界では容易であっても、別の業界では非現実的な場合があります。
これは一般的な教育目的の情報であり、投資または財務に関する助言ではありません。
अक्सर पूछे जाने वाले सवाल (FAQ)
अच्छी वृद्धि दर किसे माना जाए? बिक्री और लाभ के लिए आम पैमाना यह है कि 10% या उससे ज़्यादा बेहतरीन माना जाता है, जबकि −1% या उससे कम चेतावनी का संकेत है। कुल पूंजी के लिए छोटी-सी धनात्मक वृद्धि (\(\geq 0.5\%\)) भी सकारात्मक होती है; इक्विटी के लिए 10% या उससे ज़्यादा मज़बूत मानी जाती है।
क्या मुद्रा की इकाई से फ़र्क पड़ता है? नहीं। चूँकि हर अनुपात चालू मान को पिछले मान से भाग देता है, इसलिए परिणाम एक शुद्ध प्रतिशत होता है जो इकाई पर निर्भर नहीं करता — बशर्ते दोनों आँकड़े एक ही इकाई में हों।
"साधारण लाभ" (Ordinary Profit) क्या है? यह जापानी GAAP की एक मद ("केइजो रिएकी") है, जो परिचालन लाभ में गैर-परिचालन आय और व्यय (जैसे ब्याज) को जोड़ने या घटाने के बाद मिलती है। अगर आपके विवरणों में यह मद नहीं है, तो इसके बदले कोई समकक्ष आँकड़ा डालें।