ऋण अनुपात क्या होते हैं?
ऋण अनुपात वे लीवरेज मापदंड हैं जो यह बताते हैं कि किसी कंपनी (या परिवार) का कितना वित्तपोषण उधार के पैसे से होता है। इनमें सबसे आम दो हैं — ऋण-से-संपत्ति अनुपात, जो कुल ऋण की तुलना कुल संपत्ति से करता है, और ऋण-से-इक्विटी अनुपात, जो कुल ऋण की तुलना मालिकों की इक्विटी से करता है। ये दोनों मिलकर ऋणदाताओं और निवेशकों को बताते हैं कि बैलेंस शीट कितनी जोखिमभरी है: जितना ऊँचा अनुपात, उतना ज़्यादा लीवरेज और उतना ही ज़्यादा वित्तीय जोखिम।
इस कैलकुलेटर का उपयोग कैसे करें
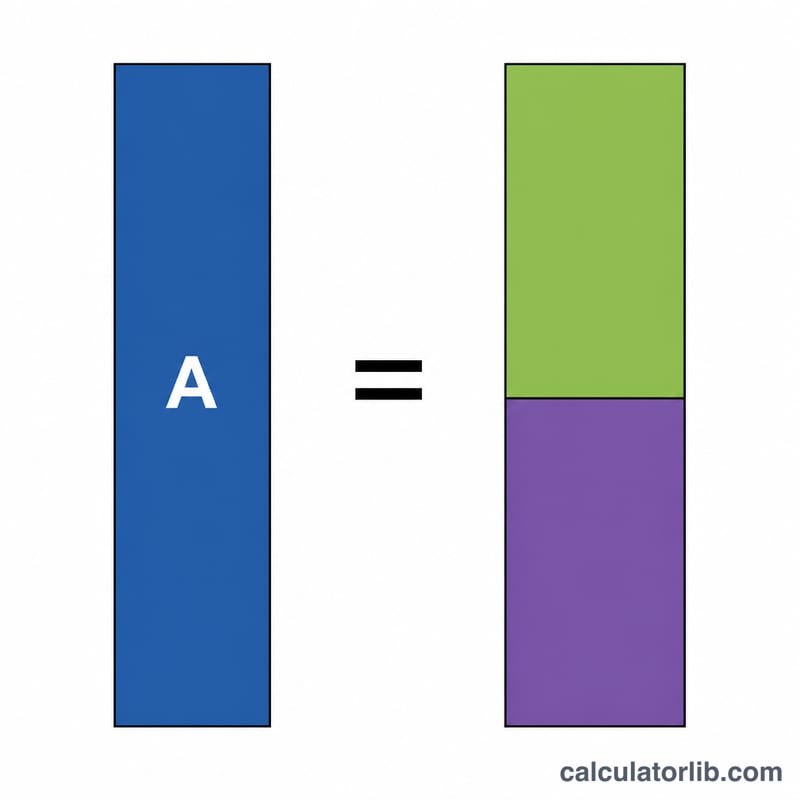
अपनी बैलेंस शीट से तीन आँकड़े भरें: कुल ऋण (वे सभी ब्याज-वाली और बिना-ब्याज वाली देनदारियाँ जिन्हें आप शामिल करना चाहते हैं), कुल संपत्ति, और कुल इक्विटी। कैलकुलेटर तुरंत दोनों अनुपात दशमलव और प्रतिशत दोनों रूप में दिखा देता है। ध्यान रहे कि लेखांकन के मूल नियम के अनुसार \(\text{कुल संपत्ति} = \text{कुल ऋण} + \text{कुल इक्विटी}\) होती है, इसलिए तीनों आँकड़े आम तौर पर आपस में मेल खाते हैं।
फ़ॉर्मूला समझें
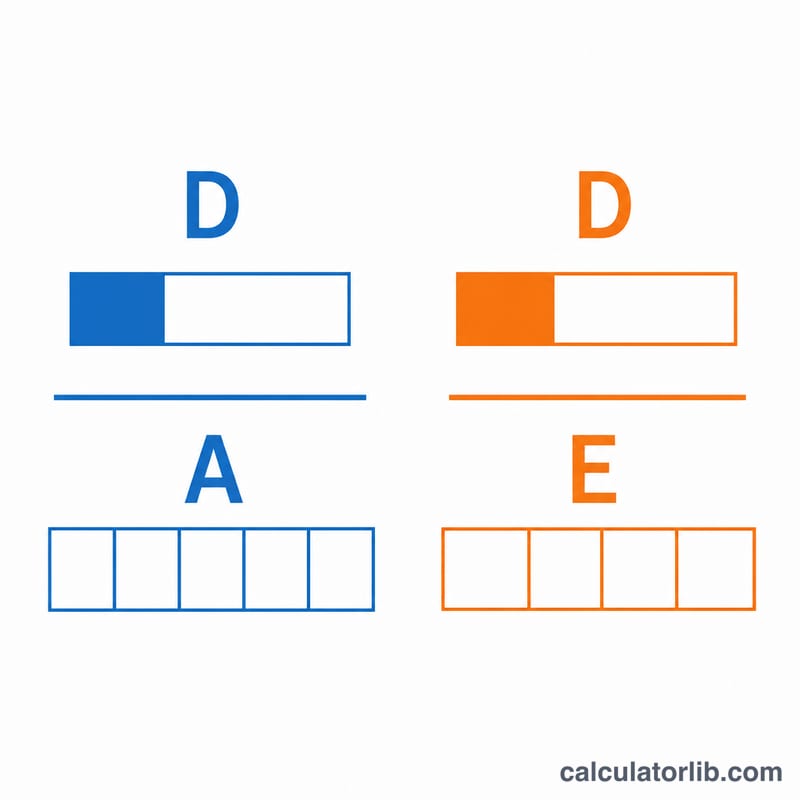
ऋण-से-संपत्ति = कुल ऋण ÷ कुल संपत्ति।
$$\text{ऋण-से-संपत्ति} = \dfrac{\text{कुल ऋण}}{\text{कुल संपत्ति}}$$0.4 का मान बताता है कि संपत्ति का 40% हिस्सा ऋण से वित्तपोषित है। ऋण-से-इक्विटी = कुल ऋण ÷ कुल इक्विटी।
$$\text{ऋण-से-इक्विटी} = \dfrac{\text{कुल ऋण}}{\text{कुल इक्विटी}}$$1.0 का मान बताता है कि कंपनी इक्विटी के हर एक रुपये के बदले एक रुपये का ऋण इस्तेमाल कर रही है। कम मान आम तौर पर अधिक रूढ़िवादी और कम जोखिम वाली पूँजी संरचना का संकेत देते हैं।
सुलझा हुआ उदाहरण
मान लीजिए किसी कंपनी का कुल ऋण $400,000, कुल संपत्ति $1,000,000 और कुल इक्विटी $600,000 है।
$$\text{ऋण-से-संपत्ति} = \frac{400{,}000}{1{,}000{,}000} = 0.40 \ (40\%)$$$$\text{ऋण-से-इक्विटी} = \frac{400{,}000}{600{,}000} \approx 0.667 \ (66.7\%)$$यानी कंपनी अपनी 40% संपत्ति ऋण से वित्तपोषित करती है और इक्विटी के हर एक डॉलर पर लगभग 67 सेंट का ऋण रखती है — जो कई उद्योगों के लिए एक संतुलित और स्वस्थ स्तर है।
अक्सर पूछे जाने वाले सवाल
अच्छा ऋण-से-इक्विटी अनुपात कितना होता है? यह उद्योग के अनुसार बदलता है, पर 1.0–2.0 से कम का D/E अनुपात आम तौर पर संभालने योग्य माना जाता है; पूँजी-गहन क्षेत्र इससे ऊँचे मान भी सह लेते हैं।
क्या यह अनुपात 1 से अधिक हो सकता है? हाँ। ऋण-से-संपत्ति अनुपात का 1 से ऊपर होना यह दर्शाता है कि देनदारियाँ संपत्ति से ज़्यादा हैं (ऋणात्मक इक्विटी), जो दिवालियापन का गंभीर चेतावनी संकेत है।
क्या यह व्यक्तिगत वित्त के लिए काम करता है? बिल्कुल — अपनी कुल देनदारियाँ, कुल संपत्ति और निवल संपत्ति (इक्विटी) का उपयोग करके आप अपना व्यक्तिगत लीवरेज जाँच सकते हैं।