
वित्तीय अनुपात कैलकुलेटर

वित्तीय अनुपात कैलकुलेटर

अग्रणी AI Skill PRO

गणना दर्ज करें

ऋण अनुपात

तरलता अनुपात

परिचालन अनुपात

लाभप्रदता अनुपात

शेयर / बाज़ार अनुपात

सूत्र (फॉर्मूला)

D/E=कुल ऋणकुल इक्विटीऋण अनुपात=कुल देनदारियाँकुल परिसंपत्तियाँब्याज कवरेज=EBITब्याज व्यय\begin{gathered} \text{D/E} = \frac{\text{कुल ऋण}}{\text{कुल इक्विटी}} \qquad \text{ऋण अनुपात} = \frac{\text{कुल देनदारियाँ}}{\text{कुल परिसंपत्तियाँ}} \\[1.5em] \text{ब्याज कवरेज} = \frac{\text{EBIT}}{\text{ब्याज व्यय}} \end{gathered}
गणना के चरण दिखाएँ (4)
  1. तरलता अनुपात

    चालू अनुपात=चालू परिसंपत्तियाँचालू देनदारियाँक्विक अनुपात=चालू परिसंपत्तियाँ−इन्वेंटरी−पूर्वदत्त व्ययचालू देनदारियाँनकद अनुपात=नकद और नकद समतुल्यचालू देनदारियाँ\begin{gathered} \text{चालू अनुपात} = \frac{\text{चालू परिसंपत्तियाँ}}{\text{चालू देनदारियाँ}} \\[1.5em] \text{क्विक अनुपात} = \frac{\text{चालू परिसंपत्तियाँ} - \text{इन्वेंटरी} - \text{पूर्वदत्त व्यय}}{\text{चालू देनदारियाँ}} \\[1.5em] \text{नकद अनुपात} = \frac{\text{नकद और नकद समतुल्य}}{\text{चालू देनदारियाँ}} \end{gathered}

    चालू अनुपात, क्विक अनुपात (चालू परिसंपत्तियाँ घटा इन्वेंटरी और पूर्वदत्त व्यय) तथा नकद अनुपात, सभी चालू देनदारियों से विभाजित

  2. दक्षता और नकद रूपांतरण चक्र

    CCC=DIO+DSO−DPOपरिसंपत्ति आवर्त=शुद्ध बिक्रीकुल परिसंपत्तियाँजहाँ{DIO=दिन×औसत इन्वेंटरीCOGSDSO=दिन×औसत प्राप्यशुद्ध बिक्रीDPO=दिन×औसत देयCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{परिसंपत्ति आवर्त} = \frac{\text{शुद्ध बिक्री}}{\text{कुल परिसंपत्तियाँ}} \\[1.5em] \text{जहाँ}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{दिन} \times \text{औसत इन्वेंटरी}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{दिन} \times \text{औसत प्राप्य}}{\text{शुद्ध बिक्री}} \\ \text{DPO} &= \dfrac{\text{दिन} \times \text{औसत देय}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO, जहाँ DIO, DSO और DPO आवर्त अनुपातों को दिनों में बदलते हैं; परिसंपत्ति आवर्त = शुद्ध बिक्री / कुल परिसंपत्तियाँ

  3. लाभप्रदता अनुपात

    सकल मार्जिन=सकल लाभराजस्व×100%परिचालन मार्जिन=परिचालन आयराजस्व×100%शुद्ध मार्जिन=शुद्ध आयराजस्व×100%ROA=शुद्ध आयकुल परिसंपत्तियाँ×100%ROE=शुद्ध आयकुल इक्विटी×100%\begin{gathered} \text{सकल मार्जिन} = \frac{\text{सकल लाभ}}{\text{राजस्व}} \times 100\% \qquad \text{परिचालन मार्जिन} = \frac{\text{परिचालन आय}}{\text{राजस्व}} \times 100\% \\[1.5em] \text{शुद्ध मार्जिन} = \frac{\text{शुद्ध आय}}{\text{राजस्व}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{शुद्ध आय}}{\text{कुल परिसंपत्तियाँ}} \times 100\% \qquad \text{ROE} = \frac{\text{शुद्ध आय}}{\text{कुल इक्विटी}} \times 100\% \end{gathered}

    राजस्व पर सकल, परिचालन और शुद्ध मार्जिन, साथ में परिसंपत्तियों पर प्रतिफल और इक्विटी पर प्रतिफल

  4. प्रति शेयर और बाज़ार अनुपात

    EPS=शुद्ध आय−अधिमान्य लाभांशबकाया शेयरP/E=बाज़ार मूल्यEPSBVPS=सामान्य इक्विटीबकाया शेयरलाभांश प्रतिफल=प्रति शेयर लाभांशबाज़ार मूल्य×100%\begin{gathered} \text{EPS} = \frac{\text{शुद्ध आय} - \text{अधिमान्य लाभांश}}{\text{बकाया शेयर}} \qquad \text{P/E} = \frac{\text{बाज़ार मूल्य}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{सामान्य इक्विटी}}{\text{बकाया शेयर}} \qquad \text{लाभांश प्रतिफल} = \frac{\text{प्रति शेयर लाभांश}}{\text{बाज़ार मूल्य}} \times 100\% \end{gathered}

    EPS = (शुद्ध आय - अधिमान्य लाभांश) / शेयर; P/E = मूल्य / EPS; BVPS = सामान्य इक्विटी / शेयर; लाभांश प्रतिफल = प्रति शेयर लाभांश / मूल्य

उपयोग आँकड़े

विज्ञापन

परिणाम

चालू अनुपात (अल्पकालिक शोधन क्षमता)
2
1.0 से अधिक मान का अर्थ है कि चालू संपत्तियाँ चालू देनदारियों को कवर करती हैं

ऋण अनुपात

ऋण अनुपात 0.4167
ऋण-इक्विटी अनुपात (देनदारियां/इक्विटी) 0.7143
ऋण-इक्विटी अनुपात (ऋण/इक्विटी) 0.5714
इक्विटी अनुपात 0.5833
ऋण-पूंजी अनुपात 0.3636
ब्याज कवरेज अनुपात 6

तरलता अनुपात

चालू अनुपात 2
क्विक (एसिड-टेस्ट) अनुपात 1.2667
नकद अनुपात 0.5
शुद्ध कार्यशील पूंजी 30,000

परिचालन अनुपात

इन्वेंटरी टर्नओवर 4.8
इन्वेंट्री में बिक्री के दिन (DIO) 76.04
प्राप्य टर्नओवर 11.1111
डेज़ सेल्स आउटस्टैंडिंग (DSO) 32.85
देय टर्नओवर 8
देय भुगतान के दिन (DPO) 45.63
संपत्ति टर्नओवर 1.6667
परिचालन चक्र (दिन) 108.89
नकद रूपांतरण चक्र (दिन) 63.27

लाभप्रदता अनुपात

सकल लाभ मार्जिन 40%
परिचालन मार्जिन 15%
शुद्ध लाभ मार्जिन 10%
संपत्ति पर प्रतिफल (ROA) 16.67%
इक्विटी पर प्रतिफल (ROE) 28.57%

शेयर / बाज़ार अनुपात

प्रति शेयर आय (EPS) 2
मूल्य-आय अनुपात (P/E) 25
लाभांश यील्ड 3%
लाभांश भुगतान अनुपात 75%
प्रति शेयर बही मूल्य 7
मूल्य-बुक अनुपात (P/B) 7.1429

इस पेज पर त्रुटि की रिपोर्ट करें

यह कैलकुलेटर क्या करता है

वित्तीय अनुपात कैलकुलेटर किसी कंपनी के तीन मुख्य वित्तीय विवरणों — बैलेंस शीट, आय विवरण (इनकम स्टेटमेंट) और (अप्रत्यक्ष रूप से) कैश फ्लो स्टेटमेंट — के कच्चे आँकड़ों को उन मानक अनुपातों में बदल देता है, जिनका इस्तेमाल विश्लेषक किसी कंपनी की वित्तीय सेहत आँकने के लिए करते हैं। यह टूल अनुपातों के पाँच परिवारों को एक ही जगह जोड़ता है: कर्ज (लीवरेज और सॉल्वेंसी), तरलता (छोटी अवधि में बिल चुकाने की क्षमता), संचालन (संपत्तियों और कार्यशील पूँजी का कितनी कुशलता से उपयोग होता है), मुनाफा (बिक्री, संपत्ति या इक्विटी की प्रति इकाई कितना लाभ कमाया गया), और शेयर/बाज़ार अनुपात (प्रति-शेयर और मूल्यांकन से जुड़े आँकड़े)। इनकी परिभाषाएँ किसी एक देश की व्यवस्था पर निर्भर नहीं हैं और GAAP या IFRS दोनों के तहत समान रूप से लागू होती हैं। हर मौद्रिक इनपुट को एक ही मुद्रा में मानें; दिनों पर आधारित और प्रति-शेयर आँकड़ों को छोड़कर बाकी अनुपात आयामहीन (dimensionless) होते हैं।

इसका इस्तेमाल कैसे करें

हर खंड में आपके पास जो आँकड़े हैं वही भरें — हर फ़ील्ड भरना ज़रूरी नहीं है। डिफ़ॉल्ट मान एक छोटी, उदाहरण-स्वरूप कंपनी को दर्शाते हैं। हर परिणाम बस एक भाग (डिवीज़न) है, इसलिए अगर हर (denominator) खाली या शून्य हो तो टूल त्रुटि के बजाय N/A दिखाता है। मार्जिन, यील्ड और रिटर्न प्रतिशत में दिखाए जाते हैं; टर्नओवर पर आधारित दिनों वाले आँकड़े आपके द्वारा दी गई "अवधि में दिनों की संख्या" का उपयोग करते हैं (365 या 360 आम तौर पर इस्तेमाल होते हैं)।
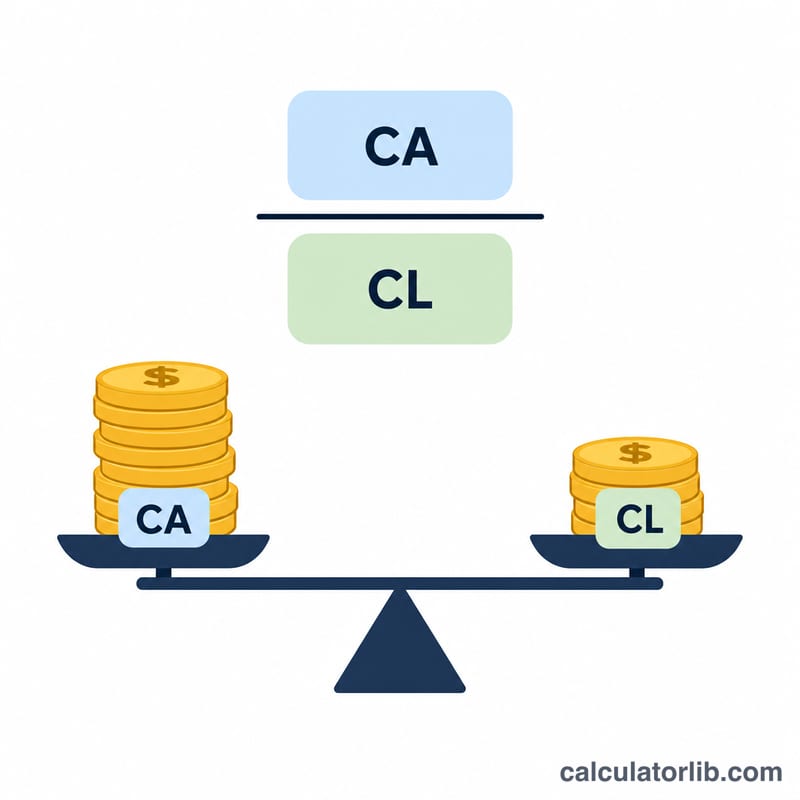
चालू अनुपात यानी चालू संपत्ति को चालू देनदारी से भाग देना
चालू अनुपात अल्पकालिक तरलता आँकने के लिए चालू संपत्तियों की तुलना चालू देनदारियों से करता है।

फॉर्मूले समझें

तरलता: $$\text{करंट रेशियो} = \dfrac{\text{करंट एसेट्स}}{\text{करंट लायबिलिटीज़}}$$ क्विक रेशियो में इन्वेंट्री और प्रीपेड खर्चे हटा दिए जाते हैं। कर्ज: $$\text{डेट रेशियो} = \dfrac{\text{कुल देयताएँ}}{\text{कुल संपत्तियाँ}}$$ $$\text{टाइम्स इंटरेस्ट अर्न्ड} = \dfrac{\text{EBIT}}{\text{ब्याज व्यय}}$$ (ध्यान दें कि यह शुद्ध लाभ नहीं, बल्कि परिचालन आय का उपयोग करता है)। संचालन: $$\text{इन्वेंट्री टर्नओवर} = \dfrac{\text{COGS}}{\text{औसत इन्वेंट्री}}$$ और \(\text{DIO} = \dfrac{\text{दिन}}{\text{इन्वेंट्री टर्नओवर}}\); $$\text{कैश कन्वर्ज़न साइकिल} = \text{DIO} + \text{DSO} - \text{DPO}$$ मुनाफा: $$\text{ROE} = 100 \times \dfrac{\text{शुद्ध लाभ}}{\text{इक्विटी}}$$ शेयर: $$\text{EPS} = \dfrac{\text{शुद्ध लाभ} - \text{प्रिफ़र्ड डिविडेंड}}{\text{शेयर}}$$ $$\text{P/E} = \dfrac{\text{कीमत}}{\text{EPS}}$$

विज्ञापन

हल किया हुआ उदाहरण

डिफ़ॉल्ट मानों के साथ: करंट एसेट्स 60,000 और करंट लायबिलिटीज़ 30,000 से करंट रेशियो \(\dfrac{60{,}000}{30{,}000} = \mathbf{2.0}\) आता है। कुल देयताएँ 50,000 बँटा कुल संपत्तियाँ 120,000 से डेट रेशियो \(\dfrac{50{,}000}{120{,}000} = \mathbf{0.4167}\) मिलता है। शुद्ध लाभ 20,000 बँटा इक्विटी 70,000 से ROE \(100 \times \dfrac{20{,}000}{70{,}000} = \mathbf{28.57\%}\) आता है। शुद्ध लाभ 20,000 और 10,000 शेयरों के साथ \(\text{EPS} = \dfrac{20{,}000}{10{,}000} = \mathbf{2.0}\) होता है, और 50 कीमत पर P/E \(\dfrac{50}{2.0} = \mathbf{25.0}\) रहता है।
बैलेंस शीट और आय विवरण से प्राप्त वित्तीय अनुपातों की चार श्रेणियाँ
वित्तीय अनुपात ऋण, तरलता, परिचालन और लाभप्रदता समूहों में बँटते हैं, जो बैलेंस शीट और आय विवरण से निकाले जाते हैं।

अक्सर पूछे जाने वाले सवाल

कुछ परिणाम N/A क्यों दिखते हैं? जब किसी अनुपात का हर (denominator) शून्य या खाली होता है तो वह अनुपात अपरिभाषित हो जाता है (जैसे EPS शून्य होने पर P/E), इसलिए टूल अनंत (infinity) के बजाय N/A दिखाता है।

क्या इक्विटी या शुद्ध लाभ ऋणात्मक हो सकता है? हाँ। घाटा होने पर मार्जिन और ROE ऋणात्मक हो जाते हैं, और ऋणात्मक इक्विटी से D/E भी ऋणात्मक हो जाता है — कैलकुलेटर इन्हें जैसा है वैसा ही दिखाता है ताकि आपको असली तस्वीर दिखे।

मुझे 360 दिन इस्तेमाल करने चाहिए या 365? दोनों ही मान्य परंपराएँ हैं; डिफ़ॉल्ट 365 है। तुलना में निरंतरता बनाए रखने के लिए वही चुनें जो आपकी कंपनी या उद्योग की रिपोर्टिंग के अनुरूप हो।


अंतिम अपडेट:

वित्तीय में सबसे लोकप्रिय

वित्तीय के सभी कैलकुलेटर देखें














