
Máy Tính Chỉ Số Tài Chính

Máy Tính Chỉ Số Tài Chính

Phổ biến AI Skill PRO

Nhập phép tính

Các chỉ số nợ

Các chỉ số thanh khoản

Các chỉ số hoạt động

Các chỉ số sinh lời

Chỉ số cổ phiếu / thị trường

Công thức

D/E=Tổng nợTổng vốn chủ sở hữuHệ số nợ=Tổng nợ phải trảTổng tài sảnHệ số khả năng thanh toán lãi vay=EBITChi phí lãi vay\begin{gathered} \text{D/E} = \frac{\text{Tổng nợ}}{\text{Tổng vốn chủ sở hữu}} \qquad \text{Hệ số nợ} = \frac{\text{Tổng nợ phải trả}}{\text{Tổng tài sản}} \\[1.5em] \text{Hệ số khả năng thanh toán lãi vay} = \frac{\text{EBIT}}{\text{Chi phí lãi vay}} \end{gathered}
Xem các bước tính (4)
  1. Các chỉ số thanh khoản

    Hệ số thanh toán hiện hành=Tài sản ngắn hạnNợ ngắn hạnHệ số thanh toán nhanh=Tài sản ngắn hạn−Hàng tồn kho−Chi phí trả trướcNợ ngắn hạnHệ số thanh toán tiền mặt=Tiền và các khoản tương đương tiềnNợ ngắn hạn\begin{gathered} \text{Hệ số thanh toán hiện hành} = \frac{\text{Tài sản ngắn hạn}}{\text{Nợ ngắn hạn}} \\[1.5em] \text{Hệ số thanh toán nhanh} = \frac{\text{Tài sản ngắn hạn} - \text{Hàng tồn kho} - \text{Chi phí trả trước}}{\text{Nợ ngắn hạn}} \\[1.5em] \text{Hệ số thanh toán tiền mặt} = \frac{\text{Tiền và các khoản tương đương tiền}}{\text{Nợ ngắn hạn}} \end{gathered}

    Hệ số thanh toán hiện hành, hệ số thanh toán nhanh (tài sản ngắn hạn trừ hàng tồn kho và chi phí trả trước) và hệ số thanh toán tiền mặt, đều chia cho nợ ngắn hạn

  2. Hiệu quả hoạt động và chu kỳ chuyển đổi tiền mặt

    CCC=DIO+DSO−DPOVòng quay tài sản=Doanh thu thuầnTổng tài sảntrong đó{DIO=Số ngày×Hàng tồn kho bình quânCOGSDSO=Số ngày×Khoản phải thu bình quânDoanh thu thuầnDPO=Số ngày×Khoản phải trả bình quânCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{Vòng quay tài sản} = \frac{\text{Doanh thu thuần}}{\text{Tổng tài sản}} \\[1.5em] \text{trong đó}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{Số ngày} \times \text{Hàng tồn kho bình quân}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{Số ngày} \times \text{Khoản phải thu bình quân}}{\text{Doanh thu thuần}} \\ \text{DPO} &= \dfrac{\text{Số ngày} \times \text{Khoản phải trả bình quân}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO, trong đó DIO, DSO và DPO quy đổi các hệ số vòng quay thành số ngày; Vòng quay tài sản = Doanh thu thuần / Tổng tài sản

  3. Các chỉ số lợi nhuận

    Biên lợi nhuận gộp=Lợi nhuận gộpDoanh thu×100%Biên lợi nhuận hoạt động=Lợi nhuận từ hoạt động kinh doanhDoanh thu×100%Biên lợi nhuận ròng=Lợi nhuận ròngDoanh thu×100%ROA=Lợi nhuận ròngTổng tài sản×100%ROE=Lợi nhuận ròngTổng vốn chủ sở hữu×100%\begin{gathered} \text{Biên lợi nhuận gộp} = \frac{\text{Lợi nhuận gộp}}{\text{Doanh thu}} \times 100\% \qquad \text{Biên lợi nhuận hoạt động} = \frac{\text{Lợi nhuận từ hoạt động kinh doanh}}{\text{Doanh thu}} \times 100\% \\[1.5em] \text{Biên lợi nhuận ròng} = \frac{\text{Lợi nhuận ròng}}{\text{Doanh thu}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{Lợi nhuận ròng}}{\text{Tổng tài sản}} \times 100\% \qquad \text{ROE} = \frac{\text{Lợi nhuận ròng}}{\text{Tổng vốn chủ sở hữu}} \times 100\% \end{gathered}

    Biên lợi nhuận gộp, hoạt động và ròng trên doanh thu, cùng với tỷ suất sinh lời trên tài sản (ROA) và trên vốn chủ sở hữu (ROE)

  4. Các chỉ số trên mỗi cổ phiếu và thị trường

    EPS=Lợi nhuận ròng−Cổ tức ưu đãiSố cổ phiếu đang lưu hànhP/E=Giá thị trườngEPSBVPS=Vốn chủ sở hữu phổ thôngSố cổ phiếu đang lưu hànhTỷ suất cổ tức=Cổ tức trên mỗi cổ phiếuGiá thị trường×100%\begin{gathered} \text{EPS} = \frac{\text{Lợi nhuận ròng} - \text{Cổ tức ưu đãi}}{\text{Số cổ phiếu đang lưu hành}} \qquad \text{P/E} = \frac{\text{Giá thị trường}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{Vốn chủ sở hữu phổ thông}}{\text{Số cổ phiếu đang lưu hành}} \qquad \text{Tỷ suất cổ tức} = \frac{\text{Cổ tức trên mỗi cổ phiếu}}{\text{Giá thị trường}} \times 100\% \end{gathered}

    EPS = (Lợi nhuận ròng - Cổ tức ưu đãi) / Số cổ phiếu; P/E = Giá / EPS; BVPS = Vốn chủ sở hữu phổ thông / Số cổ phiếu; Tỷ suất cổ tức = Cổ tức trên mỗi cổ phiếu / Giá

Thống kê sử dụng

Quảng cáo

Kết quả

Hệ số thanh toán hiện hành (khả năng thanh toán ngắn hạn)
2
Giá trị trên 1,0 nghĩa là tài sản ngắn hạn đủ bù đắp nợ ngắn hạn

Các chỉ số nợ

Hệ số nợ 0,4167
Nợ trên vốn chủ sở hữu (nợ phải trả/vốn chủ) 0,7143
Nợ trên vốn chủ sở hữu (nợ vay/vốn chủ) 0,5714
Hệ số vốn chủ sở hữu 0,5833
Tỷ lệ nợ trên tổng vốn 0,3636
Hệ số thanh toán lãi vay 6

Các chỉ số thanh khoản

Hệ số thanh toán hiện hành 2
Hệ số thanh toán nhanh 1,2667
Hệ số thanh toán tiền mặt 0,5
Vốn lưu động ròng 30.000

Các chỉ số hoạt động

Vòng quay hàng tồn kho 4,8
Số ngày tồn kho (DIO) 76,04
Vòng quay các khoản phải thu 11,1111
Số ngày thu tiền bình quân (DSO) 32,85
Vòng quay các khoản phải trả 8
Số ngày trả tiền bình quân (DPO) 45,63
Vòng quay tài sản 1,6667
Chu kỳ hoạt động (ngày) 108,89
Chu kỳ chuyển đổi tiền mặt (ngày) 63,27

Các chỉ số sinh lời

Biên lợi nhuận gộp 40%
Biên lợi nhuận hoạt động 15%
Biên lợi nhuận ròng 10%
Tỷ suất sinh lời trên tài sản (ROA) 16,67%
Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) 28,57%

Chỉ số cổ phiếu / thị trường

Lãi cơ bản trên mỗi cổ phiếu (EPS) 2
Giá trên thu nhập (P/E) 25
Tỷ suất cổ tức 3%
Tỷ lệ chi trả cổ tức 75%
Giá trị sổ sách mỗi cổ phiếu 7
Giá trên giá trị sổ sách (P/B) 7,1429

Báo lỗi nội dung trang này

Công cụ này làm gì

Máy Tính Chỉ Số Tài Chính chuyển những con số thô từ ba báo cáo tài chính cốt lõi của doanh nghiệp — bảng cân đối kế toán, báo cáo kết quả kinh doanh và (gián tiếp) báo cáo lưu chuyển tiền tệ — thành những chỉ số chuẩn mà các chuyên viên phân tích dùng để đánh giá "sức khỏe" tài chính. Công cụ gói gọn năm nhóm chỉ số trong một nơi: Nợ (đòn bẩy và khả năng thanh toán dài hạn), Thanh khoản (khả năng chi trả ngắn hạn), Hoạt động (mức độ sử dụng hiệu quả tài sản và vốn lưu động), Lợi nhuận (mức lãi tạo ra trên mỗi đồng doanh thu, tài sản hay vốn chủ sở hữu) và chỉ số Cổ phiếu/Thị trường (các chỉ tiêu tính trên mỗi cổ phiếu và định giá). Các định nghĩa mang tính trung lập, không gắn với quốc gia nào và áp dụng được cho cả chuẩn mực kế toán GAAP lẫn IFRS (cũng như VAS tại Việt Nam). Hãy nhập mọi số liệu tiền tệ theo cùng một loại tiền; các chỉ số đều không có đơn vị, trừ các chỉ tiêu tính theo số ngày và theo mỗi cổ phiếu.

Cách sử dụng

Nhập những số liệu bạn có cho từng phần — bạn không cần điền đủ tất cả các ô. Giá trị mặc định mô phỏng một doanh nghiệp nhỏ để minh họa. Mỗi kết quả là một phép chia đơn lẻ, nên nếu mẫu số để trống hoặc bằng 0 thì công cụ trả về N/A chứ không báo lỗi. Biên lợi nhuận, tỷ suất sinh lời và lợi suất được hiển thị dưới dạng phần trăm; các chỉ tiêu tính theo ngày dựa trên Số ngày trong kỳ mà bạn nhập (365 hoặc 360 là hai quy ước phổ biến).
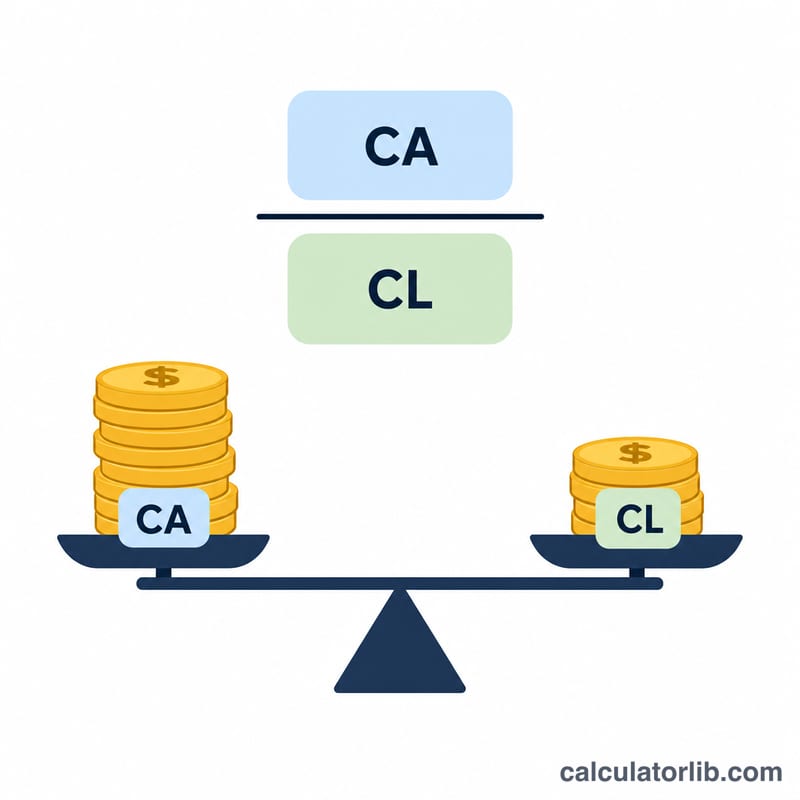
Hệ số thanh toán hiện hành bằng tài sản ngắn hạn chia cho nợ ngắn hạn
Hệ số thanh toán hiện hành so sánh tài sản ngắn hạn với nợ ngắn hạn để đánh giá khả năng thanh khoản ngắn hạn.

Giải thích các công thức

Thanh khoản: Hệ số thanh toán hiện hành = $$\text{Hệ số thanh toán hiện hành} = \dfrac{\text{Tài sản ngắn hạn}}{\text{Nợ ngắn hạn}}$$ Hệ số thanh toán nhanh loại bỏ hàng tồn kho và chi phí trả trước. Nợ: Hệ số nợ = \(\dfrac{\text{Tổng nợ phải trả}}{\text{Tổng tài sản}}\); Hệ số khả năng thanh toán lãi vay = \(\dfrac{\text{EBIT}}{\text{Chi phí lãi vay}}\) (lưu ý dùng lợi nhuận từ hoạt động kinh doanh, không phải lợi nhuận ròng). Hoạt động: Vòng quay hàng tồn kho = \(\dfrac{\text{Giá vốn hàng bán}}{\text{Hàng tồn kho bình quân}}\), và \(\text{DIO} = \dfrac{\text{Số ngày}}{\text{Vòng quay hàng tồn kho}}\); Chu kỳ chuyển đổi tiền mặt = \(\text{DIO} + \text{DSO} - \text{DPO}\). Lợi nhuận: $$\text{ROE} = 100 \times \dfrac{\text{Lợi nhuận ròng}}{\text{Vốn chủ sở hữu}}$$ Cổ phiếu: \(\text{EPS} = \dfrac{\text{Lợi nhuận ròng} - \text{Cổ tức ưu đãi}}{\text{Số cổ phiếu}}\); \(\text{P/E} = \dfrac{\text{Giá}}{\text{EPS}}\).

Quảng cáo

Ví dụ minh họa

Với các giá trị mặc định: Tài sản ngắn hạn 60.000 và Nợ ngắn hạn 30.000 cho Hệ số thanh toán hiện hành là 2,0. $$\dfrac{60{.}000}{30{.}000} = 2{,}0$$ Tổng nợ phải trả 50.000 trên Tổng tài sản 120.000 cho Hệ số nợ là 0,4167. $$\dfrac{50{.}000}{120{.}000} = 0{,}4167$$ Lợi nhuận ròng 20.000 trên Vốn chủ sở hữu 70.000 cho ROE là 28,57%. $$100 \times \dfrac{20{.}000}{70{.}000} = 28{,}57\%$$ Với Lợi nhuận ròng 20.000 và 10.000 cổ phiếu, EPS = 2,0, và với giá 50 thì P/E là 25,0. $$\text{EPS} = \dfrac{20{.}000}{10{.}000} = 2{,}0 \qquad \text{P/E} = \dfrac{50}{2{,}0} = 25{,}0$$
Bốn nhóm chỉ số tài chính dựa trên bảng cân đối kế toán và báo cáo kết quả kinh doanh
Các chỉ số tài chính được chia thành nhóm nợ, thanh khoản, hoạt động và lợi nhuận, tính từ bảng cân đối kế toán và báo cáo kết quả kinh doanh.

Câu hỏi thường gặp

Vì sao một số kết quả hiện N/A? Một chỉ số không xác định được khi mẫu số bằng 0 hoặc để trống (ví dụ P/E khi EPS bằng 0), nên công cụ hiển thị N/A thay vì trả về vô cực.

Vốn chủ sở hữu hay lợi nhuận ròng có thể âm không? Có. Khi lỗ, biên lợi nhuận và ROE sẽ âm, còn vốn chủ sở hữu âm sẽ làm hệ số D/E đổi dấu âm — công cụ hiển thị đúng như vậy để bạn thấy bức tranh thực tế.

Nên dùng 360 hay 365 ngày? Cả hai đều là quy ước được chấp nhận; mặc định là 365. Hãy chọn con số phù hợp với chuẩn báo cáo của doanh nghiệp hoặc ngành của bạn để so sánh nhất quán.


Cập nhật lần cuối:

Phổ biến nhất trong Tài chính

Xem tất cả máy tính Tài chính














