
Calculadora de ratios financieros

Calculadora de ratios financieros

En crecimiento AI Skill PRO

Ingresar cálculo

Ratios de endeudamiento

Ratios de liquidez

Ratios de actividad

Ratios de rentabilidad

Ratios bursátiles / de mercado

Fórmula

D/E=Deuda totalPatrimonio neto totalRatio de endeudamiento=Pasivo totalActivo totalCobertura de intereses=EBITGastos por intereses\begin{gathered} \text{D/E} = \frac{\text{Deuda total}}{\text{Patrimonio neto total}} \qquad \text{Ratio de endeudamiento} = \frac{\text{Pasivo total}}{\text{Activo total}} \\[1.5em] \text{Cobertura de intereses} = \frac{\text{EBIT}}{\text{Gastos por intereses}} \end{gathered}
Ver los pasos del cálculo (4)
  1. Ratios de liquidez

    Ratio de liquidez corriente=Activo corrientePasivo corrientePrueba ácida=Activo corriente−Inventario−Gastos pagados por anticipadoPasivo corrienteRatio de tesorería=Efectivo y equivalentesPasivo corriente\begin{gathered} \text{Ratio de liquidez corriente} = \frac{\text{Activo corriente}}{\text{Pasivo corriente}} \\[1.5em] \text{Prueba ácida} = \frac{\text{Activo corriente} - \text{Inventario} - \text{Gastos pagados por anticipado}}{\text{Pasivo corriente}} \\[1.5em] \text{Ratio de tesorería} = \frac{\text{Efectivo y equivalentes}}{\text{Pasivo corriente}} \end{gathered}

    Ratio de liquidez corriente, prueba ácida (activo corriente menos inventario y gastos pagados por anticipado) y ratio de tesorería, todos divididos entre el pasivo corriente

  2. Eficiencia y ciclo de conversión del efectivo

    CCC=DIO+DSO−DPORotación de activos=Ventas netasActivo totaldonde{DIO=Días×Inventario medioCOGSDSO=Días×Cuentas por cobrar mediasVentas netasDPO=Días×Cuentas por pagar mediasCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{Rotación de activos} = \frac{\text{Ventas netas}}{\text{Activo total}} \\[1.5em] \text{donde}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{Días} \times \text{Inventario medio}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{Días} \times \text{Cuentas por cobrar medias}}{\text{Ventas netas}} \\ \text{DPO} &= \dfrac{\text{Días} \times \text{Cuentas por pagar medias}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCE = PMI + PMC - PMP, donde PMI, PMC y PMP convierten los ratios de rotación en días; Rotación de activos = Ventas netas / Activo total

  3. Ratios de rentabilidad

    Margen bruto=Beneficio brutoIngresos×100%Margen operativo=Resultado operativoIngresos×100%Margen neto=Beneficio netoIngresos×100%ROA=Beneficio netoActivo total×100%ROE=Beneficio netoPatrimonio neto total×100%\begin{gathered} \text{Margen bruto} = \frac{\text{Beneficio bruto}}{\text{Ingresos}} \times 100\% \qquad \text{Margen operativo} = \frac{\text{Resultado operativo}}{\text{Ingresos}} \times 100\% \\[1.5em] \text{Margen neto} = \frac{\text{Beneficio neto}}{\text{Ingresos}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{Beneficio neto}}{\text{Activo total}} \times 100\% \qquad \text{ROE} = \frac{\text{Beneficio neto}}{\text{Patrimonio neto total}} \times 100\% \end{gathered}

    Márgenes bruto, operativo y neto sobre los ingresos, además de rentabilidad sobre activos (ROA) y rentabilidad sobre patrimonio (ROE)

  4. Ratios por acción y de mercado

    EPS=Beneficio neto−Dividendos preferentesAcciones en circulaciónP/E=Precio de mercadoEPSBVPS=Patrimonio de los accionistas ordinariosAcciones en circulaciónRentabilidad por dividendo=Dividendos por acciónPrecio de mercado×100%\begin{gathered} \text{EPS} = \frac{\text{Beneficio neto} - \text{Dividendos preferentes}}{\text{Acciones en circulación}} \qquad \text{P/E} = \frac{\text{Precio de mercado}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{Patrimonio de los accionistas ordinarios}}{\text{Acciones en circulación}} \qquad \text{Rentabilidad por dividendo} = \frac{\text{Dividendos por acción}}{\text{Precio de mercado}} \times 100\% \end{gathered}

    BPA = (Beneficio neto - Dividendos preferentes) / Acciones; PER = Precio / BPA; VCPA = Patrimonio ordinario / Acciones; Rentabilidad por dividendo = Dividendos por acción / Precio

Estadísticas de uso

Publicidad

Resultados

Razón corriente (solvencia a corto plazo)
2
Un valor superior a 1,0 significa que el activo corriente cubre el pasivo corriente

Ratios de endeudamiento

Ratio de endeudamiento 0,4167
Deuda sobre patrimonio (pasivos/patrimonio) 0,7143
Deuda sobre patrimonio (deuda/patrimonio) 0,5714
Ratio de patrimonio 0,5833
Ratio deuda sobre capital total 0,3636
Cobertura de intereses 6

Ratios de liquidez

Ratio de liquidez corriente 2
Prueba ácida (ratio rápido) 1,2667
Ratio de tesorería 0,5
Capital de trabajo neto 30.000

Ratios de actividad

Rotación de inventario 4,8
Días de inventario (DIO) 76,04
Rotación de cuentas por cobrar 11,1111
Días de cobro (DSO) 32,85
Rotación de cuentas por pagar 8
Días de pago (DPO) 45,63
Rotación de activos 1,6667
Ciclo operativo (días) 108,89
Ciclo de conversión del efectivo (días) 63,27

Ratios de rentabilidad

Margen bruto 40%
Margen operativo 15%
Margen neto 10%
Rentabilidad sobre activos (ROA) 16,67%
Rentabilidad sobre recursos propios (ROE) 28,57%

Ratios bursátiles / de mercado

Beneficio por acción (BPA) 2
Precio/beneficio (PER) 25
Rentabilidad por dividendo 3%
Ratio de pago de dividendos 75%
Valor contable por acción 7
Precio/valor contable (P/VC) 7,1429

Informar de un error en esta página

Qué hace esta calculadora

La Calculadora de ratios financieros convierte las cifras en bruto de los tres estados financieros básicos de una empresa —el balance, la cuenta de resultados y, de forma indirecta, el estado de flujos de efectivo— en los ratios estándar que utilizan los analistas para valorar la salud financiera. Reúne cinco familias de ratios en una sola herramienta: Deuda (apalancamiento y solvencia), Liquidez (capacidad de pago a corto plazo), Actividad (eficiencia en el uso de los activos y del capital circulante), Rentabilidad (beneficio obtenido por cada unidad de ventas, activos o fondos propios) y ratios bursátiles o de mercado (métricas por acción y de valoración). Las definiciones son neutrales en cuanto a la normativa contable y se aplican igual bajo US GAAP o NIIF/IFRS. Introduce todas las cifras monetarias en la misma divisa; los ratios son adimensionales, salvo los expresados en días y los importes por acción.

Cómo usarla

Introduce las cifras de las que dispongas en cada apartado: no necesitas rellenar todos los campos. Los valores por defecto corresponden a una pequeña empresa de ejemplo. Cada resultado es una única división, así que un denominador en blanco o igual a cero devuelve N/D en lugar de un error. Los márgenes, las rentabilidades y los retornos se muestran en porcentaje; las métricas en días basadas en la rotación utilizan los Días del período que indiques (365 o 360 son las convenciones más habituales).
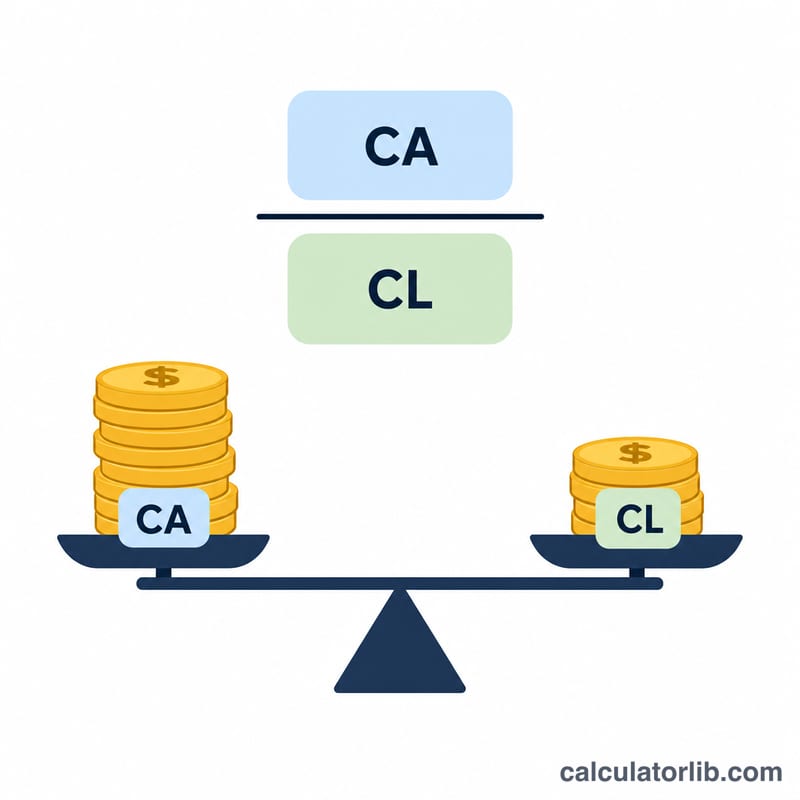
Ratio corriente mostrado como activo corriente dividido entre pasivo corriente
El ratio corriente compara el activo corriente con el pasivo corriente para medir la liquidez a corto plazo.

Las fórmulas explicadas

Liquidez: Ratio de liquidez (corriente)

$$\text{Ratio de liquidez (corriente)} = \dfrac{\text{Activo corriente}}{\text{Pasivo corriente}}$$

el Quick ratio (prueba ácida) elimina las existencias y los gastos pagados por anticipado. Deuda: Ratio de endeudamiento

$$\text{Ratio de endeudamiento} = \dfrac{\text{Pasivo total}}{\text{Activo total}}$$

Cobertura de intereses (Times Interest Earned)

$$\text{Cobertura de intereses} = \dfrac{\text{EBIT}}{\text{Gastos financieros}}$$

(ojo: usa el resultado de explotación, no el resultado neto). Actividad: Rotación de existencias

$$\text{Rotación de existencias} = \dfrac{\text{Coste de las ventas}}{\text{Existencias medias}}$$

y el DIO

$$\text{DIO} = \dfrac{\text{Días}}{\text{Rotación de existencias}}$$

el Ciclo de conversión del efectivo

$$\text{Ciclo de conversión del efectivo} = \text{DIO} + \text{DSO} - \text{DPO}$$

Rentabilidad: ROE

$$\text{ROE} = 100 \times \dfrac{\text{Resultado neto}}{\text{Fondos propios}}$$

Bursátiles: BPA

$$\text{BPA} = \dfrac{\text{Resultado neto} - \text{Dividendos preferentes}}{\text{Acciones}}$$

PER

$$\text{PER} = \dfrac{\text{Precio}}{\text{BPA}}$$
Publicidad

Ejemplo resuelto

Con los valores por defecto: un Activo corriente de 60.000 y un Pasivo corriente de 30.000 dan un Ratio de liquidez de 2,0.

$$\dfrac{60{.}000}{30{.}000} = 2{,}0$$

Un Pasivo total de 50.000 entre un Activo total de 120.000 da un Ratio de endeudamiento de 0,4167.

$$\dfrac{50{.}000}{120{.}000} = 0{,}4167$$

Un Resultado neto de 20.000 entre unos Fondos propios de 70.000 da un ROE del 28,57 %.

$$100 \times \dfrac{20{.}000}{70{.}000} = 28{,}57\,\%$$

Con un Resultado neto de 20.000 y 10.000 acciones, el BPA = 2,0, y con un precio de 50 el PER es de 25,0.

$$\text{BPA} = \dfrac{20{.}000}{10{.}000} = 2{,}0 \qquad \text{PER} = \dfrac{50}{2{,}0} = 25{,}0$$
Cuatro categorías de ratios financieros derivados del balance y la cuenta de resultados
Los ratios financieros se agrupan en deuda, liquidez, operaciones y rentabilidad, calculados a partir del balance y la cuenta de resultados.

Preguntas frecuentes

¿Por qué algunos resultados muestran N/D? Un ratio no está definido cuando su denominador es cero o está en blanco (por ejemplo, el PER cuando el BPA es cero), de modo que la herramienta muestra N/D en lugar de infinito.

¿Pueden ser negativos los fondos propios o el resultado neto? Sí. Una pérdida hace que los márgenes y el ROE sean negativos, y unos fondos propios negativos invierten el signo del ratio deuda/fondos propios; la calculadora los muestra tal cual para que veas la situación real.

¿Debo usar 360 o 365 días? Ambas son convenciones aceptadas; por defecto se usan 365. Emplea la que corresponda al estándar de información de tu empresa o sector para que las comparaciones sean coherentes.


Última actualización:

Lo más popular en Finanzas

Ver todas las calculadoras de Finanzas














