
حاسبة النسب المالية

حاسبة النسب المالية

في نمو AI Skill PRO

أدخل الحساب

نسب الدين

نسب السيولة

نسب التشغيل

نسب الربحية

نسب السهم / السوق

صيغة رياضية

D/E=Total DebtTotal EquityDebt Ratio=Total LiabilitiesTotal AssetsInterest Coverage=EBITInterest Expense\begin{gathered} \text{D/E} = \frac{\text{Total Debt}}{\text{Total Equity}} \qquad \text{Debt Ratio} = \frac{\text{Total Liabilities}}{\text{Total Assets}} \\[1.5em] \text{Interest Coverage} = \frac{\text{EBIT}}{\text{Interest Expense}} \end{gathered}
عرض خطوات الحساب (4)
  1. Liquidity Ratios

    Current Ratio=Current AssetsCurrent LiabilitiesQuick Ratio=Current Assets−Inventory−Prepaid ExpensesCurrent LiabilitiesCash Ratio=Cash and EquivalentsCurrent Liabilities\begin{gathered} \text{Current Ratio} = \frac{\text{Current Assets}}{\text{Current Liabilities}} \\[1.5em] \text{Quick Ratio} = \frac{\text{Current Assets} - \text{Inventory} - \text{Prepaid Expenses}}{\text{Current Liabilities}} \\[1.5em] \text{Cash Ratio} = \frac{\text{Cash and Equivalents}}{\text{Current Liabilities}} \end{gathered}

    Current Ratio, Quick Ratio (current assets less inventory and prepaid expenses) and Cash Ratio, all divided by current liabilities

  2. Efficiency and Cash Conversion Cycle

    CCC=DIO+DSO−DPOAsset Turnover=Net SalesTotal Assetswhere{DIO=Days×Avg InventoryCOGSDSO=Days×Avg ReceivablesNet SalesDPO=Days×Avg PayablesCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{Asset Turnover} = \frac{\text{Net Sales}}{\text{Total Assets}} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{Days} \times \text{Avg Inventory}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{Days} \times \text{Avg Receivables}}{\text{Net Sales}} \\ \text{DPO} &= \dfrac{\text{Days} \times \text{Avg Payables}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO, where DIO, DSO and DPO convert the turnover ratios into days; Asset Turnover = Net Sales / Total Assets

  3. Profitability Ratios

    Gross Margin=Gross ProfitRevenue×100%Operating Margin=Operating IncomeRevenue×100%Net Margin=Net IncomeRevenue×100%ROA=Net IncomeTotal Assets×100%ROE=Net IncomeTotal Equity×100%\begin{gathered} \text{Gross Margin} = \frac{\text{Gross Profit}}{\text{Revenue}} \times 100\% \qquad \text{Operating Margin} = \frac{\text{Operating Income}}{\text{Revenue}} \times 100\% \\[1.5em] \text{Net Margin} = \frac{\text{Net Income}}{\text{Revenue}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{Net Income}}{\text{Total Assets}} \times 100\% \qquad \text{ROE} = \frac{\text{Net Income}}{\text{Total Equity}} \times 100\% \end{gathered}

    Gross, operating and net margins on revenue, plus Return on Assets and Return on Equity

  4. Per-Share and Market Ratios

    EPS=Net Income−Preferred DividendsShares OutstandingP/E=Market PriceEPSBVPS=Common EquityShares OutstandingDividend Yield=Dividends per ShareMarket Price×100%\begin{gathered} \text{EPS} = \frac{\text{Net Income} - \text{Preferred Dividends}}{\text{Shares Outstanding}} \qquad \text{P/E} = \frac{\text{Market Price}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{Common Equity}}{\text{Shares Outstanding}} \qquad \text{Dividend Yield} = \frac{\text{Dividends per Share}}{\text{Market Price}} \times 100\% \end{gathered}

    EPS = (Net Income - Preferred Dividends) / Shares; P/E = Price / EPS; BVPS = Common Equity / Shares; Dividend Yield = Dividends per Share / Price

إحصاءات الاستخدام

اعلان

نتائج

نسبة التداول (القدرة على السداد قصير الأجل)
٢
القيمة الأعلى من 1.0 تعني أن الأصول المتداولة تغطي الخصوم المتداولة

نسب الدين

نسبة الدين ٠٫٤١٦٧
نسبة الدين إلى حقوق الملكية (الالتزامات/حقوق الملكية) ٠٫٧١٤٣
نسبة الدين إلى حقوق الملكية (الدين/حقوق الملكية) ٠٫٥٧١٤
نسبة حقوق الملكية ٠٫٥٨٣٣
نسبة الدين إلى رأس المال ٠٫٣٦٣٦
معدل تغطية الفوائد ٦

نسب السيولة

نسبة التداول ٢
نسبة السيولة السريعة (اختبار الحمض) ١٫٢٦٦٧
نسبة النقدية ٠٫٥
صافي رأس المال العامل ٣٠٬٠٠٠

نسب التشغيل

معدل دوران المخزون ٤٫٨
أيام المبيعات في المخزون (DIO) ٧٦٫٠٤
معدل دوران الذمم المدينة ١١٫١١١١
أيام تحصيل الذمم المدينة (DSO) ٣٢٫٨٥
معدل دوران الذمم الدائنة ٨
أيام سداد الذمم الدائنة (DPO) ٤٥٫٦٣
معدل دوران الأصول ١٫٦٦٦٧
دورة التشغيل (أيام) ١٠٨٫٨٩
دورة التحويل النقدي (أيام) ٦٣٫٢٧

نسب الربحية

هامش إجمالي الربح ٤٠%
هامش التشغيل ١٥%
هامش صافي الربح ١٠%
العائد على الأصول (ROA) ١٦٫٦٧%
العائد على حقوق الملكية (ROE) ٢٨٫٥٧%

نسب السهم / السوق

ربحية السهم (EPS) ٢
نسبة السعر إلى الأرباح (P/E) ٢٥
عائد توزيعات الأرباح ٣%
نسبة توزيع الأرباح ٧٥%
القيمة الدفترية للسهم ٧
نسبة السعر إلى القيمة الدفترية (P/B) ٧٫١٤٢٩

الإبلاغ عن خطأ في هذه الصفحة

ماذا تفعل هذه الحاسبة

تحوّل حاسبة النسب المالية الأرقام الخام المستخرجة من القوائم المالية الأساسية الثلاث للشركة — الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية (بشكل غير مباشر) — إلى النسب المعيارية التي يعتمد عليها المحللون للحكم على السلامة المالية. تجمع الأداة بين خمس عائلات من النسب في مكان واحد: نسب المديونية (الرافعة المالية والملاءة)، ونسب السيولة (القدرة على سداد الالتزامات قصيرة الأجل)، ونسب التشغيل (مدى كفاءة استخدام الأصول ورأس المال العامل)، ونسب الربحية (مقدار الربح المحقق مقابل كل وحدة مبيعات أو أصول أو حقوق ملكية)، ونسب السهم والسوق (مقاييس نصيب السهم والتقييم). التعريفات محايدة من الناحية القانونية وتنطبق بالقدر نفسه سواء وفق معايير المحاسبة الأمريكية (GAAP) أو المعايير الدولية (IFRS). تعامل مع كل مدخل نقدي على أنه بالعملة ذاتها؛ والنسب عديمة الوحدة باستثناء المقاييس المحسوبة بالأيام وأرقام نصيب السهم.

طريقة الاستخدام

أدخل الأرقام المتوفرة لديك في كل قسم — فلست بحاجة إلى تعبئة كل حقل. تُحاكي القيم الافتراضية شركة صغيرة لأغراض التوضيح. كل ناتج عبارة عن عملية قسمة واحدة، لذا فإن المقام الفارغ أو الصفري يُظهر غير متاح بدلًا من رسالة خطأ. تُعرض الهوامش والعوائد والمعدلات كنسب مئوية؛ أما المقاييس المحسوبة بالأيام والمعتمدة على معدل الدوران فتستخدم عدد أيام الفترة الذي تُدخله أنت (والقيمتان 365 و360 هما الأكثر شيوعًا).
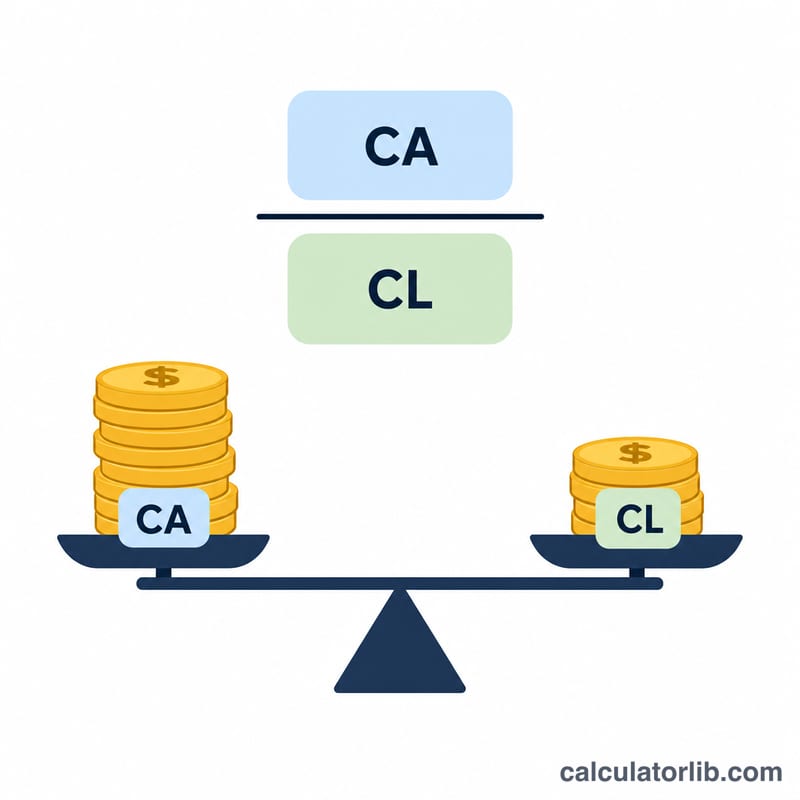
نسبة التداول معروضة كالأصول المتداولة مقسومة على الخصوم المتداولة
تقارن نسبة التداول الأصول المتداولة بالخصوم المتداولة لقياس السيولة قصيرة الأجل.

شرح المعادلات

السيولة: نسبة التداول = الأصول المتداولة ÷ الخصوم المتداولة؛ أما النسبة السريعة فتستبعد المخزون والمصروفات المدفوعة مقدمًا.

$$\text{نسبة التداول} = \dfrac{\text{الأصول المتداولة}}{\text{الخصوم المتداولة}}$$

المديونية: نسبة الدين = إجمالي الخصوم ÷ إجمالي الأصول؛ ومعدل تغطية الفوائد = الأرباح قبل الفوائد والضرائب (EBIT) ÷ مصروف الفوائد (لاحظ أنه يستخدم الدخل التشغيلي وليس صافي الدخل). التشغيل: معدل دوران المخزون = تكلفة البضاعة المباعة ÷ متوسط المخزون، وأيام بقاء المخزون (DIO) = عدد الأيام ÷ معدل دوران المخزون؛ ودورة التحويل النقدي = \( \text{DIO} + \text{DSO} - \text{DPO} \). الربحية: العائد على حقوق الملكية (ROE) = 100 × صافي الدخل ÷ حقوق الملكية.

$$\text{ROE} = 100 \times \dfrac{\text{صافي الدخل}}{\text{حقوق الملكية}}$$

السهم: ربحية السهم (EPS) = (صافي الدخل − أرباح الأسهم الممتازة) ÷ عدد الأسهم؛ ومكرر الربحية (P/E) = سعر السهم ÷ ربحية السهم.

اعلان

مثال محلول

باستخدام القيم الافتراضية: الأصول المتداولة 60,000 والخصوم المتداولة 30,000 تعطيان نسبة تداول قدرها 2.0.

$$\dfrac{60{,}000}{30{,}000} = 2.0$$

وإجمالي الخصوم 50,000 مقسومًا على إجمالي الأصول 120,000 يعطي نسبة دين قدرها 0.4167.

$$\dfrac{50{,}000}{120{,}000} = 0.4167$$

وصافي الدخل 20,000 مقسومًا على حقوق الملكية 70,000 يعطي عائدًا على حقوق الملكية قدره 28.57%.

$$100 \times \dfrac{20{,}000}{70{,}000} = 28.57\%$$

ومع صافي دخل 20,000 وعدد أسهم 10,000، تكون ربحية السهم = 2.0، وعند سعر 50 يكون مكرر الربحية 25.0.

$$\text{EPS} = \dfrac{20{,}000}{10{,}000} = 2.0 \qquad \text{P/E} = \dfrac{50}{2.0} = 25.0$$
أربع فئات من النسب المالية مشتقة من الميزانية العمومية وقائمة الدخل
تنقسم النسب المالية إلى مجموعات الديون والسيولة والتشغيل والربحية، وتُحسب من الميزانية العمومية وقائمة الدخل.

الأسئلة الشائعة

لماذا تظهر بعض النتائج بصيغة «غير متاح»؟ تكون النسبة غير معرّفة عندما يكون مقامها صفرًا أو فارغًا (مثل مكرر الربحية عندما تكون ربحية السهم صفرًا)، لذا تُظهر الأداة «غير متاح» بدلًا من قيمة لا نهائية.

هل يمكن أن تكون حقوق الملكية أو صافي الدخل بالسالب؟ نعم. فالخسارة تجعل الهوامش والعائد على حقوق الملكية سالبة، وحقوق الملكية السالبة تقلب نسبة الدين إلى حقوق الملكية إلى السالب — وتعرض الحاسبة هذه القيم كما هي لتطّلع على الصورة الحقيقية.

هل أستخدم 360 أم 365 يومًا؟ كلاهما اصطلاح مقبول، والقيمة الافتراضية هي 365. استخدم ما يتوافق مع المعيار المعتمد في شركتك أو قطاعك لضمان مقارنات متسقة.


آخر تحديث:

الأكثر شيوعًا في مالية

عرض جميع حاسبات مالية













