ماذا تفعل هذه الحاسبة
تقوم هذه الأداة بحساب نسب الكفاءة الكلاسيكية (معدلات دوران الأصول) المستخدمة في تحليل القوائم المالية. تقسم كل نسبة صافي المبيعات (من قائمة الدخل) على أحد بنود الميزانية العمومية، لتُظهر لك عدد المرات التي "يدور" فيها ذلك البند خلال الفترة لتوليد الإيرادات. وكلما ارتفع معدل الدوران دلّ ذلك عادةً على استخدام أكثر كفاءة للأصول. الحسابات هنا تتبع مبادئ المحاسبة العالمية ولا ترتبط بعملة معيّنة؛ أما العتبات المرجعية فهي مجرد إرشادات تقليدية تقريبية (وليست نصيحة مالية).
كيفية الاستخدام
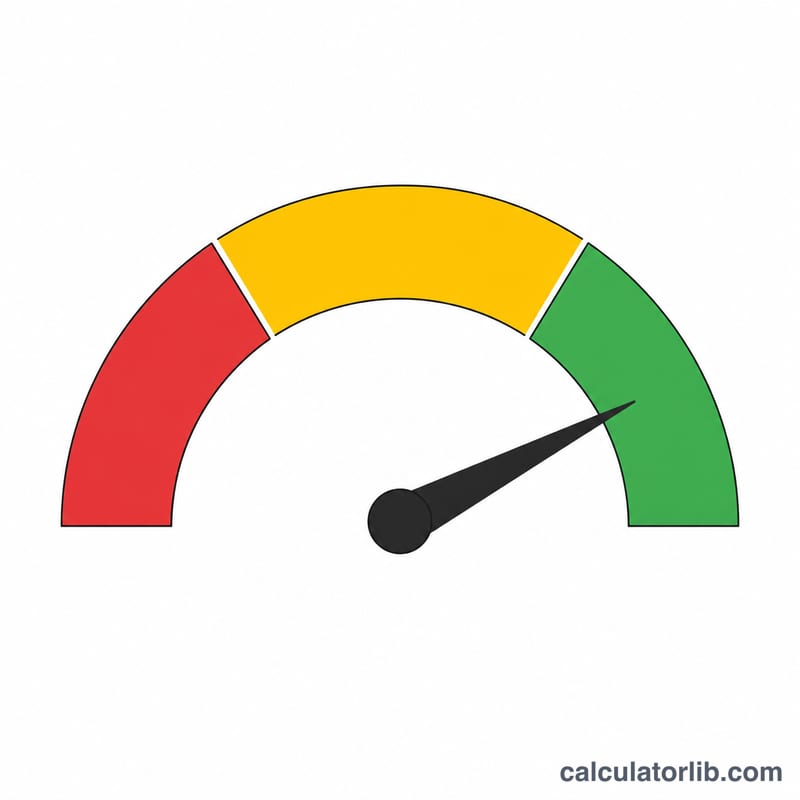
أدخل جميع الأرقام بالوحدة نفسها (بالآلاف مثلاً). أدخل صافي المبيعات إضافة إلى خمسة بنود من الميزانية العمومية: الذمم المدينة التجارية، والمخزون، والأصول الثابتة الملموسة، وإجمالي صافي الأصول (حقوق الملكية)، وإجمالي الأصول (إجمالي الخصوم وصافي الأصول). تعرض لك الحاسبة كل معدل دوران بعدد "المرات" وتصنّفه على أنه ممتاز أو متوسط/طبيعي أو خطر/تحذير بحسب نطاقه المرجعي.
المعادلة
تستخدم كل نسبة الصيغة نفسها: صافي المبيعات ÷ بند الأصول. وبما أن البسط والمقام يشتركان في الوحدة النقدية ذاتها، فإن الوحدة تُلغى ويكون الناتج عدداً مجرّداً من المرات بلا وحدة. تعتمد هذه النسخة على رصيد نهاية الفترة الواحد كما يُدخَل (بينما تستخدم بعض الكتب المحاسبية متوسط رصيدي بداية الفترة ونهايتها).
$$\text{Total Asset Turnover} = \frac{\text{Net Sales}}{\text{Total Assets}}$$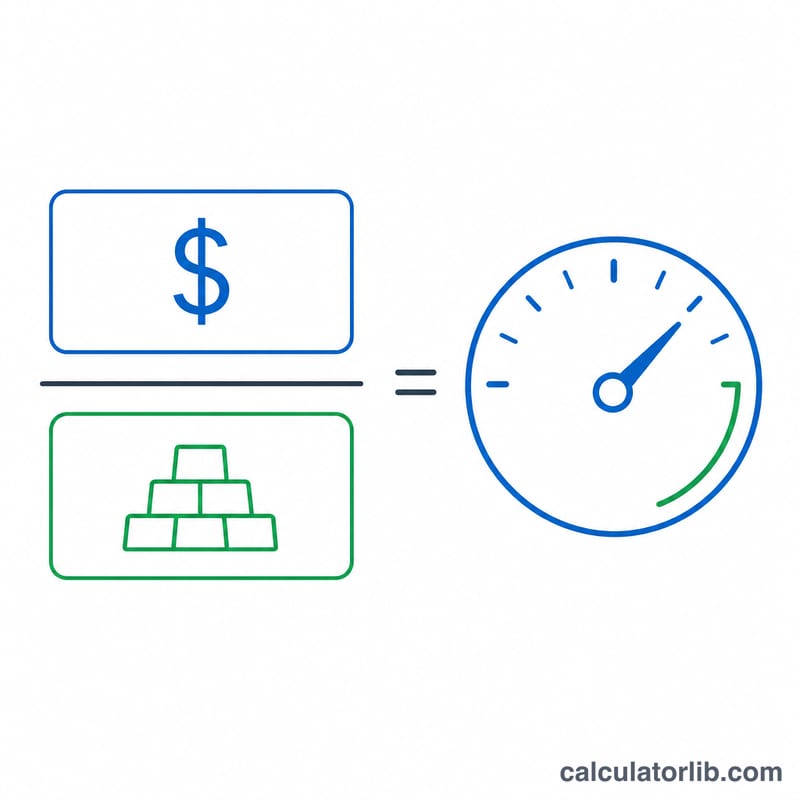
مثال تطبيقي
بافتراض المبيعات = 1,000,000، والذمم المدينة = 120,000، والمخزون = 40,000، والأصول الثابتة الملموسة = 150,000، وحقوق الملكية = 300,000، وإجمالي الأصول = 700,000: يكون معدل دوران إجمالي الأصول = \(1{,}000{,}000 \div 700{,}000 = 1.43\) مرة (متوسط)؛ ومعدل دوران الذمم المدينة = \(8.33\)؛ ومعدل دوران المخزون = \(25.0\)؛ ومعدل دوران الأصول الثابتة الملموسة = \(6.67\)؛ ومعدل دوران حقوق الملكية = \(3.33\) — وجميعها ضمن النطاق المتوسط.
الأسئلة الشائعة
ماذا يعني ارتفاع معدل الدوران؟ يعني عادةً أن الأصول تُستخدم بإنتاجية أعلى لزيادة المبيعات، وإن كانت القيم المرتفعة جداً قد تعكس أحياناً نقصاً في الاستثمار.
لماذا تظهر بعض النسب على شكل شَرطة؟ إذا كان المقام صفراً أو فارغاً تصبح النسبة غير معرّفة، لذا تُحذف بدلاً من عرضها كقيمة لا نهائية.
هل المعايير المرجعية قواعد صارمة؟ لا. فهي إرشادات عامة لا ترتبط بقطاع بعينه؛ والنطاقات المثالية تتفاوت بشكل كبير بحسب القطاع ونموذج العمل.