ما الذي تقوم به هذه الحاسبة
تحسب هذه الأداة مؤشرات النمو المالي للشركة (المعروفة باليابانية باسم «سييتشوسي» seichosei) — أي ست نسب نمو سنوية قياسية مستخرجة من قائمة الدخل والميزانية العمومية. والأداة مصممة على نمط التحليل المالي الياباني (باستخدام أرقام من تقرير الأوراق المالية: الميزانية العمومية وقائمة الدخل)، إلا أن صيغ النسب عالمية وتصلح للعمل وفق أي معيار محاسبي (GAAP). هناك بند واحد، وهو «الربح العادي» (keijo rieki)، يخصّ المحاسبة اليابانية تحديدًا، ويقع بين الربح التشغيلي والربح قبل الضريبة؛ ويمكن للمستخدمين خارج اليابان إدخال رقم مماثل له أو تجاهل هذا السطر تمامًا.
طريقة الاستخدام
أدخل قيم الفترة الحالية والفترة السابقة لكل بند بالوحدة النقدية نفسها (القيمة الافتراضية في المصدر هي آلاف الينات، لكن النسب لا تتأثر بالوحدة طالما استخدمت الفترتان الوحدة ذاتها). بالنسبة إلى «إجمالي رأس المال»، أدخل مجموع الالتزامات وصافي الأصول، وهو ما يساوي إجمالي الأصول. وبالنسبة إلى «حقوق المساهمين»، أدخل قيمة إجمالي صافي الأصول. وتعرض الحاسبة كل معدل نمو في صورة نسبة مئوية.
شرح المعادلة
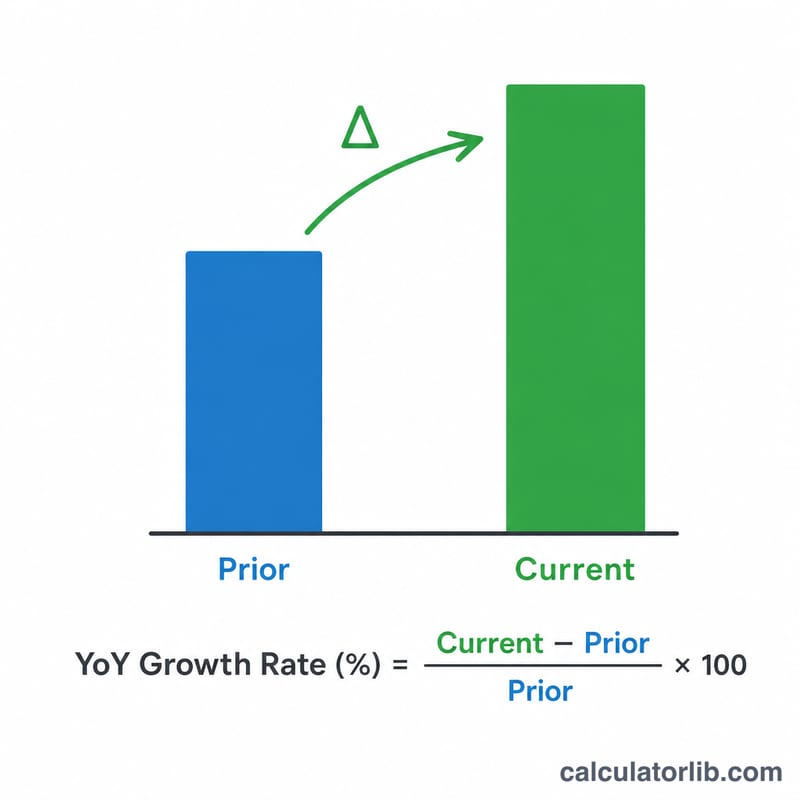
تعتمد كل معدلات النمو على الصيغة نفسها:
$$\text{Sales Growth Rate} = \frac{\text{Current Sales} - \text{Prior Sales}}{\text{Prior Sales}} \times 100\%$$النتيجة الموجبة تعني أن البند نما خلال العام، أما النتيجة السالبة فتعني أنه انكمش. وإذا كانت القيمة السابقة صفرًا فإن المعدل يصبح غير معرّف. أما إذا كان الربح في الفترة السابقة سالبًا (خسارة) ثم تحوّل إلى موجب، فتعامل مع الإشارة بحذر — فقد تكون النسبة المئوية مضللة، ومن الأفضل قراءتها على أنها تحوّل من خسارة إلى ربح.
مثال تطبيقي
إذا كانت مبيعات الفترة السابقة 100,000 ومبيعات الفترة الحالية 115,000، فإن
$$\frac{115000 - 100000}{100000} \times 100 = 15.0\%$$(وهي نتيجة ممتازة لأنها تساوي 10% أو أكثر). وعند ربح تشغيلي 8,000 ← 9,500 يكون المعدل \(18.75\%\)؛ والربح العادي 8,500 ← 10,200 يعطي \(20.0\%\)؛ وصافي الدخل 5,000 ← 6,000 يعطي \(20.0\%\)؛ وإجمالي رأس المال 120,000 ← 130,000 يعطي \(8.33\%\)؛ وحقوق الملكية 40,000 ← 45,000 تعطي \(12.5\%\).
مسرد المصطلحات المالية
- المبيعات (الإيرادات)
- إجمالي المبلغ الذي تكسبه الشركة من بيع السلع أو الخدمات خلال فترة معينة، قبل خصم التكاليف. وفقًا لمعايير المحاسبة الأمريكية المقبولة عمومًا (US GAAP) والمعايير الدولية لإعداد التقارير المالية (IFRS) يُسمى هذا البند "الإيرادات" أو "صافي المبيعات".
- الربح التشغيلي
- المبيعات مطروحًا منها تكلفة المبيعات والمصاريف البيعية والعمومية والإدارية. وهو يقيس الربح الناتج عن الأنشطة التجارية الأساسية قبل الفوائد والبنود غير التشغيلية. المعادل التقريبي: الدخل التشغيلي (US GAAP) أو الربح التشغيلي (IFRS، حيث لا يُعرَّف هذا البند بدقة وقد يختلف من شركة إلى أخرى).
- الربح العادي (كيجو ريэкي)
- بند ربح يُستخدم في القوائم المالية اليابانية (المعايير المحاسبية اليابانية). ويساوي الربح التشغيلي زائد الدخل غير التشغيلي (مثل الفوائد والأرباح الموزعة المستلمة) مطروحًا منه المصاريف غير التشغيلية (مثل الفوائد المدفوعة). ويقع بين الربح التشغيلي والربح قبل الضرائب: فهو يستبعد المكاسب والخسائر الاستثنائية (على سبيل المثال، أرباح بيع الأصول أو خسائر الكوارث)، which تُضاف أو تُطرح لاحقًا للوصول إلى الدخل قبل ضرائب الدخل. لا تملك معايير US GAAP وIFRS بندًا رسميًا باسم "الربح العادي"؛ وأقرب فكرة لها هي الدخل من العمليات المستمرة قبل الضريبة مع استبعاد البنود غير المعتادة، لكنها ليست مطابقة تمامًا.
- صافي الدخل
- الربح المتبقي بعد جميع المصاريف والبنود الاستثنائية وضرائب الدخل. وفي اليابان يُسمى عادةً "الربح العائد إلى مالكي الشركة الأم". ويعادل صافي الدخل (US GAAP) أو ربح الفترة (IFRS).
- إجمالي رأس المال
- في الاستخدام الياباني، إجمالي الالتزامات زائد صافي الأصول، وهو وفق المعادلة المحاسبية يساوي إجمالي الأصول. ويعادل "إجمالي الالتزامات وحقوق الملكية" (US GAAP/IFRS). وفي هذه الحاسبة يُدخل في الحقل "إجمالي الالتزامات وحقوق الملكية".
- حقوق المساهمين / صافي الأصول
- إجمالي الأصول مطروحًا منه إجمالي الالتزامات: وهي المطالبة المتبقية للمالكين، وتشمل رأس المال المدفوع والاحتياطيات الرأسمالية والأرباح المحتجزة. تستخدم القوائم اليابانية مصطلح "صافي الأصول"، which قد يتضمن أيضًا بنودًا مثل حقوق الأقلية وحقوق الاكتتاب في الأسهم، لذا قد يكون أوسع من حقوق المساهمين بمعناها الدقيق. ويعادل إجمالي حقوق الملكية (US GAAP/IFRS).
- الفترة السابقة مقابل الفترة الحالية
- الفترة الحالية هي أحدث فترة مالية قيد التحليل، والفترة السابقة هي الفترة المباشرة قبلها ذات الطول المماثل. وتقارن نسب النمو بين الفترتين.
- معدل النمو السنوي (YoY)
- النسبة المئوية للتغير من الفترة السابقة إلى الفترة الحالية:
$$\text{معدل النمو} = \frac{ \text{الحالية} - \text{السابقة} }{ \text{السابقة} } \times 100\%$$
تفسير نسب النمو
كل نسبة من النسب الست الأساسية تجيب عن سؤال مختلف. اقرأها معًا لا منفصلة. العتبات أدناه (≥10% قوي، ≤-1% تحذير، ≥0.5% لإجمالي رأس المال) هي مستويات المرجع المستخدمة في هذه الأداة؛ وهي قواعد فحص مبسطة، وليست معايير عالمية أو نصيحة.
- نمو المبيعات: يوضح ما إذا كان الطلب أو التسعير يوسّع الإيرادات. ويُعد الرقم 10% أو أكثر قويًا، بينما يُرفع تحذير عند -1% أو أقل. ويمكن أن ينبع نمو المبيعات من الحجم أو السعر أو المنتجات الجديدة أو الاستحواذات.
- نمو الربح التشغيلي: يوضح ما إذا كانت العمليات الأساسية تزداد ربحية. فإذا نما الربح التشغيلي أسرع من المبيعات، فمن المرجح أن الهوامش تتسع، ويُعزى ذلك غالبًا إلى الرافعة التشغيلية (توزيع التكاليف الثابتة على إيرادات أكبر). وإذا نما بوتيرة أبطأ من المبيعات، فهذا يعني أن التكاليف ترتفع أسرع من الإيرادات.
- نمو الربح العادي: يضيف البنود التمويلية وغير التشغيلية الأخرى (الفوائد والأرباح الموزعة وأرباح أو خسائر صرف العملات الأجنبية). والفجوة بين نموي الربح التشغيلي والربح العادي تشير إلى تغيرات في البنود غير التشغيلية وليس في النشاط الأساسي.
- نمو صافي الدخل: النتيجة النهائية بعد البنود الاستثنائية والضرائب. وقد يختلف بشدة عن الربح العادي بسبب مكاسب أو خسائر لمرة واحدة، أو انخفاضات في القيمة، أو تغيرات في معدلات الضرائب.
- نمو إجمالي رأس المال: النمو في إجمالي الالتزامات وحقوق الملكية (ويساوي إجمالي الأصول) يشير إلى توسع الميزانية العمومية. ويُعد مستوى 0.5% أو أكثر توسعًا إيجابيًا. والتوسع الممول بالديون يختلف عن التوسع الممول بالأرباح المحتجزة، لذا تحقق من التركيبة.
- نمو حقوق المساهمين: يعكس أساسًا الأرباح المحتجزة المتراكمة (صافي الدخل مطروحًا منه الأرباح الموزعة)، إضافةً إلى إصدار الأسهم، وينخفض بعمليات إعادة الشراء أو توزيعات الأرباح أو الخسائر. وإذا نمت حقوق الملكية أسرع من إجمالي رأس المال، فهذا يعني ارتفاع حصة حقوق الملكية في التمويل.
تحفظات
- أساس سالب أو قريب من الصفر: إذا كانت القيمة السابقة صفرًا فإن النسبة غير معرّفة؛ وإذا كانت سالبة أو صغيرة جدًا فإن النسبة المئوية مضللة أو ضخمة. فعلى سبيل المثال، الانتقال من خسارة قدرها 10 إلى ربح قدره 5 يعطي نسبة محسوبة قدرها -150%، وهذا لا يصف التحسن بشكل صحيح. قارن المبالغ المطلقة في مثل هذه الحالات.
- البنود لمرة واحدة: تؤثر المكاسب أو الخسائر الاستثنائية في صافي الدخل (وإجمالي حقوق الملكية) لكنها لا تؤثر في الربح التشغيلي. انظر إلى الأسباب الجوهرية.
- الاستحواذات والتخارجات: قد ترفع هذه العمليات أو تخفض المبيعات وإجمالي رأس المال دون أن تعكس نموًا عضويًا.
- التغيرات المحاسبية وطول الفترة: قد يؤدي تغيير المعايير، أو ترجمة العملات، أو فترة مالية بطول مختلف، إلى تشويه المقارنات.
- اختلافات الصناعات: يختلف النمو الطبيعي والهوامش وكثافة رأس المال اختلافًا كبيرًا بين الصناعات والدورات الاقتصادية، لذا قد يكون عتبة 10% سهلة في قطاع وغير واقعية في آخر.
هذه معلومات تعليمية عامة، وليست نصيحة استثمارية أو مالية.
الأسئلة الشائعة
ما الذي يُعدّ معدل نمو جيد؟ بالنسبة إلى المبيعات والأرباح، يُعتبر المعدل ممتازًا عند 10% أو أكثر، ومؤشر تحذير عند −1% أو أقل. أما إجمالي رأس المال، فحتى النمو الإيجابي البسيط (0.5% أو أكثر) يُعدّ مؤشرًا جيدًا؛ وبالنسبة إلى حقوق الملكية، فإن 10% أو أكثر يُعتبر نموًا قويًا.
هل تؤثر الوحدة النقدية في النتيجة؟ لا. لأن كل نسبة تقسم القيمة الحالية على السابقة، فإن الناتج نسبة مئوية صافية لا تتأثر بالوحدة، شريطة أن تستخدم القيمتان الوحدة ذاتها.
ما هو «الربح العادي»؟ هو بند من المحاسبة اليابانية (keijo rieki) يساوي الربح التشغيلي مضافًا إليه أو مطروحًا منه الإيرادات والمصروفات غير التشغيلية مثل الفوائد. استخدم رقمًا مماثلًا له إذا كانت قوائمك المالية لا تتضمن هذا البند.