Qué hace esta calculadora
Esta herramienta calcula los indicadores financieros de crecimiento (en japonés, seichosei) de una empresa: seis ratios estándar de crecimiento interanual obtenidos de la cuenta de resultados y el balance. Está basada en el análisis de estados financieros japonés (a partir de las cifras de un informe de valores: el balance y la cuenta de resultados), pero las fórmulas de los ratios son universales y sirven para cualquier marco contable o GAAP. Una partida concreta, el «beneficio ordinario» (keijo rieki), es propia de la contabilidad japonesa y se sitúa entre el beneficio operativo y el resultado antes de impuestos; quienes no usen contabilidad japonesa pueden introducir una cifra equivalente o simplemente omitir esa fila.
Cómo usarla
Introduce los valores del periodo actual y del periodo anterior para cada partida usando la misma unidad monetaria (la fuente original utiliza miles de yenes por defecto, pero los ratios son independientes de la unidad siempre que el periodo actual y el anterior compartan la misma). En «Capital total», introduce el pasivo total más el patrimonio neto, que equivale al activo total. En «Patrimonio neto», introduce la cifra del patrimonio neto total. La calculadora devuelve cada tasa de crecimiento en porcentaje.
La fórmula explicada
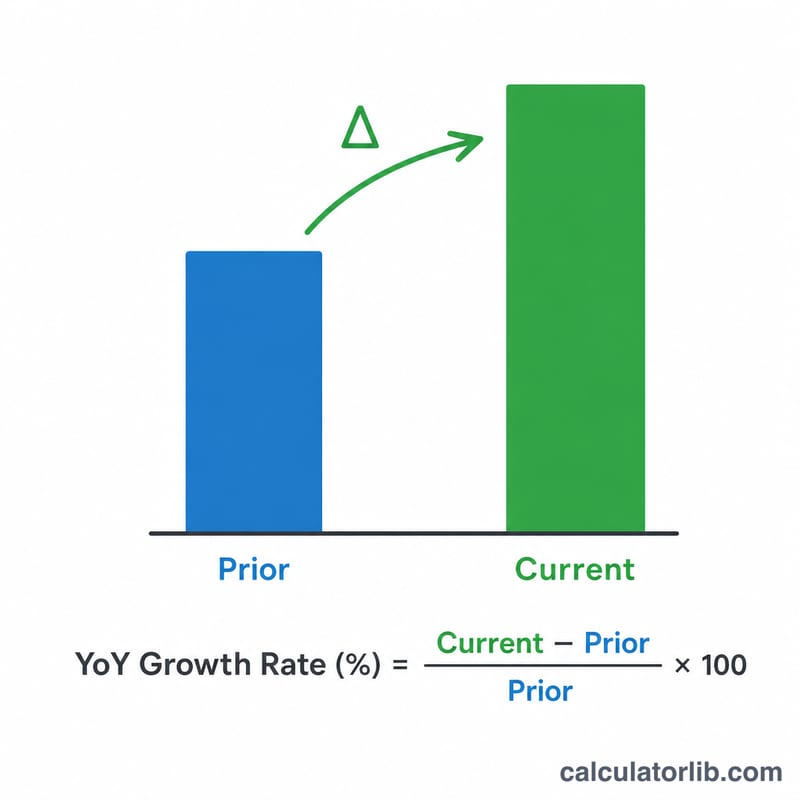
Todas las tasas de crecimiento siguen la misma estructura:
$$\text{Tasa de Crecimiento} = \frac{\text{Actual} - \text{Anterior}}{\text{Anterior}} \times 100\%$$Un resultado positivo indica que la cifra creció respecto al año anterior; uno negativo, que se redujo. Si el valor anterior es cero, la tasa queda indefinida. Si el beneficio anterior fue negativo (pérdidas) y pasó a ser positivo, interpreta el signo con cautela: el porcentaje puede inducir a error, así que conviene leerlo como una recuperación o cambio de tendencia.
Ejemplo práctico
Con unas ventas anteriores de 100.000 y ventas actuales de 115.000, obtenemos $$\frac{115000 - 100000}{100000} \times 100 = 15{,}0\,\%$$ (excelente, al ser \(\geq 10\)). Con un beneficio operativo de 8.000 → 9.500, la tasa es del 18,75 %; un beneficio ordinario de 8.500 → 10.200 da un 20,0 %; un beneficio neto de 5.000 → 6.000 da un 20,0 %; un capital total de 120.000 → 130.000 da un 8,33 %; y un patrimonio neto de 40.000 → 45.000 da un 12,5 %.
Glosario de términos financieros
- Ventas (ingresos)
- El importe total que una empresa obtiene por la venta de bienes o servicios en un periodo, antes de deducir costes. Según los US GAAP y las NIIF, se denomina «ingresos» o «ventas netas».
- Beneficio operativo
- Ventas menos coste de ventas y gastos de venta, generales y de administración. Mide el beneficio de las actividades principales del negocio antes de intereses y partidas no operativas. Equivalente aproximado: resultado de explotación (US GAAP) o beneficio operativo (NIIF, donde esta partida no está estrictamente definida y puede variar según la empresa).
- Beneficio ordinario (keijo rieki)
- Partida de beneficio utilizada en los estados financieros japoneses (PCGA de Japón). Equivale al beneficio operativo más los ingresos no operativos (como intereses y dividendos cobrados) menos los gastos no operativos (como intereses pagados). Se sitúa entre el beneficio operativo y el resultado antes de impuestos: excluye las ganancias y pérdidas extraordinarias (por ejemplo, ganancias por venta de activos o pérdidas por desastres), que se suman o restan después para llegar al resultado antes de impuestos sobre beneficios. Los US GAAP y las NIIF no tienen una partida formal de «beneficio ordinario»; la idea más cercana es el resultado de operaciones continuadas antes de impuestos excluyendo partidas inusuales, pero no es idéntica.
- Beneficio neto
- El beneficio que queda después de todos los gastos, partidas extraordinarias e impuestos sobre beneficios. En Japón suele denominarse «beneficio atribuible a los propietarios de la dominante». Equivale al beneficio neto (US GAAP) o al resultado del ejercicio (NIIF).
- Capital total
- En el uso japonés, pasivos totales más patrimonio neto, que por la identidad contable equivale al activo total. Equivale a «pasivo y patrimonio neto total» (US GAAP/NIIF). En esta calculadora se introduce en el campo «pasivo y patrimonio neto total».
- Patrimonio de los accionistas / activos netos
- Activo total menos pasivo total: la participación residual de los propietarios, que incluye el capital social, la prima de emisión y las ganancias acumuladas. Los estados financieros japoneses utilizan «activos netos», que también pueden incluir partidas como las participaciones no controladoras y los derechos de suscripción de acciones, por lo que puede ser más amplio que el patrimonio neto estricto de los accionistas. Equivale al patrimonio neto total (US GAAP/NIIF).
- Periodo anterior frente a periodo actual
- El periodo actual es el ejercicio fiscal más reciente que se analiza; el periodo anterior es el inmediatamente precedente de duración comparable. Las tasas de crecimiento comparan ambos.
- Tasa de crecimiento interanual (interanual, YoY)
- El cambio porcentual desde el periodo anterior hasta el periodo actual:
$$\text{Tasa de crecimiento} = \frac{ \text{Actual} - \text{Anterior} }{ \text{Anterior} } \times 100\%$$
Interpretación de sus ratios de crecimiento
Cada uno de los seis ratios responde a una pregunta distinta. Léalos en conjunto y no de forma aislada. Los umbrales indicados a continuación (≥10 % fuerte, ≤-1 % precaución, ≥0,5 % para el capital total) son los niveles de referencia utilizados por esta herramienta; son reglas simples de cribado, no estándares universales ni asesoramiento.
- Crecimiento de las ventas: muestra si la demanda o los precios están aumentando la cifra de ventas. Una cifra del 10 % o superior se considera sólida; un -1 % o inferior se marca como precaución. El crecimiento de las ventas puede deberse al volumen, al precio, a nuevos productos o a adquisiciones.
- Crecimiento del beneficio operativo: muestra si las operaciones principales son cada vez más rentables. Si el beneficio operativo crece más rápido que las ventas, es probable que los márgenes se estén ampliando, lo que a menudo se atribuye al apalancamiento operativo (costes fijos repartidos entre más ingresos). Si crece más lentamente que las ventas, los costes están aumentando más deprisa que los ingresos.
- Crecimiento del beneficio ordinario: incorpora la financiación y otras partidas no operativas (intereses, dividendos, ganancias o pérdidas por tipo de cambio). Una diferencia entre el crecimiento del beneficio operativo y el del beneficio ordinario indica cambios en partidas no operativas y no en el negocio principal.
- Crecimiento del beneficio neto: el resultado final tras partidas extraordinarias e impuestos. Puede divergir notablemente del beneficio ordinario por ganancias o pérdidas puntuales, deterioros o cambios en el tipo impositivo.
- Crecimiento del capital total: el crecimiento de los pasivos totales y del patrimonio neto (igual al activo total) indica una expansión del balance. Un nivel del 0,5 % o superior se considera una expansión positiva. La expansión financiada con deuda es distinta de la financiada con beneficios retenidos, por lo que conviene revisar la composición.
- Crecimiento del patrimonio de los accionistas: refleja principalmente las ganancias acumuladas (beneficio neto menos dividendos), más las emisiones de acciones, y se reduce con las recompras, los dividendos o las pérdidas. Si el patrimonio crece más rápido que el capital total, implica un aumento de la proporción del patrimonio en la financiación.
Advertencias
- Base negativa o cercana a cero: si el valor anterior es cero, el ratio no está definido; si es negativo o muy pequeño, el porcentaje resulta engañoso o desmesurado. Por ejemplo, pasar de una pérdida de 10 a un beneficio de 5 da un -150 % calculado, que no describe correctamente una mejora. En tales casos, compare los importes absolutos.
- Partidas puntuales: las ganancias o pérdidas extraordinarias afectan al beneficio neto (y al patrimonio total), pero no al beneficio operativo. Analice las causas subyacentes.
- Adquisiciones y desinversiones: pueden aumentar o reducir las ventas y el capital total sin reflejar un crecimiento orgánico.
- Cambios contables y duración del periodo: un cambio en las normas, la conversión de divisas o un ejercicio fiscal de distinta duración pueden distorsionar las comparaciones.
- Diferencias entre sectores: el crecimiento normal, los márgenes y la intensidad de capital varían mucho entre sectores y ciclos económicos, por lo que un umbral del 10 % puede ser fácil de alcanzar en un sector y poco realista en otro.
Esta es información educativa general, no asesoramiento de inversión ni financiero.
Preguntas frecuentes
¿Qué se considera una buena tasa de crecimiento? Para ventas y beneficios, una guía habitual es considerar excelente un 10 % o más y como señal de alerta un −1 % o menos. Para el capital total, incluso un pequeño crecimiento positivo (\(\geq 0{,}5\,\%\)) es favorable; para el patrimonio neto, un 10 % o más resulta sólido.
¿Importa la unidad monetaria? No. Como cada ratio divide el valor actual entre el anterior, el resultado es un porcentaje puro e independiente de la unidad, siempre que ambas cifras estén expresadas en la misma.
¿Qué es el «beneficio ordinario»? Es una partida del GAAP japonés (keijo rieki) igual al beneficio operativo más o menos los ingresos y gastos no operativos, como los intereses. Si tus estados financieros no la recogen, sustitúyela por una cifra equivalente.