Что считает этот калькулятор
Инструмент рассчитывает показатели роста компании (так называемые показатели «сэйтёсэй») — шесть стандартных коэффициентов прироста год к году на основе отчёта о финансовых результатах и бухгалтерского баланса. В основе лежит японская методика анализа отчётности (используются данные из securities report — баланса и отчёта о прибылях и убытках), но сами формулы универсальны и подходят для любых стандартов учёта, включая РСБУ и МСФО. Одна из строк — «обычная прибыль» (кэйдзё рики, keijo rieki) — характерна именно для японского учёта и располагается между операционной прибылью и прибылью до налогообложения. Пользователи за пределами Японии могут подставить сюда сопоставимый показатель или просто пропустить эту строку.
Как пользоваться
Введите значения текущего и предыдущего периодов для каждого пункта в одной и той же денежной единице (по умолчанию в исходнике это тысячи иен, но коэффициенты не зависят от единицы измерения — главное, чтобы текущий и предыдущий периоды были выражены одинаково). В поле «Совокупный капитал» укажите сумму обязательств и чистых активов, что равно итогу актива баланса. В поле «Собственный капитал» введите общую величину чистых активов. Калькулятор выдаёт каждый темп роста в процентах.
Как работает формула
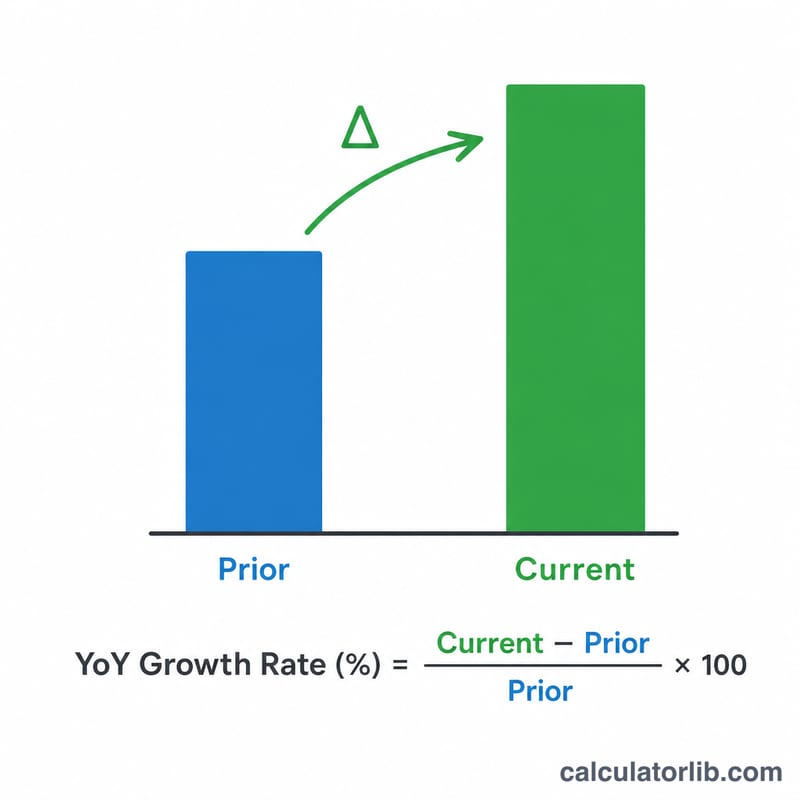
Все темпы роста рассчитываются по одной схеме:
$$\text{Темп роста} = \frac{\text{Текущий период} - \text{Предыдущий период}}{\text{Предыдущий период}} \times 100\%$$Положительный результат означает, что показатель вырос год к году; отрицательный — что он снизился. Если предыдущее значение равно нулю, темп роста не определён. Если в прошлом периоде была отрицательная прибыль (убыток), а затем она стала положительной, к знаку результата стоит относиться осторожно: процент может вводить в заблуждение, поэтому трактуйте его как разворот ситуации к прибыли.
Разбор примера
Выручка прошлого периода 100 000 и текущего 115 000 дают
$$\frac{115000 - 100000}{100000} \times 100 = 15{,}0\,\%$$(отличный результат, так как ≥ 10). При операционной прибыли 8 000 → 9 500 темп роста составляет \(18{,}75\,\%\); обычная прибыль 8 500 → 10 200 даёт \(20{,}0\,\%\); чистая прибыль 5 000 → 6 000 — \(20{,}0\,\%\); совокупный капитал 120 000 → 130 000 — \(8{,}33\,\%\); собственный капитал 40 000 → 45 000 — \(12{,}5\,\%\).
Частые вопросы
Какой темп роста считается хорошим? Для выручки и прибыли общий ориентир такой: отлично — 10 % и выше, тревожный сигнал — −1 % и ниже. Для совокупного капитала положительным считается даже небольшой прирост (≥ 0,5 %); для собственного капитала сильным результатом будет 10 % и выше.
Влияет ли валюта на расчёт? Нет. Поскольку каждый коэффициент делит текущее значение на предыдущее, результат — это чистый процент, не зависящий от единицы измерения, при условии что оба значения выражены в одной валюте.
Что такое «обычная прибыль»? Это строка японского учёта (кэйдзё рики, keijo rieki), равная операционной прибыли плюс-минус внереализационные доходы и расходы, например проценты. Если в вашей отчётности такого показателя нет, подставьте сопоставимое значение.
Глоссарий финансовых терминов
- Выручка (продажи)
- Общая сумма, которую компания получает от продажи товаров или услуг за период, до вычета расходов. По US GAAP и МСФО это называется «revenue» или «net sales» (чистая выручка от продаж).
- Операционная прибыль
- Выручка минус себестоимость продаж и коммерческие, общие и административные расходы (SG&A). Она показывает прибыль от основной деятельности до учёта процентов и неоперационных статей. Приблизительный аналог: operating income (US GAAP) или operating profit (МСФО, где эта строка строго не определена и может различаться в зависимости от компании).
- Обычная прибыль (keijo rieki)
- Строка прибыли, используемая в японской финансовой отчётности (японские GAAP). Она равна операционной прибыли плюс неоперационные доходы (например, полученные проценты и дивиденды) минус неоперационные расходы (например, уплаченные проценты). Находится между операционной прибылью и прибылью до налогообложения: из неё исключаются чрезвычайные доходы и расходы (например, доходы от продажи активов или убытки от стихийных бедствий), которые затем прибавляются или вычитаются для получения прибыли до налога на прибыль. В US GAAP и МСФО формальной строки «обычная прибыль» нет; ближайшее понятие — прибыль от продолжающейся деятельности до налогообложения без учёта необычных статей, но она не идентична.
- Чистая прибыль
- Прибыль, остающаяся после всех расходов, чрезвычайных статей и налогов на прибыль. В Японии это обычно «profit attributable to owners of parent» (прибыль, относящаяся к владельцам материнской компании). Эквивалент: net income (US GAAP) или profit for the period (МСФО).
- Общий капитал
- В японской терминологии — сумма обязательств и чистых активов, которая по балансовому тождеству равна общим активам. Эквивалент: «total liabilities and equity» (US GAAP/МСФО). В этом калькуляторе он вводится в поле «total liabilities and equity» (всего обязательств и капитала).
- Собственный капитал акционеров / чистые активы
- Общие активы минус общие обязательства: остаточная доля владельцев, включая уставный капитал, добавочный капитал и нераспределённую прибыль. Японская отчётность использует термин «net assets» (чистые активы), который может также включать такие статьи, как неконтролирующие доли и права на подписку на акции, поэтому он может быть шире строгого собственного капитала акционеров. Эквивалент: total equity (US GAAP/МСФО).
- Предыдущий период и текущий период
- Текущий период — самый последний финансовый период, который анализируется; предыдущий период — непосредственно предшествующий ему период сопоставимой длины. Коэффициенты роста сравнивают эти два периода.
- Темп роста по сравнению с прошлым годом (YoY)
- Процентное изменение от предыдущего периода к текущему:
$$\text{Темп роста} = \frac{ \text{Текущий} - \text{Предыдущий} }{ \text{Предыдущий} } \times 100\%$$
Интерпретация коэффициентов роста
Каждый из шести показателей отвечает на отдельный вопрос. Читайте их вместе, а не по отдельности. Пороговые значения ниже (≥10% — высокий рост, ≤-1% — осторожность, ≥0,5% для общего капитала) — это эталонные уровни, которые использует этот инструмент; это простые правила первичного отбора, а не универсальные стандарты или рекомендации.
- Рост продаж: показывает, расширяют ли спрос или ценообразование верхнюю строку отчёта. Показатель 10% и выше считается высоким; -1% и ниже отмечается как повод для осторожности. Рост продаж может быть обусловлен объёмом, ценой, новыми продуктами или приобретениями.
- Рост операционной прибыли: показывает, становится ли основная деятельность более прибыльной. Если операционная прибыль растёт быстрее продаж, маржа, вероятно, увеличивается, что часто объясняют операционным рычагом (постоянные издержки распределяются на большую выручку). Если она растёт медленнее продаж, издержки растут быстрее выручки.
- Рост обычной прибыли: учитывает финансирование и прочие неоперационные статьи (проценты, дивиденды, курсовые прибыли или убытки). Разрыв между ростом операционной и обычной прибыли указывает на изменения в неоперационных статьях, а не в основном бизнесе.
- Рост чистой прибыли: итоговый результат после чрезвычайных статей и налогов. Он может заметно расходиться с обычной прибылью из-за разовых доходов или убытков, обесценения активов или изменения налоговых ставок.
- Рост общего капитала: рост обязательств и капитала (равных общим активам) указывает на расширение баланса. Уровень 0,5% и выше считается положительным расширением. Расширение за счёт долга отличается от расширения за счёт нераспределённой прибыли, поэтому проверяйте структуру.
- Рост собственного капитала акционеров: в основном отражает накопленную нераспределённую прибыль (чистая прибыль за вычетом дивидендов), а также выпуск акций; снижается из-за выкупа акций, выплаты дивидендов или убытков. Если собственный капитал растёт быстрее общего капитала, это означает рост доли собственного капитала в финансировании.
Оговорки
- Отрицательная или близкая к нулю база: если предыдущее значение равно нулю, коэффициент не определён; если оно отрицательно или очень мало, процент вводит в заблуждение или становится огромным. Например, переход от убытка в 10 к прибыли в 5 даёт расчётные -150%, что некорректно описывает улучшение. В таких случаях сравнивайте абсолютные суммы.
- Разовые статьи: чрезвычайные доходы или убытки влияют на чистую прибыль (и на общий капитал), но не на операционную прибыль. Изучайте основные причины.
- Приобретения и продажи активов: они могут повышать или снижать выручку и общий капитал, не отражая органического роста.
- Изменения в учёте и длина периода: смена стандартов, пересчёт валют или финансовый период иной длины могут искажать сравнения.
- Различия между отраслями: обычные темпы роста, маржи и капиталоёмкость сильно различаются между отраслями и экономическими циклами, поэтому порог в 10% может быть легко достижим в одном секторе и нереалистичен в другом.
Это общая учебная информация, а не инвестиционная или финансовая рекомендация.