Bu hesaplayıcı ne işe yarar?
Bu araç, bir şirketin büyüme (Japoncada seichosei) performansını ölçen altı standart yıllık büyüme oranını gelir tablosu ve bilanço verilerinden hesaplar. Aracın yapısı Japon finansal tablo analizini (menkul kıymet raporundaki bilanço ve gelir tablosu kalemlerini) temel alır; ancak oran formülleri evrenseldir ve her muhasebe standardıyla (UFRS, TFRS dâhil) çalışır. Yalnızca bir kalem olan "olağan kâr" (keijo rieki) Japon muhasebesine özgüdür ve faaliyet kârı ile vergi öncesi kâr arasında yer alır. Japonya dışındaki kullanıcılar bu satıra benzer bir kalem girebilir ya da bu satırı tamamen atlayabilir.
Nasıl kullanılır?
Her kalem için cari dönem ve önceki dönem değerlerini aynı para biriminde girin (kaynaktaki varsayılan birim "bin yen"dir; ancak cari ve önceki dönem aynı birimi kullandığı sürece oranlar birimden bağımsızdır). "Toplam Sermaye" için toplam borçlar ile net varlıkların toplamını, yani toplam aktifleri girin. "Özkaynaklar" için ise toplam net varlık tutarını girin. Hesaplayıcı her büyüme oranını yüzde olarak verir.
Formülün açıklaması
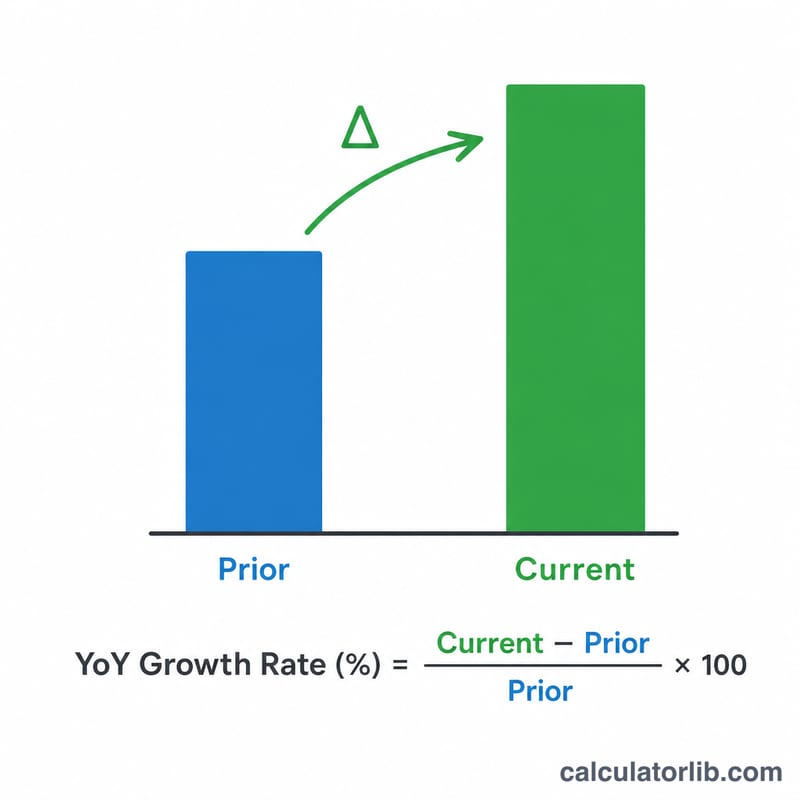
Tüm büyüme oranları aynı formülü kullanır:
$$\text{Büyüme Oranı} = \frac{\text{Cari} - \text{Önceki}}{\text{Önceki}} \times 100$$Pozitif sonuç ilgili kalemin bir önceki yıla göre büyüdüğünü, negatif sonuç ise küçüldüğünü gösterir. Önceki dönem değeri sıfırsa oran tanımsızdır. Önceki dönem kârı negatifse (zarar) ve cari dönemde pozitife dönmüşse işareti dikkatle yorumlayın — bu durumda yüzde yanıltıcı olabilir, dolayısıyla bunu bir "toparlanma/dönüş" olarak okuyun.
Örnek hesaplama
Önceki dönem satışları 100.000, cari dönem satışları 115.000 olduğunda
$$\frac{115000 - 100000}{100000} \times 100 = \%15{,}0$$(≥ %10 olduğundan mükemmel). Faaliyet kârı 8.000 → 9.500 ise oran %18,75; olağan kâr 8.500 → 10.200 ise %20,0; net kâr 5.000 → 6.000 ise %20,0; toplam sermaye 120.000 → 130.000 ise %8,33 ve özkaynaklar 40.000 → 45.000 ise %12,5 olur.
Finansal Terimler Sözlüğü
- Satışlar (gelir)
- Bir şirketin belirli bir dönemde mal veya hizmet satışından, maliyetler düşülmeden önce elde ettiği toplam tutar. ABD GAAP ve IFRS altında bu kalem "gelir" veya "net satışlar" olarak adlandırılır.
- Faaliyet kârı
- Satışlar eksi satışların maliyeti ile satış, genel ve idari giderler. Faiz ve faaliyet dışı kalemlerden önce, temel iş faaliyetlerinden elde edilen kârı ölçer. Yaklaşık karşılığı: faaliyet geliri (ABD GAAP) veya faaliyet kârı (IFRS; bu kalem kesin olarak tanımlanmamıştır ve şirketten şirkete değişebilir).
- Olağan kâr (keijo rieki)
- Japon finansal tablolarında (Japon GAAP) kullanılan bir kâr kalemidir. Faaliyet kârına faaliyet dışı gelirler (örneğin alınan faiz ve temettüler) eklenip faaliyet dışı giderler (örneğin ödenen faiz) çıkarılarak hesaplanır. Faaliyet kârı ile vergi öncesi kâr arasında yer alır: olağanüstü kazanç ve kayıpları (örneğin varlık satış kazançları veya afet kayıpları) hariç tutar; bu kalemler daha sonra eklenerek veya çıkarılarak gelir vergisi öncesi kâra ulaşılır. ABD GAAP ve IFRS'de resmi bir "olağan kâr" kalemi yoktur; en yakın kavram, olağandışı kalemler hariç, sürdürülen faaliyetlerden vergi öncesi gelirdir; ancak bu birebir aynı değildir.
- Net gelir
- Tüm giderler, olağanüstü kalemler ve gelir vergileri düşüldükten sonra kalan kâr. Japonya'da bu genellikle "ana ortaklığa ait kâr" olarak adlandırılır. ABD GAAP'taki net gelire (net income) veya IFRS'deki dönem karına eşdeğerdir.
- Toplam sermaye
- Japon kullanımında toplam yükümlülükler artı net varlıklar; muhasebe özdeşliğine göre bu tutar toplam varlıklara eşittir. ABD GAAP/IFRS'deki "toplam yükümlülükler ve özkaynaklar" ile eşdeğerdir. Bu hesap makinesinde "toplam yükümlülükler ve özkaynaklar" alanına girilir.
- Ortaklar özkaynağı / net varlıklar
- Toplam varlıklar eksi toplam yükümlülükler: sermaye, sermaye fazlası ve birikmiş kârlar dahil olmak üzere hissedarların artık hak talebi. Japon tabloları "net varlıklar" ifadesini kullanır; bu ifade kontrol gücü olmayan paylar ve pay opsiyonu hakları gibi kalemleri de içerebilir, dolayısıyla katı anlamda ortaklar özkaynağından daha geniş olabilir. ABD GAAP/IFRS'deki toplam özkaynağa (total equity) eşdeğerdir.
- Önceki dönem ile cari dönem
- Cari dönem, analiz edilen en son mali dönemdir; önceki dönem ise karşılaştırılabilir uzunluktaki hemen önceki dönemdir. Büyüme oranları bu iki dönemi karşılaştırır.
- Yıllık (YoY) büyüme oranı
- Önceki dönemden cari döneme yüzde değişim:
$$\text{Büyüme Oranı} = \frac{ \text{Cari} - \text{Önceki} }{ \text{Önceki} } \times 100\%$$
Büyüme Oranlarınızı Yorumlama
Altı oranın her biri farklı bir soruyu yanıtlar. Bunları tek tek değil, birlikte okuyun. Aşağıdaki eşikler (%10 ve üzeri güçlü, -%1 ve altı dikkat, toplam sermaye için %0,5 ve üzeri) bu aracın kullandığı referans düzeyleridir; bunlar basit tarama kurallarıdır, evrensel standartlar veya tavsiye değildir.
- Satış büyümesi: talebin veya fiyatlandırmanın üst satırı genişletip genişletmediğini gösterir. %10 veya daha yüksek bir değer güçlü kabul edilir; -%1 veya daha düşük bir değer dikkat için işaretlenir. Satış büyümesi hacimden, fiyattan, yeni ürünlerden veya satın almalardan kaynaklanabilir.
- Faaliyet kârı büyümesi: temel faaliyetlerin daha karlı hale gelip gelmediğini gösterir. Faaliyet kârı satışlardan daha hızlı büyüyorsa, marjların genişlemesi olasıdır; bu genellikle faaliyet kaldıracına (daha fazla gelire yayılan sabit maliyetler) atfedilir. Satışlardan daha yavaş büyüyorsa, maliyetler gelirden daha hızlı artıyor demektir.
- Olağan kâr büyümesi: finansman ve diğer faaliyet dışı kalemleri (faiz, temettü, döviz kazanç veya kayıpları) ekler. Faaliyet kârı ile olağan kâr büyümesi arasındaki fark, değişimin temel işten değil faaliyet dışı kalemlerden kaynaklandığına işaret eder.
- Net gelir büyümesi: olağanüstü kalemler ve vergilerden sonraki son sonuçtur. Tek seferlik kazanç veya kayıplar, değer düşüklükleri ya da vergi oranı değişiklikleri nedeniyle olağan kârdan keskin biçimde ayrışabilir.
- Toplam sermaye büyümesi: toplam yükümlülükler ve özkaynaklardaki büyümeyi (toplam varlıklara eşit) gösterir; bilanço genişlemesine işaret eder. %0,5 veya daha yüksek bir düzey olumlu genişleme olarak kabul edilir. Borçla finanse edilen genişleme, birikmiş kârlarla finanse edilen genişlemeden farklıdır; bu nedenle bileşimi kontrol edin.
- Ortaklar özkaynağı büyümesi: esas olarak birikmiş kârları (net gelir eksi temettüler) ve sermaye artırımlarını yansıtır; geri alımlar, temettüler veya zararlar ile azalır. Özkaynağın toplam sermayeden hızlı büyümesi, fonlamada özkaynak payının arttığını gösterir.
Uyarılar
- Negatif veya sıfıra yakın baz: önceki değer sıfırsa oran tanımsızdır; negatif veya çok küçükse yüzde yanıltıcı veya çok büyük olur. Örneğin 10 zarardan 5 kâra geçiş, hesaplanan -%150 verir; bu da iyileşmeyi doğru biçimde tanımlamaz. Bu gibi durumlarda mutlak tutarları karşılaştırın.
- Tek seferlik kalemler: olağanüstü kazanç veya kayıplar net geliri (ve toplam özkaynağı) etkiler, ancak faaliyet kârını etkilemez. Altta yatan nedenlere bakın.
- Satın almalar ve elden çıkarmalar: bunlar, organik büyümeyi yansıtmadan satışları ve toplam sermayeyi artırabilir veya azaltabilir.
- Muhasebe değişiklikleri ve dönem uzunluğu: standartlardaki değişiklik, kur çevirimi veya farklı uzunluktaki mali dönemler karşılaştırmaları çarpıtabilir.
- Sektör farklılıkları: normal büyüme, marjlar ve sermaye yoğunluğu sektörler ve ekonomik döngüler arasında büyük farklılık gösterir; bu nedenle %10 eşiği bir sektörde kolay, başka bir sektörde gerçekçi olmayabilir.
Bu genel eğitim amaçlı bilgidir; yatırım veya finansal tavsiye değildir.
Sıkça Sorulan Sorular
İyi bir büyüme oranı nedir? Satış ve kâr için yaygın bir ölçüt, %10 ve üzerini "mükemmel", −%1 ve altını ise "uyarı" olarak değerlendirmektir. Toplam sermayede küçük bir pozitif büyüme (≥ %0,5) bile olumludur; özkaynaklarda %10 ve üzeri güçlü kabul edilir.
Para birimi sonucu etkiler mi? Hayır. Her oran, cari değeri önceki değere böldüğü için sonuç birimden bağımsız saf bir yüzdedir; tek koşul her iki değerin de aynı birimi kullanmasıdır.
"Olağan kâr" nedir? Japon muhasebe standardına özgü bir kalemdir (keijo rieki) ve faiz gibi faaliyet dışı gelir ve giderlerin faaliyet kârına eklenmesi ya da çıkarılmasıyla bulunur. Tablolarınızda bu kalem yoksa benzer bir değer kullanabilirsiniz.