
Finansal Oran Hesaplayıcı

Finansal Oran Hesaplayıcı

Lider AI Skill PRO

Hesaplamaya Girin

Borçluluk Oranları

Likidite Oranları

Faaliyet Oranları

Karlılık Oranları

Hisse / Piyasa oranları

Formül

D/E=Toplam BorçToplam ÖzkaynakBorç Oranı=Toplam YükümlülüklerToplam VarlıklarFaiz Karşılama Oranı=EBITFaiz Gideri\begin{gathered} \text{D/E} = \frac{\text{Toplam Borç}}{\text{Toplam Özkaynak}} \qquad \text{Borç Oranı} = \frac{\text{Toplam Yükümlülükler}}{\text{Toplam Varlıklar}} \\[1.5em] \text{Faiz Karşılama Oranı} = \frac{\text{EBIT}}{\text{Faiz Gideri}} \end{gathered}
Hesaplama adımlarını göster (4)
  1. Likidite Oranları

    Cari Oran=Dönen VarlıklarKısa Vadeli YükümlülüklerAsit-Test Oranı=Dönen Varlıklar−Stoklar−Peşin Ödenmiş GiderlerKısa Vadeli YükümlülüklerNakit Oranı=Nakit ve Nakit BenzerleriKısa Vadeli Yükümlülükler\begin{gathered} \text{Cari Oran} = \frac{\text{Dönen Varlıklar}}{\text{Kısa Vadeli Yükümlülükler}} \\[1.5em] \text{Asit-Test Oranı} = \frac{\text{Dönen Varlıklar} - \text{Stoklar} - \text{Peşin Ödenmiş Giderler}}{\text{Kısa Vadeli Yükümlülükler}} \\[1.5em] \text{Nakit Oranı} = \frac{\text{Nakit ve Nakit Benzerleri}}{\text{Kısa Vadeli Yükümlülükler}} \end{gathered}

    Cari Oran, Asit-Test Oranı (dönen varlıklar eksi stoklar ve peşin ödenmiş giderler) ve Nakit Oranı; hepsi kısa vadeli yükümlülüklere bölünür

  2. Verimlilik ve Nakit Dönüşüm Süresi

    CCC=DIO+DSO−DPOVarlık Devir Hızı=Net SatışlarToplam Varlıklarburada{DIO=Gün×Ortalama StokCOGSDSO=Gün×Ortalama AlacaklarNet SatışlarDPO=Gün×Ortalama BorçlarCOGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{Varlık Devir Hızı} = \frac{\text{Net Satışlar}}{\text{Toplam Varlıklar}} \\[1.5em] \text{burada}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{Gün} \times \text{Ortalama Stok}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{Gün} \times \text{Ortalama Alacaklar}}{\text{Net Satışlar}} \\ \text{DPO} &= \dfrac{\text{Gün} \times \text{Ortalama Borçlar}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    NDS = SDS + AÇS - BÖS; burada SDS, AÇS ve BÖS devir hızlarını güne çevirir; Varlık Devir Hızı = Net Satışlar / Toplam Varlıklar

  3. Kârlılık Oranları

    Brüt Marj=Brüt KârGelir×100%Faaliyet Marjı=Faaliyet KârıGelir×100%Net Marj=Net KârGelir×100%ROA=Net KârToplam Varlıklar×100%ROE=Net KârToplam Özkaynak×100%\begin{gathered} \text{Brüt Marj} = \frac{\text{Brüt Kâr}}{\text{Gelir}} \times 100\% \qquad \text{Faaliyet Marjı} = \frac{\text{Faaliyet Kârı}}{\text{Gelir}} \times 100\% \\[1.5em] \text{Net Marj} = \frac{\text{Net Kâr}}{\text{Gelir}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{Net Kâr}}{\text{Toplam Varlıklar}} \times 100\% \qquad \text{ROE} = \frac{\text{Net Kâr}}{\text{Toplam Özkaynak}} \times 100\% \end{gathered}

    Gelir üzerinden brüt, faaliyet ve net marjlar ile Aktif Kârlılığı ve Özkaynak Kârlılığı

  4. Hisse Başı ve Piyasa Oranları

    EPS=Net Kâr−Imtiyazlı Hisse TemettüleriDolaşımdaki Hisse SayısıP/E=Piyasa FiyatıEPSBVPS=Adi Hisse ÖzkaynağıDolaşımdaki Hisse SayısıTemettü Verimi=Hisse Başına TemettüPiyasa Fiyatı×100%\begin{gathered} \text{EPS} = \frac{\text{Net Kâr} - \text{Imtiyazlı Hisse Temettüleri}}{\text{Dolaşımdaki Hisse Sayısı}} \qquad \text{P/E} = \frac{\text{Piyasa Fiyatı}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{Adi Hisse Özkaynağı}}{\text{Dolaşımdaki Hisse Sayısı}} \qquad \text{Temettü Verimi} = \frac{\text{Hisse Başına Temettü}}{\text{Piyasa Fiyatı}} \times 100\% \end{gathered}

    HBK = (Net Kâr - Imtiyazlı Hisse Temettüleri) / Hisse Sayısı; F/K = Fiyat / HBK; HBDD = Adi Hisse Özkaynağı / Hisse Sayısı; Temettü Verimi = Hisse Başına Temettü / Fiyat

Kullanım istatistikleri

Reklam

Sonuç

Cari oran (kısa vadeli ödeme gücü)
2
1,0'ın üzerindeki bir değer, dönen varlıkların kısa vadeli borçları karşıladığı anlamına gelir

Borçluluk Oranları

Borç Oranı 0,4167
Borç/Özkaynak (Yükümlülükler/Özkaynak) 0,7143
Borç/Özkaynak (Borç/Özkaynak) 0,5714
Özkaynak Oranı 0,5833
Borç/Sermaye Oranı 0,3636
Faiz Karşılama Oranı 6

Likidite Oranları

Cari Oran 2
Asit-Test (Likidite) Oranı 1,2667
Nakit Oranı 0,5
Net İşletme Sermayesi 30.000

Faaliyet Oranları

Stok Devir Hızı 4,8
Stok devir süresi (DIO) 76,04
Alacak Devir Hızı 11,1111
Alacak Tahsil Süresi (DSO) 32,85
Borç Devir Hızı 8
Borç ödeme süresi (DPO) 45,63
Varlık Devir Hızı 1,6667
Faaliyet Döngüsü (gün) 108,89
Nakit dönüşüm döngüsü (gün) 63,27

Karlılık Oranları

Brüt Kâr Marjı 40%
Faaliyet Marjı 15%
Net Kâr Marjı 10%
Aktif karlılığı (ROA) 16,67%
Özkaynak Kârlılığı (ROE) 28,57%

Hisse / Piyasa oranları

Hisse başına kâr (HBK) 2
Fiyat/Kazanç (F/K) 25
Temettü Verimi 3%
Temettü Dağıtım Oranı 75%
Hisse başına defter değeri 7
Fiyat/Defter Değeri (PD/DD) 7,1429

Bu sayfadaki bir hatayı bildir

Bu hesaplayıcı ne işe yarar?

Finansal Oran Hesaplayıcı, bir şirketin üç temel finansal tablosundan — bilanço, gelir tablosu ve (dolaylı olarak) nakit akış tablosu — alınan ham verileri, analistlerin mali sağlığı değerlendirmek için kullandığı standart oranlara dönüştürür. Beş ana oran ailesini tek bir araçta bir araya getirir: Borç (kaldıraç ve borç ödeme gücü), Likidite (kısa vadeli yükümlülükleri karşılama becerisi), Faaliyet (varlıkların ve işletme sermayesinin ne kadar verimli kullanıldığı), Kârlılık (satış, varlık ya da özkaynak başına ne kadar kâr elde edildiği) ve Borsa/Piyasa oranları (hisse başına ve değerleme metrikleri). Tanımlar belirli bir ülkeye bağlı değildir; ister UFRS (IFRS) ister ABD GAAP standartları kullanılsın aynı şekilde geçerlidir. Tüm parasal girdileri aynı para biriminde kabul edin; gün bazlı ve hisse başına metrikler dışındaki oranlar birimsizdir.

Nasıl kullanılır?

Her bölüm için elinizdeki verileri girin — tüm alanları doldurmanız gerekmez. Varsayılan değerler, örnek niteliğinde küçük bir şirketi temsil eder. Her sonuç tek bir bölme işleminden oluşur; bu nedenle boş ya da sıfır bir payda, hata yerine N/A (uygulanamaz) döndürür. Marjlar, getiriler ve verim oranları yüzde olarak gösterilir; devir hızına dayalı gün metrikleri ise sizin girdiğiniz Dönem Gün Sayısı'nı kullanır (365 veya 360 yaygın kabul edilen değerlerdir).
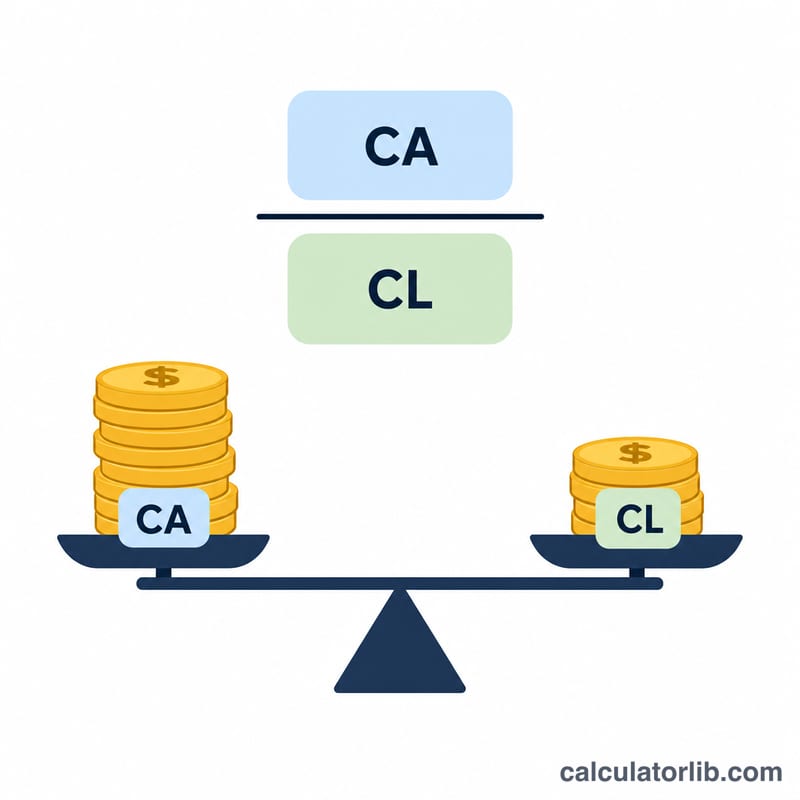
Cari oran, dönen varlıkların kısa vadeli yükümlülüklere bölümü olarak gösterilir
Cari oran, kısa vadeli likiditeyi ölçmek için dönen varlıkları kısa vadeli yükümlülüklerle karşılaştırır.

Formüllerin açıklaması

Likidite:

$$\text{Cari Oran} = \dfrac{\text{Dönen Varlıklar}}{\text{Kısa Vadeli Yükümlülükler}}$$

Asit-Test Oranı, stokları ve peşin ödenmiş giderleri hesaptan çıkarır. Borç:

$$\text{Borç Oranı} = \dfrac{\text{Toplam Yükümlülükler}}{\text{Toplam Varlıklar}}$$

Faiz Karşılama Oranı:

$$\text{Faiz Karşılama Oranı} = \dfrac{\text{FVÖK}}{\text{Faiz Gideri}}$$

(bunun faaliyet kârını kullandığını, net kârı kullanmadığını unutmayın). Faaliyet:

$$\text{Stok Devir Hızı} = \dfrac{\text{SMM}}{\text{Ortalama Stok}}$$$$\text{DIO} = \dfrac{\text{Gün}}{\text{Stok Devir Hızı}}$$

Nakit Dönüşüm Süresi:

$$\text{Nakit Dönüşüm Süresi} = \text{DIO} + \text{DSO} - \text{DPO}$$

Kârlılık: Özkaynak Kârlılığı (ROE):

$$\text{ROE} = 100 \times \dfrac{\text{Net Kâr}}{\text{Özkaynak}}$$

Borsa: Hisse Başına Kâr (EPS):

$$\text{EPS} = \dfrac{\text{Net Kâr} - \text{İmtiyazlı Hisse Temettüleri}}{\text{Hisse Sayısı}}$$$$\text{F/K} = \dfrac{\text{Fiyat}}{\text{EPS}}$$
Reklam

Örnek hesaplama

Varsayılan değerlerle: Dönen Varlıklar 60.000 ve Kısa Vadeli Yükümlülükler 30.000, Cari Oran'ı 2,0 verir.

$$\text{Cari Oran} = \dfrac{60{.}000}{30{.}000} = 2{,}0$$

Toplam Yükümlülükler 50.000'in Toplam Varlıklar 120.000'e bölünmesi Borç Oranı'nı 0,4167 yapar.

$$\dfrac{50{.}000}{120{.}000} = 0{,}4167$$

Net Kâr 20.000'in Özkaynak 70.000'e oranı ROE'yi %28,57 verir.

$$100 \times \dfrac{20{.}000}{70{.}000} = 28{,}57\%$$

Net Kâr 20.000 ve 10.000 hisse ile EPS = 2,0 olur; 50'lik bir fiyatta ise F/K oranı 25,0 çıkar.

$$\text{EPS} = \dfrac{20{.}000}{10{.}000} = 2{,}0$$$$\text{F/K} = \dfrac{50}{2{,}0} = 25{,}0$$
Bilanço ve gelir tablosundan türetilen dört finansal oran kategorisi
Finansal oranlar borç, likidite, faaliyet ve kârlılık gruplarına ayrılır ve bilanço ile gelir tablosundan hesaplanır.

Sıkça Sorulan Sorular

Bazı sonuçlar neden N/A gösteriyor? Bir oranın paydası sıfır veya boş olduğunda (örneğin EPS sıfırken F/K) oran tanımsız hale gelir; bu yüzden araç sonsuz yerine N/A gösterir.

Özkaynak veya net kâr negatif olabilir mi? Evet. Bir zarar, marjları ve ROE'yi negatife çevirir; negatif özkaynak ise Borç/Özkaynak oranını eksiye döndürür. Hesaplayıcı, gerçek tabloyu görebilmeniz için bu değerleri olduğu gibi gösterir.

360 mı yoksa 365 gün mü kullanmalıyım? İkisi de kabul gören yaklaşımlardır; varsayılan 365'tir. Tutarlı karşılaştırmalar için şirketinizin ya da sektörünüzün raporlama standardına uyan değeri kullanın.


Son güncelleme:

Finansal kategorisinde en popüler

Tüm Finansal hesap makinelerini gör














