
財務比率計算器

財務比率計算器

成長中 AI Skill PRO

輸入計算

負債比率

流動性比率

經營效率比率

獲利能力比率

股票/市場比率

數學公式

D/E=總負債總權益負債比率=總負債額總資產利息保障倍數=EBIT利息費用\begin{gathered} \text{D/E} = \frac{\text{總負債}}{\text{總權益}} \qquad \text{負債比率} = \frac{\text{總負債額}}{\text{總資產}} \\[1.5em] \text{利息保障倍數} = \frac{\text{EBIT}}{\text{利息費用}} \end{gathered}
顯示計算步驟 (4)
  1. 流動性比率

    流動比率=流動資產流動負債速動比率=流動資產−存貨−預付費用流動負債現金比率=現金及約當現金流動負債\begin{gathered} \text{流動比率} = \frac{\text{流動資產}}{\text{流動負債}} \\[1.5em] \text{速動比率} = \frac{\text{流動資產} - \text{存貨} - \text{預付費用}}{\text{流動負債}} \\[1.5em] \text{現金比率} = \frac{\text{現金及約當現金}}{\text{流動負債}} \end{gathered}

    流動比率、速動比率(流動資產減去存貨及預付費用)與現金比率,皆除以流動負債

  2. 效率與現金轉換週期

    CCC=DIO+DSO−DPO資產周轉率=淨銷售額總資產其中{DIO=天數×平均存貨COGSDSO=天數×平均應收帳款淨銷售額DPO=天數×平均應付帳款COGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{資產周轉率} = \frac{\text{淨銷售額}}{\text{總資產}} \\[1.5em] \text{其中}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{天數} \times \text{平均存貨}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{天數} \times \text{平均應收帳款}}{\text{淨銷售額}} \\ \text{DPO} &= \dfrac{\text{天數} \times \text{平均應付帳款}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO,其中 DIO、DSO 與 DPO 將周轉率換算為天數;資產周轉率 = 淨銷售額 / 總資產

  3. 獲利能力比率

    毛利率=毛利營業收入×100%營業利益率=營業利益營業收入×100%淨利率=淨利營業收入×100%ROA=淨利總資產×100%ROE=淨利總權益×100%\begin{gathered} \text{毛利率} = \frac{\text{毛利}}{\text{營業收入}} \times 100\% \qquad \text{營業利益率} = \frac{\text{營業利益}}{\text{營業收入}} \times 100\% \\[1.5em] \text{淨利率} = \frac{\text{淨利}}{\text{營業收入}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{淨利}}{\text{總資產}} \times 100\% \qquad \text{ROE} = \frac{\text{淨利}}{\text{總權益}} \times 100\% \end{gathered}

    營業收入之毛利率、營業利益率與淨利率,以及資產報酬率與股東權益報酬率

  4. 每股與市場比率

    EPS=淨利−特別股股利流通在外股數P/E=市價EPSBVPS=普通股權益流通在外股數股利殖利率=每股股利市價×100%\begin{gathered} \text{EPS} = \frac{\text{淨利} - \text{特別股股利}}{\text{流通在外股數}} \qquad \text{P/E} = \frac{\text{市價}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{普通股權益}}{\text{流通在外股數}} \qquad \text{股利殖利率} = \frac{\text{每股股利}}{\text{市價}} \times 100\% \end{gathered}

    EPS = (淨利 - 特別股股利) / 股數;P/E = 股價 / EPS;BVPS = 普通股權益 / 股數;股利殖利率 = 每股股利 / 股價

使用統計

廣告

結果

流動比率(短期償債能力)
2
數值高於 1.0 表示流動資產足以涵蓋流動負債

負債比率

負債比率 0.4167
負債權益比(負債/權益) 0.7143
負債權益比(債務/權益) 0.5714
權益比率 0.5833
負債資本比率 0.3636
利息保障倍數 6

流動性比率

流動比率 2
速動比率(酸性測試比率) 1.2667
現金比率 0.5
淨營運資金 30,000

經營效率比率

存貨週轉率 4.8
存貨週轉天數(DIO) 76.04
應收帳款週轉率 11.1111
應收帳款收現天數(DSO) 32.85
應付帳款週轉率 8
應付帳款付現天數(DPO) 45.63
總資產週轉率 1.6667
營業週期(天) 108.89
現金轉換週期(天) 63.27

獲利能力比率

毛利率 40%
營業利益率 15%
淨利率 10%
資產報酬率(ROA) 16.67%
股東權益報酬率(ROE) 28.57%

股票/市場比率

每股盈餘(EPS) 2
本益比(P/E) 25
股息殖利率 3%
股利發放率 75%
每股帳面價值 7
股價淨值比(P/B) 7.1429

回報本頁錯誤

這個計算器能做什麼

財務比率計算器會把企業三大核心財務報表——資產負債表、損益表,以及(間接相關的)現金流量表——中的原始數字,轉換成分析師判斷財務體質時常用的標準比率。它把五大類比率整合在同一個工具裡:負債類(槓桿與償債能力)、流動性類(短期支付帳款的能力)、營運類(資產與營運資金的運用效率)、獲利能力類(每單位營收、資產或股東權益所創造的利潤),以及股市/市場類比率(每股數據與評價指標)。這些定義不受特定國家會計準則限制,無論採用美國 GAAP 或國際 IFRS(包含台灣常用的 IFRS)皆同樣適用。請將所有金額輸入視為同一種幣別;除了以天數計算與每股相關的數字外,比率本身均為無單位的純數值。

使用方式

把你手上有的數字填入各區塊即可——不需要每個欄位都填。預設值是一家示範用的小型公司。每項輸出都只是一次除法運算,因此當分母為空白或為零時,會顯示 N/A 而不是跳出錯誤。利潤率、殖利率與報酬率會以百分比顯示;以週轉率為基礎的天數指標,則採用你所設定的「期間天數」(常見慣例為 365 天或 360 天)。
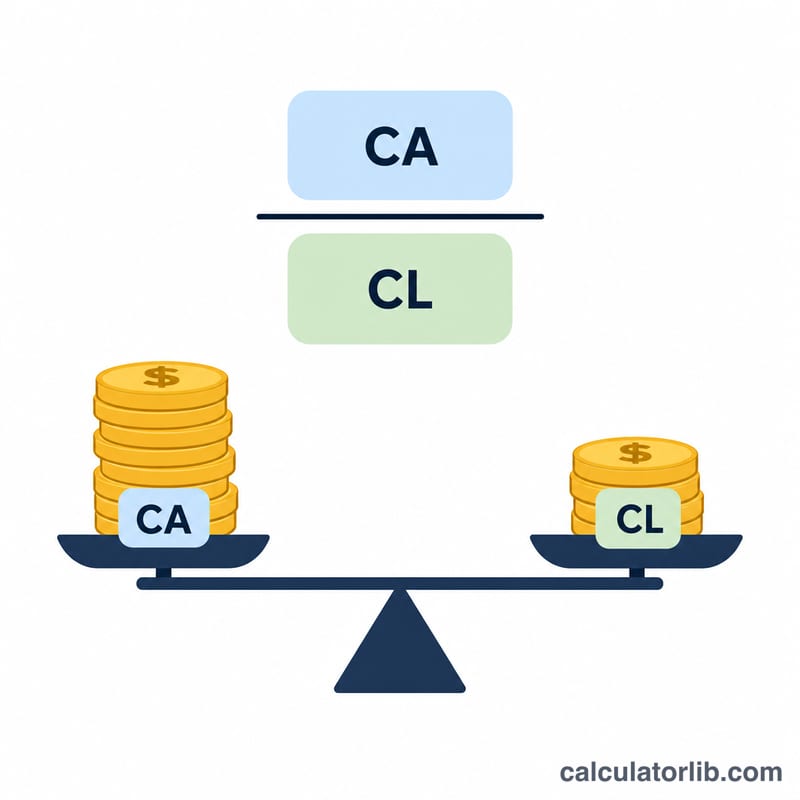
流動比率即流動資產除以流動負債
流動比率以流動資產對比流動負債,衡量短期償債能力。

公式解析

流動性:流動比率=流動資產 ÷ 流動負債;速動比率則再扣除存貨與預付費用。負債:負債比率=總負債 ÷ 總資產;利息保障倍數=EBIT ÷ 利息費用(請注意這裡用的是營業利益,而非淨利)。營運:存貨週轉率=銷貨成本 ÷ 平均存貨,而存貨週轉天數(DIO)=期間天數 ÷ 存貨週轉率;現金循環週期=DIO + DSO −DPO。獲利能力:股東權益報酬率(ROE)=$$\text{ROE} = 100 \times \dfrac{\text{Net Income}}{\text{Total Equity}}$$。股市:每股盈餘(EPS)=(淨利 − 特別股股利)÷ 流通股數;本益比(P/E)=股價 ÷ EPS。

廣告

實例試算

套用預設值:流動資產 60,000、流動負債 30,000,得出流動比率為 2.0。總負債 50,000 ÷ 總資產 120,000,得出負債比率為 0.4167。淨利 20,000 ÷ 股東權益 70,000,得出 ROE 為 28.57%。若淨利 20,000、流通股數 10,000 股,則 EPS = 2.0;當股價為 50 時,本益比為 25.0。
源自資產負債表與損益表的四類財務比率
財務比率分為償債、流動性、營運和獲利四類,依資產負債表與損益表計算。

常見問題

為什麼有些結果顯示 N/A?當某個比率的分母為零或空白時(例如 EPS 為零時的本益比),該比率在數學上沒有定義,因此工具會顯示 N/A,而不是顯示無限大。

股東權益或淨利可以是負數嗎?可以。一旦虧損,利潤率與 ROE 會變成負值;股東權益為負時,負債權益比(D/E)也會翻成負數——計算器會原樣呈現這些數值,讓你看到真實的財務狀況。

應該用 360 天還是 365 天?兩者都是被接受的慣例,預設為 365 天。請選用與你公司或所屬產業報表標準一致的天數,這樣比較才有一致性。

最後更新:

金融熱門計算器

查看全部金融計算器















