什麼是流動比率?
流動比率用來衡量企業以短期資產償還短期負債的能力,是債權人、投資人與經營者評估財務健全度的重要指標。本計算機可一次算出三個最常用的流動性指標:流動比率、速動比率(酸性測試)與現金比率。
如何使用本計算機
直接從資產負債表填入以下數字:流動資產總額、其中屬於存貨的部分、流動負債總額,以及現金及約當現金。系統會立即回傳三項比率。一般而言,比率越高代表流動性越強,但數值過高也可能意味著資產閒置、未能有效運用。
公式說明
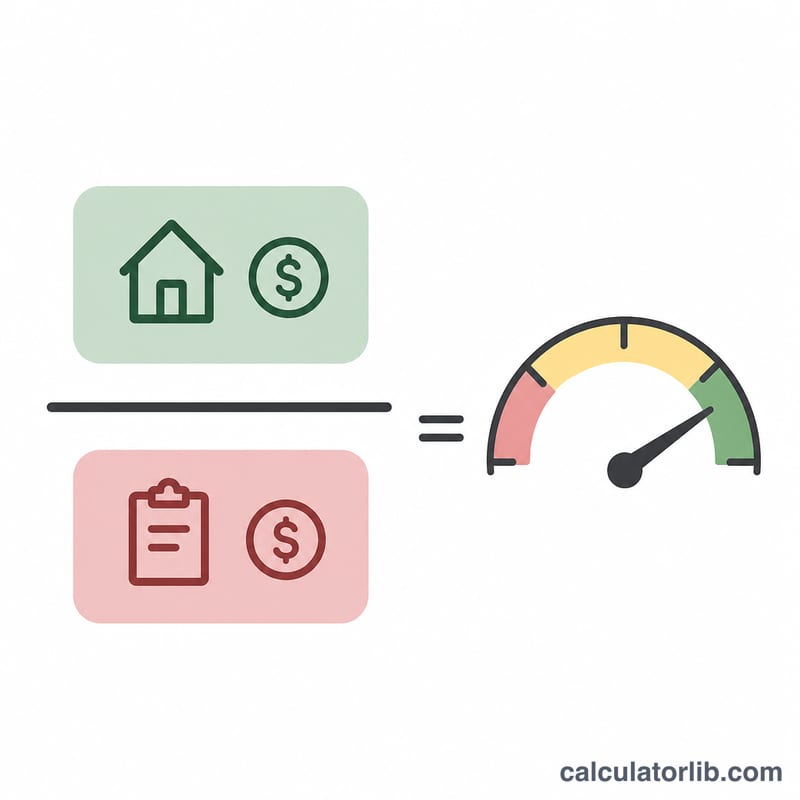
流動比率是以全部流動資產除以流動負債,數值大於 1.0 表示資產足以覆蓋短期內到期的債務。
$$\text{流動比率} = \dfrac{\text{流動資產}}{\text{流動負債}}$$速動比率則剔除流動性最差的存貨,採用更嚴格的標準:
$$\text{速動比率} = \dfrac{\text{流動資產} - \text{存貨}}{\text{流動負債}}$$現金比率最為保守,僅以現金及約當現金除以流動負債。
實例演練
假設某公司擁有流動資產 $150,000,其中存貨為 $50,000,流動負債 $100,000,現金 $30,000。流動比率=\( 150{,}000 \div 100{,}000 = \mathbf{1.5} \);速動比率=\( (150{,}000 - 50{,}000) \div 100{,}000 = \mathbf{1.0} \);現金比率=\( 30{,}000 \div 100{,}000 = \mathbf{0.3} \)。由此可見,即便扣除存貨,該公司仍能從容支應短期債務。
解讀您的流動性比率
流動性比率比較公司在短期內能變現的資產,與即將到期的債務。它們是取自資產負債表的教育性指標,並非對公司健康狀況的定論。
流動比率與速動比率
流動比率為 \(\frac{ {\text{流動資產}}}{\text{流動負債}}\)。速動(酸性測試)比率為 \(\frac{ {\text{流動資產} - \text{存貨}}}{\text{流動負債}}\)。兩者的解讀方式相似:
- 低於 1.0:短期債務超過短期資產(或速動資產)。這可能顯示流動性吃緊,表示公司可能需要新的融資、出售資產或強勁的營運現金流來支付帳款。有些業務,例如先向客戶收現、再付款給供應商的業者,可以在比率低於 1.0 的情況下長期營運。
- 約 1.0:短期資產與短期負債大致相當。緩衝空間很薄,結果取決於資產轉換為現金的速度,以及帳款到期的時間。
- 遠高於 1.0:有相當充裕的緩衝。數值過高不一定是好事,它可能反映閒置現金、流動緩慢的存貨或未收回的應收帳款,而非資源的有效運用。
速動比率比流動比率更嚴格,因為它排除了存貨。存貨可能需要時間才能售出,而且可能以低於帳面價值的價格出售。若兩者差距很大,表示存貨在流動資產中占了很大比例。
現金比率
現金比率為 \(\frac{ {\text{現金及約當現金}}}{\text{流動負債}}\)。它是最保守的衡量指標。常見的數值約在 0.2 至 0.5 之間。現金比率非常高,可能表示現金閒置,未被投資、分配給股東或用於業務成長,不過也可能是刻意保留的安全緩衝。現金比率非常低,若應收帳款能穩定收回或有可用的信用額度,則不一定是問題。
限制
- 產業差異:雜貨零售商、製造商、軟體公司與公用事業的營運資金結構差異很大,因此應主要與同業比較。
- 存貨品質:過時、易腐或流動緩慢的存貨,價值可能低於帳列金額,這會高估流動比率。
- 應收帳款的可收回性:即使部分客戶發票可能延遲付款或永不付款,這些款項仍會被計為流動資產。
- 負債的到期時間:這些比率無法顯示大額付款是下週到期,還是在年底附近到期。
- 時點快照:資產負債表只反映某一日期的狀況。季節性波動或年終調整,可能使比率看起來比一般情況更好或更差。
以上為一般性的教育資訊,並非財務建議。評估特定公司時,應考量數期的趨勢、現金流量表,並尋求專業意見。
典型流動性比率範圍
以下範圍為常見的經驗法則。它們是一般慣例,並非法規標準,可接受的水準因產業與商業模式而有很大差異。
| 比率 | 公式 | 常見引用範圍 | 一般解讀 |
|---|---|---|---|
| 流動比率 | \(\frac{ {\text{流動資產}}}{\text{流動負債}}\) | 約 1.5 至 3.0 | 低於 1.0 可能顯示潛在的資金壓力;遠高於 3.0 可能表示資產未有效運用 |
| 速動比率 | \(\frac{ {\text{流動資產} - \text{存貨}}}{\text{流動負債}}\) | 約 1.0 或更高 | 低於 1.0 表示僅靠流動資產無法支付短期債務 |
| 現金比率 | \(\frac{ {\text{現金及約當現金}}}{\text{流動負債}}\) | 約 0.2 至 0.5 為常見 | 非常高可能表示現金閒置;非常低可能表示依賴帳款收回或信用額度 |
為何範圍因產業而異
- 零售與配銷:存貨是流動資產的大宗,因此流動比率可能看起來良好,但速動比率會低得多。
- 軟體與服務業:它們持有的存貨很少,因此流動比率與速動比率很接近。它們通常將遞延收入列為流動負債,這可能拉低比率,但不代表有財務困境。
- 現金循環快的業務:雜貨連鎖店與餐廳能快速收現,因此即使比率較低,仍可能安全營運。
- 資本密集或具季節性的業務:它們可能需要較高的緩衝,或比率在一年之中會有明顯波動。
請將這些範圍作為起點,並將公司與其自身歷史及產業同業比較。這些資訊僅供一般參考,並非財務建議。
主要資產負債表用語
在會計上,流動指在 12 個月或一個營業週期內到期或可轉換為現金,以較長者為準。
- 流動資產
- 預期在 12 個月或一個營業週期內轉換為現金、出售或使用的資源。典型項目包括現金及約當現金、應收帳款、存貨、預付費用與有價證券。
- 流動負債
- 在 12 個月或一個營業週期內到期的債務。典型項目包括應付帳款、短期借款、應計費用,以及長期借款中一年內到期的部分。
- 應收帳款
- 客戶因已交付的商品或服務而欠公司的款項。
- 預付費用
- 預先支付的成本,例如保險費或租金,將在短期內耗用完畢。它們通常無法轉換為現金。
- 有價證券
- 可以隨時出售的短期投資,例如國庫券或公開交易的證券。
- 存貨
- 待售的原料、在製品與製成品。由於將其轉換為現金可能緩慢且不確定,因此不計入速動比率。
- 現金及約當現金
- 通貨、銀行存款,以及流動性極高的短期投資,這些投資能輕易轉換為已知金額的現金,通常原始到期日為三個月或以內。
- 流動性
- 公司以現金或可迅速轉換為現金的資產,能夠多容易、多快速地償還短期債務。
- 酸性測試比率
- 速動比率的另一個名稱。它衡量公司能否以最具流動性的資產支付流動負債,而不依賴出售存貨。通常以 \(\frac{ {\text{流動資產} - \text{存貨}}}{\text{流動負債}}\) 計算;有些分析師會採用更嚴格的版本,同時排除預付費用。
常見問題
流動比率多少才算理想?一般認為介於 1.5 至 3.0 之間屬於健康水準,但理想值會因產業不同而有所差異。
為什麼速動比率要扣除存貨?存貨變現速度較慢、也較難立即轉換為現金,因此扣除存貨能呈現更謹慎保守的流動性樣貌。
比率會不會太高?會的。比率過高可能代表公司持有過多現金或閒置資產,這些資源若能投入運用,或許能帶來更佳的報酬。