¿Qué son los ratios de liquidez?
Los ratios de liquidez miden la capacidad de una empresa para hacer frente a sus obligaciones a corto plazo con sus activos corrientes. Son herramientas clave para acreedores, inversores y directivos que necesitan evaluar la salud financiera del negocio. Esta calculadora obtiene los tres indicadores de liquidez más utilizados: el ratio corriente, la prueba ácida (quick ratio) y el ratio de caja.
Cómo usar esta calculadora
Introduce las cifras directamente desde el balance: el total del activo corriente, la parte que corresponde a existencias (inventario), el total del pasivo corriente y tu efectivo y equivalentes. La calculadora devuelve al momento los tres ratios. En general, un ratio más alto indica una liquidez más sólida, aunque un valor excesivamente elevado puede revelar activos ociosos sin rentabilizar.
Las fórmulas explicadas
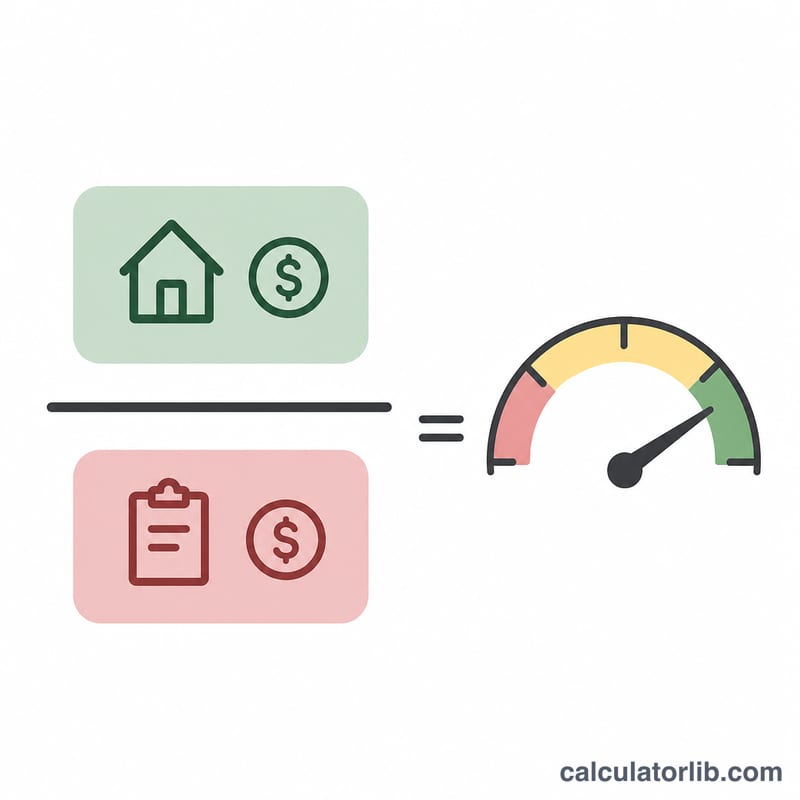
El ratio corriente divide todo el activo corriente entre el pasivo corriente: un valor superior a 1,0 significa que los activos cubren las deudas a corto plazo.
$$\text{Ratio Corriente} = \dfrac{\text{Activo Corriente}}{\text{Pasivo Corriente}}$$La prueba ácida excluye las existencias (el activo corriente menos líquido) para aplicar un test más exigente: (Activo Corriente − Existencias) ÷ Pasivo Corriente.
$$\text{Prueba Ácida} = \dfrac{\text{Activo Corriente} - \text{Existencias}}{\text{Pasivo Corriente}}$$El ratio de caja es el más conservador, ya que solo considera el efectivo y equivalentes frente al pasivo corriente.
Ejemplo práctico
Supongamos que una empresa tiene 150.000 $ de activo corriente, de los cuales 50.000 $ son existencias, 100.000 $ de pasivo corriente y 30.000 $ en efectivo.
$$\text{Ratio Corriente} = 150.000 \div 100.000 = \mathbf{1{,}5}$$$$\text{Prueba Ácida} = (150.000 - 50.000) \div 100.000 = \mathbf{1{,}0}$$$$\text{Ratio de Caja} = 30.000 \div 100.000 = \mathbf{0{,}3}$$La empresa cubre con holgura sus deudas a corto plazo, incluso sin contar las existencias.
Interpretación de tus ratios de liquidez
Los ratios de liquidez comparan lo que una empresa puede convertir en efectivo a corto plazo con las obligaciones que vencen a corto plazo. Son indicadores educativos extraídos de un balance general, no un veredicto sobre la salud de una empresa.
Razón circulante y razón rápida
La razón circulante es \(\frac{ {\text{Activos circulantes}}}{\text{Pasivos circulantes}}\). La razón rápida (prueba del ácido) es \(\frac{ {\text{Activos circulantes} - \text{Inventario}}}{\text{Pasivos circulantes}}\). Ambas se interpretan de forma similar:
- Por debajo de 1.0: Las obligaciones a corto plazo superan a los activos a corto plazo (o a los activos líquidos). Esto puede indicar tensión de liquidez, es decir, que la empresa podría necesitar nuevo financiamiento, venta de activos o un flujo de efectivo operativo sólido para pagar sus cuentas. Algunos negocios, como los que cobran en efectivo antes de pagar a sus proveedores, pueden operar por debajo de 1.0 durante largos periodos.
- Alrededor de 1.0: Los activos a corto plazo casi igualan a los pasivos a corto plazo. La cobertura es ajustada, por lo que el resultado depende de qué tan rápido los activos se convierten en efectivo en relación con el momento en que vencen las cuentas.
- Muy por encima de 1.0: Existe un colchón cómodo. Una cifra muy alta no siempre es buena, ya que puede reflejar efectivo ocioso, inventario de lenta rotación o cuentas por cobrar no cobradas, en lugar de un uso eficiente de los recursos.
La razón rápida es más estricta que la razón circulante porque excluye el inventario, que puede tardar en venderse y podría venderse por debajo de su valor en libros. Una gran diferencia entre ambas indica que el inventario representa una parte importante de los activos circulantes.
Razón de efectivo
La razón de efectivo es \(\frac{ {\text{Efectivo y equivalentes}}}{\text{Pasivos circulantes}}\). Es la medida más conservadora. Una lectura de aproximadamente 0.2 a 0.5 es lo más común. Una razón de efectivo muy alta puede significar que el efectivo está ocioso en lugar de invertirse, devolverse a los propietarios o utilizarse para hacer crecer el negocio, aunque también puede ser un colchón de seguridad deliberado. Una razón de efectivo muy baja no es necesariamente un problema si las cuentas por cobrar se cobran de forma confiable o si hay líneas de crédito disponibles.
Limitaciones
- Diferencias entre industrias: Los minoristas de alimentos, los fabricantes, las empresas de software y las empresas de servicios públicos tienen estructuras de capital de trabajo muy distintas, por lo que conviene comparar una empresa principalmente con sus competidores directos.
- Calidad del inventario: Las existencias obsoletas, perecederas o de lenta rotación pueden valer menos que su valor registrado, lo que sobrestima la razón circulante.
- Cobrabilidad de las cuentas por cobrar: Las facturas de clientes cuentan como activos circulantes aunque algunas puedan pagarse tarde o nunca.
- Momento de los pasivos: Los ratios no muestran si los pagos importantes vencen la próxima semana o cerca del final del año.
- Instantánea en un momento dado: Un balance general refleja una sola fecha. Las variaciones estacionales o los ajustes de fin de año pueden hacer que los ratios parezcan mejores o peores que las condiciones habituales.
Esta es información educativa general, no asesoría financiera. Considera las tendencias de varios periodos, los estados de flujo de efectivo y la orientación profesional al evaluar una empresa específica.
Rangos típicos de los ratios de liquidez
Los rangos siguientes son reglas prácticas de uso común. Son convenciones generales, no normas regulatorias, y los niveles aceptables varían mucho según la industria y el modelo de negocio.
| Ratio | Fórmula | Rango de uso común | Lectura general |
|---|---|---|---|
| Razón circulante | \(\frac{ {\text{Activos circulantes}}}{\text{Pasivos circulantes}}\) | Alrededor de 1.5 a 3.0 | Por debajo de 1.0 puede indicar posible tensión; muy por encima de 3.0 puede indicar activos improductivos |
| Razón rápida | \(\frac{ {\text{Activos circulantes} - \text{Inventario}}}{\text{Pasivos circulantes}}\) | Alrededor de 1.0 o más | Por debajo de 1.0 significa que los activos líquidos por sí solos no cubren las obligaciones a corto plazo |
| Razón de efectivo | \(\frac{ {\text{Efectivo y equivalentes}}}{\text{Pasivos circulantes}}\) | Alrededor de 0.2 a 0.5 es típico | Niveles muy altos pueden indicar efectivo ocioso; niveles muy bajos pueden indicar dependencia de cobros o crédito |
Por qué los rangos varían según la industria
- Comercio minorista y distribución: El inventario es una parte importante de los activos circulantes, por lo que la razón circulante puede parecer sana mientras que la razón rápida es mucho más baja.
- Empresas de software y servicios: Tienen poco inventario, por lo que las razones circulante y rápida son muy similares. A menudo registran ingresos diferidos como pasivo circulante, lo que puede reducir los ratios sin indicar dificultades.
- Negocios con ciclos de efectivo rápidos: Las cadenas de supermercados y los restaurantes cobran rápidamente y pueden operar con ratios más bajos de forma segura.
- Negocios intensivos en capital o estacionales: Pueden necesitar colchones más altos o ver variaciones de los ratios a lo largo del año.
Usa estos rangos como punto de partida y compara una empresa con su propio historial y con sus competidores de la industria. Esta es información general, no asesoría financiera.
Términos clave del balance general
En contabilidad, circulante significa que vence o es convertible en efectivo dentro de 12 meses o de un ciclo operativo, lo que sea más largo.
- Activos circulantes
- Recursos que se espera convertir en efectivo, vender o utilizar dentro de 12 meses o de un ciclo operativo. Los elementos típicos incluyen efectivo y equivalentes de efectivo, cuentas por cobrar, inventario, gastos pagados por anticipado y valores negociables.
- Pasivos circulantes
- Obligaciones que vencen dentro de 12 meses o de un ciclo operativo. Los elementos típicos incluyen cuentas por pagar, deuda a corto plazo, gastos acumulados y la porción circulante de la deuda a largo plazo.
- Cuentas por cobrar
- Dinero que los clientes adeudan a la empresa por bienes o servicios ya entregados.
- Gastos pagados por anticipado
- Costos pagados por adelantado, como seguros o alquiler, que se consumirán en el corto plazo. Normalmente no se pueden convertir en efectivo.
- Valores negociables
- Inversiones a corto plazo, como letras del Tesoro o valores cotizados en bolsa, que pueden venderse con facilidad.
- Inventario
- Materias primas, productos en proceso y productos terminados destinados a la venta. Se excluye de la razón rápida porque convertirlo en efectivo puede ser lento e incierto.
- Efectivo y equivalentes de efectivo
- Moneda, saldos bancarios e inversiones a corto plazo muy líquidas que se convierten fácilmente en una cantidad conocida de efectivo, normalmente con vencimientos originales de tres meses o menos.
- Liquidez
- Qué tan fácil y rápidamente una empresa puede cumplir sus obligaciones a corto plazo usando activos que son efectivo o que se convierten fácilmente en efectivo.
- Prueba del ácido
- Otro nombre para la razón rápida. Mide si una empresa puede cubrir sus pasivos circulantes con sus activos más líquidos, sin depender de la venta de inventario. Suele calcularse como \(\frac{ {\text{Activos circulantes} - \text{Inventario}}}{\text{Pasivos circulantes}}\); algunos analistas usan una versión más estricta que también excluye los gastos pagados por anticipado.
Preguntas frecuentes
¿Cuál es un buen ratio corriente? Un valor entre 1,5 y 3,0 suele considerarse saludable, aunque los niveles ideales varían según el sector.
¿Por qué se excluyen las existencias en la prueba ácida? El inventario puede ser lento o difícil de convertir en efectivo, por lo que la prueba ácida ofrece una visión más prudente de la liquidez.
¿Puede un ratio ser demasiado alto? Sí: un ratio muy elevado puede indicar que la empresa acumula demasiado efectivo o activos sin utilizar que podría invertir para obtener mayor rentabilidad.