流動性比率とは?
流動性比率とは、企業が短期の資産を使って短期の負債(支払義務)をどれだけ返済できるかを示す指標です。債権者・投資家・経営者が企業の財務健全性を見極めるうえで欠かせない判断材料となります。本ツールでは、代表的な3つの流動性指標——流動比率・当座比率(酸性試験比率)・現金比率——をまとめて計算できます。
本ツールの使い方
貸借対照表の数値をそのまま入力してください。具体的には、流動資産の合計、そのうち棚卸資産(在庫)に相当する金額、流動負債の合計、そして現金及び現金同等物です。入力するとすぐに3つの比率が表示されます。一般に比率が高いほど支払能力が強いことを意味しますが、過度に高い場合は資産が遊休状態にある可能性も示唆します。
各計算式の解説
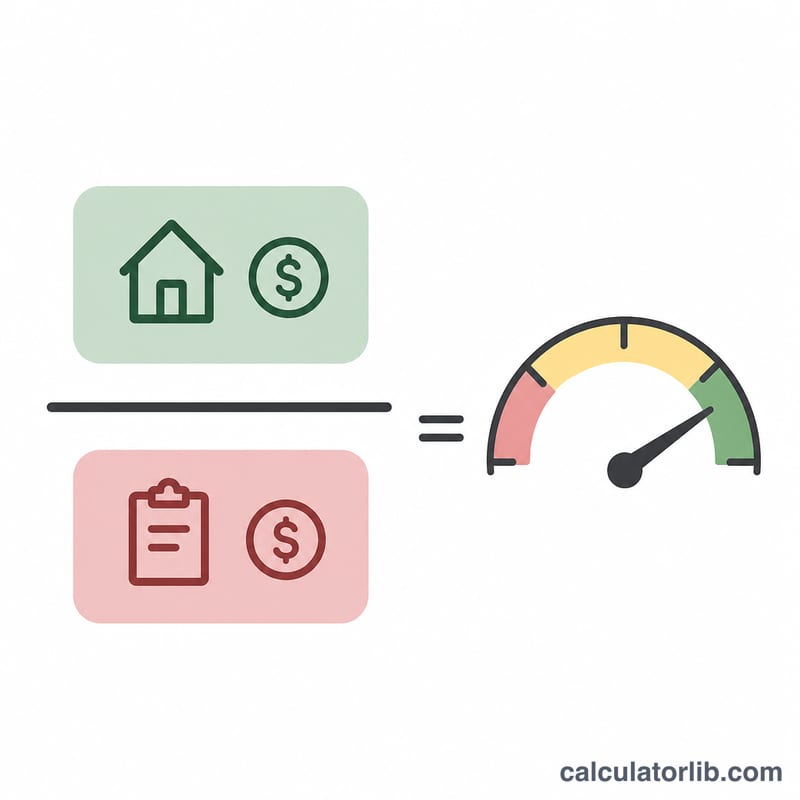
流動比率は、流動資産の合計を流動負債で割って求めます。1.0を超えていれば、近い将来の負債を上回る資産を保有していることになります。$$\text{流動比率} = \dfrac{\text{流動資産}}{\text{流動負債}}$$ 当座比率は、流動資産の中で最も換金しにくい棚卸資産を除外した、より厳格な指標です。計算式は (流動資産 − 棚卸資産)÷ 流動負債。$$\text{当座比率} = \dfrac{\text{流動資産} - \text{棚卸資産}}{\text{流動負債}}$$ 現金比率は最も保守的な指標で、現金及び現金同等物のみを流動負債で割って算出します。
計算例
たとえば、ある企業の流動資産が150,000ドル(うち棚卸資産が50,000ドル)、流動負債が100,000ドル、現金が30,000ドルだとします。流動比率=$$150{,}000 \div 100{,}000 = \mathbf{1.5}$$ 当座比率=$$(150{,}000 - 50{,}000) \div 100{,}000 = \mathbf{1.0}$$ 現金比率=$$30{,}000 \div 100{,}000 = \mathbf{0.3}$$ この企業は、棚卸資産を除いても短期の負債を十分にカバーできていることがわかります。
流動性比率の解釈
流動性比率は、企業が近いうちに現金化できる資産と、近いうちに支払期限が来る債務を比較するものです。貸借対照表から得られる教育目的の指標であり、企業の健全性に対する判定ではありません。
流動比率と当座比率
流動比率は\(\frac{ {\text{流動資産}}}{\text{流動負債}}\)です。当座比率(酸性試験比率)は\(\frac{ {\text{流動資産} - \text{棚卸資産}}}{\text{流動負債}}\)です。どちらも同様に読み取ります:
- 1.0未満: 短期債務が短期資産(または当座資産)を上回っています。これは流動性の逼迫を示す可能性があり、企業は新たな資金調達、資産売却、または十分な営業キャッシュフローによって支払いを行う必要があるかもしれません。仕入先への支払い前に現金を回収するような事業では、1.0未満の状態が長期間続いても問題なく運営できる場合があります。
- 1.0前後: 短期資産と短期負債がおおむね釣り合っています。余裕は小さく、結果は資産が現金化される速さと支払期日との関係に左右されます。
- 1.0を大きく上回る: 十分な余裕があります。ただし、非常に高い数値が常に良いとは限りません。遊休現金、動きの遅い在庫、または未回収の売掛金を反映している可能性があり、資源の効率的な活用を示すとは限らないためです。
当座比率は、売却に時間がかかり、簿価を下回って売れる可能性もある棚卸資産を除外するため、流動比率より厳しい指標です。両者の差が大きい場合、棚卸資産が流動資産の大きな割合を占めていることを意味します。
現金比率
現金比率は\(\frac{ {\text{現金及び現金同等物}}}{\text{流動負債}}\)です。最も保守的な指標です。おおむね0.2から0.5が一般的に見られる水準です。現金比率が非常に高い場合、現金が投資、株主への還元、事業拡大に使われずに遊休している可能性がありますが、意図的な安全余力である場合もあります。売掛金が確実に回収されているか、融資枠が利用可能であれば、現金比率が非常に低くても必ずしも問題とはなりません。
限界
- 業界による違い: 食料品小売業、製造業、ソフトウェア企業、公益事業では運転資本の構造が大きく異なるため、主に同業他社と比較してください。
- 棚卸資産の質: 陳腐化、劣化、または動きの遅い在庫は、帳簿上の価値より低い価値しかない場合があり、その場合、流動比率は実態より高く見えます。
- 売掛金の回収可能性: 顧客への請求書は、支払いが遅れる、または支払われない可能性があっても流動資産として計上されます。
- 債務の支払時期: 比率からは、大きな支払いが来週に発生するのか、年末近くに発生するのかは分かりません。
- 特定時点のスナップショット: 貸借対照表は一時点の状況を示すものです。季節変動や決算期末の調整により、比率が通常の状況より良く、または悪く見える場合があります。
これは一般的な教育情報であり、投資助言ではありません。特定の企業を評価する際は、複数期間の推移、キャッシュフロー計算書、専門家の助言を考慮してください。
流動性比率の一般的な範囲
以下の範囲は一般的に引用される経験則です。これらは一般的な慣行であり、規制上の基準ではありません。許容される水準は業界やビジネスモデルによって大きく異なります。
| 比率 | 計算式 | 一般的に示される範囲 | 一般的な読み方 |
|---|---|---|---|
| 流動比率 | \(\frac{ {\text{流動資産}}}{\text{流動負債}}\) | 約1.5から3.0 | 1.0未満は支払い能力の逼迫の可能性を示すことがあり、3.0を大きく上回る場合は生産性の低い資産を示す可能性があります |
| 当座比率 | \(\frac{ {\text{流動資産} - \text{棚卸資産}}}{\text{流動負債}}\) | 約1.0以上 | 1.0未満は、当座資産だけでは短期債務を賄えないことを意味します |
| 現金比率 | \(\frac{ {\text{現金及び現金同等物}}}{\text{流動負債}}\) | 約0.2から0.5が一般的 | 非常に高い水準は現金の遊休を、非常に低い水準は回収や融資への依存を意味する可能性があります |
業界によって範囲が異なる理由
- 小売業と流通業: 棚卸資産は流動資産の大きな部分を占めるため、流動比率は健全に見える一方で、当座比率はそれよりかなり低くなることがあります。
- ソフトウェアとサービス企業: 棚卸資産をほとんど持たないため、流動比率と当座比率は近い値になります。流動負債として前受収益を計上することが多く、これによって比率が低下しても、財務上の危機を示すとは限りません。
- 現金化のサイクルが速い事業: 食料品チェーンや飲食店は現金をすばやく回収するため、比率が低くても安全に運営できる場合があります。
- 設備集約型または季節性のある事業: より高い余裕が必要になる場合や、年間を通じて比率が大きく変動する場合があります。
これらの範囲は出発点として使い、企業の過去の推移および業界の同業他社と比較してください。これは一般的な情報であり、投資助言ではありません。
貸借対照表の主要用語
会計において流動とは、12か月または1回の営業循環のいずれか長い方以内に、支払期日が来る、または現金化可能であることを意味します。
- 流動資産
- 12か月または1回の営業循環以内に、現金化、売却、または使用されると見込まれる資源です。代表的な項目は、現金及び現金同等物、売掛金、棚卸資産、前払費用、有価証券です。
- 流動負債
- 12か月または1回の営業循環以内に支払期日が来る債務です。代表的な項目は、買掛金、短期借入金、未払費用、長期借入金の一年内返済予定額です。
- 売掛金
- すでに提供した商品またはサービスについて、顧客が会社に対して支払うべき金額です。
- 前払費用
- 保険料や家賃など、事前に支払われ、近いうちに消費される費用です。通常は現金に換えることはできません。
- 有価証券
- 国庫短期証券や上場有価証券など、容易に売却できる短期の投資です。
- 棚卸資産
- 販売目的で保有する原材料、仕掛品、完成品です。現金化には時間がかかり不確実であるため、当座比率からは除外されます。
- 現金及び現金同等物
- 通貨、銀行預金、および容易に既知の金額の現金に換えられる、流動性の高い短期投資です。通常、当初の満期が3か月以内のものを指します。
- 流動性
- 現金または容易に現金化できる資産を使って、企業が短期債務をどれだけ容易かつ迅速に支払えるかを示すものです。
- 酸性試験比率
- 当座比率の別名です。棚卸資産を売却することに頼らず、最も流動性の高い資産で流動負債を賄えるかどうかを測定します。\(\frac{ {\text{流動資産} - \text{棚卸資産}}}{\text{流動負債}}\)として計算されることが多いです。前払費用も除外するより厳しい版を使うアナリストもいます。
よくある質問(FAQ)
流動比率はどのくらいが理想ですか? 一般的には1.5〜3.0が健全とされますが、適正水準は業種によって大きく異なります。
なぜ当座比率では棚卸資産を除くのですか? 棚卸資産は現金化に時間がかかったり、換金が難しかったりするためです。これを除くことで、より慎重に支払能力を把握できます。
比率は高すぎても問題ですか? はい。比率が非常に高い場合、現金や使われていない資産を抱えすぎていることを意味し、本来であればより高いリターンを生む投資に回せる可能性があります。