財務指標計算ツール

財務指標計算ツール

人気 AI Skill PRO

計算を入力してください

負債比率

流動性比率

回転率・活動性比率

収益性比率

株式・市場指標

公式

D/E=総負債自己資本合計負債比率=負債合計総資産インタレスト・カバレッジ・レシオ=EBIT支払利息\begin{gathered} \text{D/E} = \frac{\text{総負債}}{\text{自己資本合計}} \qquad \text{負債比率} = \frac{\text{負債合計}}{\text{総資産}} \\[1.5em] \text{インタレスト・カバレッジ・レシオ} = \frac{\text{EBIT}}{\text{支払利息}} \end{gathered}
計算手順を表示 (4)
  1. 流動性指標

    流動比率=流動資産流動負債当座比率=流動資産−棚卸資産−前払費用流動負債現金比率=現金及び現金同等物流動負債\begin{gathered} \text{流動比率} = \frac{\text{流動資産}}{\text{流動負債}} \\[1.5em] \text{当座比率} = \frac{\text{流動資産} - \text{棚卸資産} - \text{前払費用}}{\text{流動負債}} \\[1.5em] \text{現金比率} = \frac{\text{現金及び現金同等物}}{\text{流動負債}} \end{gathered}

    流動比率、当座比率(流動資産から棚卸資産と前払費用を除いたもの)、現金比率。いずれも流動負債で除して算出

  2. 効率性とキャッシュ・コンバージョン・サイクル

    CCC=DIO+DSO−DPO総資産回転率=純売上高総資産ただし{DIO=日数×平均棚卸資産COGSDSO=日数×平均売上債権純売上高DPO=日数×平均仕入債務COGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{総資産回転率} = \frac{\text{純売上高}}{\text{総資産}} \\[1.5em] \text{ただし}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{日数} \times \text{平均棚卸資産}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{日数} \times \text{平均売上債権}}{\text{純売上高}} \\ \text{DPO} &= \dfrac{\text{日数} \times \text{平均仕入債務}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO(DIO、DSO、DPOは回転率を日数に換算したもの)、総資産回転率 = 純売上高 / 総資産

  3. 収益性指標

    売上総利益率=売上総利益売上高×100%営業利益率=営業利益売上高×100%純利益率=当期純利益売上高×100%ROA=当期純利益総資産×100%ROE=当期純利益自己資本合計×100%\begin{gathered} \text{売上総利益率} = \frac{\text{売上総利益}}{\text{売上高}} \times 100\% \qquad \text{営業利益率} = \frac{\text{営業利益}}{\text{売上高}} \times 100\% \\[1.5em] \text{純利益率} = \frac{\text{当期純利益}}{\text{売上高}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{当期純利益}}{\text{総資産}} \times 100\% \qquad \text{ROE} = \frac{\text{当期純利益}}{\text{自己資本合計}} \times 100\% \end{gathered}

    売上高に対する売上総利益率、営業利益率、純利益率、ならびに総資産利益率(ROA)と自己資本利益率(ROE)

  4. 1株当たり指標・株価指標

    EPS=当期純利益−優先配当発行済株式数P/E=市場価格EPSBVPS=普通株主資本発行済株式数配当利回り=1株当たり配当金市場価格×100%\begin{gathered} \text{EPS} = \frac{\text{当期純利益} - \text{優先配当}}{\text{発行済株式数}} \qquad \text{P/E} = \frac{\text{市場価格}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{普通株主資本}}{\text{発行済株式数}} \qquad \text{配当利回り} = \frac{\text{1株当たり配当金}}{\text{市場価格}} \times 100\% \end{gathered}

    EPS = (当期純利益 - 優先配当) / 株式数、PER = 株価 / EPS、BPS = 普通株主資本 / 株式数、配当利回り = 1株当たり配当金 / 株価

利用統計

広告

結果

流動比率(短期の支払能力)
2
1.0を超えていれば、流動資産で流動負債をまかなえていることを意味します

負債比率

総資産負債比率 0.4167
負債資本比率(負債/自己資本) 0.7143
負債資本比率(有利子負債/自己資本) 0.5714
自己資本比率 0.5833
負債対資本比率 0.3636
インタレスト・カバレッジ・レシオ 6

流動性比率

流動比率 2
当座比率(酸性試験比率) 1.2667
現金比率 0.5
正味運転資本 30,000

回転率・活動性比率

棚卸資産回転率 4.8
棚卸資産回転日数(DIO) 76.04
売上債権回転率 11.1111
売上債権回転日数(DSO) 32.85
仕入債務回転率 8
仕入債務支払日数(DPO) 45.63
総資産回転率 1.6667
営業循環期間(日) 108.89
キャッシュ・コンバージョン・サイクル(日) 63.27

収益性比率

売上総利益率 40%
営業利益率 15%
純利益率 10%
総資産利益率(ROA) 16.67%
自己資本利益率(ROE) 28.57%

株式・市場指標

1株当たり利益(EPS) 2
株価収益率(PER) 25
配当利回り 3%
配当性向 75%
1株当たり純資産(BPS) 7
株価純資産倍率(PBR) 7.1429

このページの誤りを報告

このツールでできること

財務指標計算ツールは、企業の3つの基本財務諸表——貸借対照表、損益計算書、そして(間接的に)キャッシュフロー計算書——の生データを、アナリストが財務の健全性を判断する際に使う標準的な指標へと変換します。本ツールは5つの指標グループを1つにまとめています。負債(レバレッジと支払能力)、流動性(短期的な支払能力)、効率性(資産や運転資本をどれだけ効率的に使えているか)、収益性(売上・資産・自己資本あたりどれだけ利益を生んでいるか)、そして株式・市場関連指標(1株あたりの指標やバリュエーション指標)です。各指標の定義は特定の会計基準に依存せず、米国会計基準(GAAP)でも国際会計基準(IFRS)でも、また日本基準でも同様に適用できます。入力するすべての金額は同一通貨として扱ってください。日数ベースの指標と1株あたりの数値を除き、比率はいずれも単位を持たない値となります。

使い方

各セクションで手元にある数値を入力してください。すべての項目を埋める必要はありません。初期値は小規模なサンプル企業をモデルにしています。各計算結果は単純な割り算なので、分母が空欄またはゼロの場合はエラーではなくN/Aと表示されます。利益率・利回り・各種リターンはパーセンテージで表示され、回転日数系の指標には入力された「期間日数」(365日または360日が一般的)が使われます。
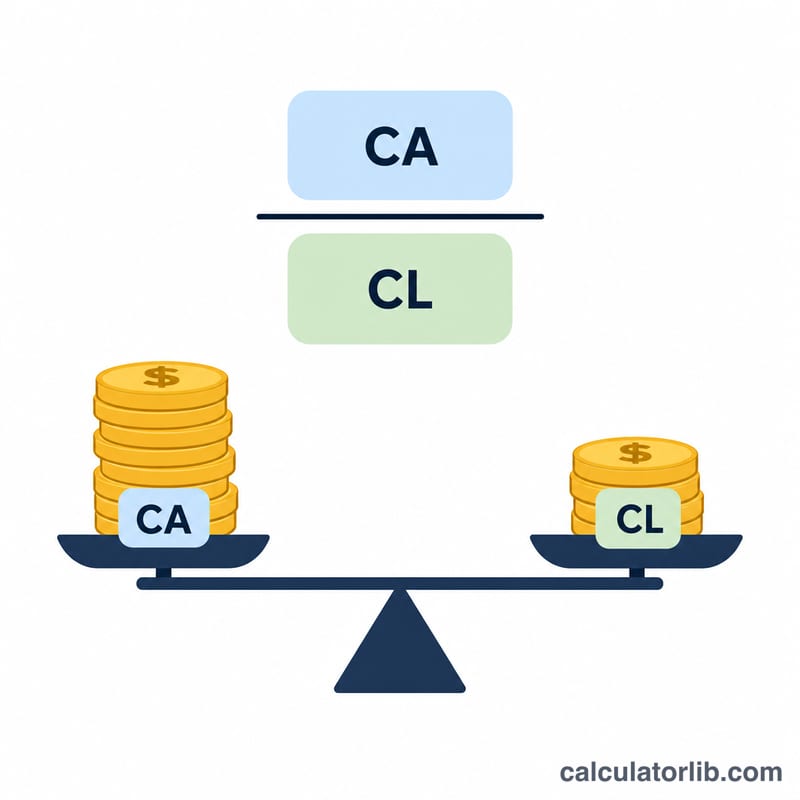
流動比率は流動資産を流動負債で割った値
流動比率は流動資産と流動負債を比較し、短期的な支払能力を測る指標です。

各計算式の解説

流動性:$$\text{流動比率} = \dfrac{\text{流動資産}}{\text{流動負債}}$$当座比率は棚卸資産と前払費用を除いて算出します。負債:$$\text{負債比率} = \dfrac{\text{負債合計}}{\text{資産合計}}$$インタレスト・カバレッジ・レシオ(支払利息倍率)= \(\text{EBIT} \div \text{支払利息}\)(純利益ではなく営業利益を使う点に注意)。効率性:棚卸資産回転率 = \(\text{売上原価} \div \text{平均棚卸資産}\)、DIO(在庫日数)= \(\text{日数} \div \text{棚卸資産回転率}\)。キャッシュ・コンバージョン・サイクル = \(\text{DIO} + \text{DSO} - \text{DPO}\)。収益性:$$\text{ROE} = 100 \times \dfrac{\text{純利益}}{\text{自己資本}}$$株式:$$\text{EPS} = \dfrac{\text{純利益} - \text{優先株配当}}{\text{発行済株式数}}$$$$\text{PER} = \dfrac{\text{株価}}{\text{EPS}}$$

広告

計算例

初期値を使って計算してみましょう。流動資産60,000と流動負債30,000で、流動比率は2.0になります。$$\dfrac{60{,}000}{30{,}000} = 2.0$$負債合計50,000を資産合計120,000で割ると、負債比率は0.4167です。$$\dfrac{50{,}000}{120{,}000} = 0.4167$$純利益20,000を自己資本70,000で割ると、ROEは28.57%となります。$$100 \times \dfrac{20{,}000}{70{,}000} = 28.57\%$$純利益20,000・発行済株式数10,000株なら、EPS = 2.0。$$\dfrac{20{,}000}{10{,}000} = 2.0$$株価が50なら、PERは25.0です。$$\dfrac{50}{2.0} = 25.0$$
貸借対照表と損益計算書から導かれる財務比率の4つの分類
財務比率は負債・流動性・効率性・収益性に分類され、貸借対照表と損益計算書から算出されます。

よくある質問

なぜ一部の結果が「N/A」になるのですか?分母がゼロまたは空欄のとき(たとえばEPSがゼロのときのPER)、その指標は定義できません。このような場合、ツールは無限大ではなくN/Aと表示します。

自己資本や純利益はマイナスでも入力できますか?はい。損失が出ると利益率やROEはマイナスになり、自己資本がマイナスになるとD/Eレシオの符号が反転します。本ツールはこれらをそのまま表示するため、実態を正確に把握できます。

360日と365日のどちらを使うべきですか?どちらも一般的に認められた慣行で、初期値は365日です。比較の一貫性を保つため、自社や業界の報告基準に合わせて選んでください。

最終更新:

金融で人気の電卓

金融の電卓をすべて見る