
재무비율 계산기

재무비율 계산기

성장 중 AI Skill PRO

계산 입력

부채 비율

유동성 비율

활동성 비율

수익성 비율

주식/시장 지표

공식

D/E=총부채총자본부채비율=총부채총자산이자보상배율=EBIT이자비용\begin{gathered} \text{D/E} = \frac{\text{총부채}}{\text{총자본}} \qquad \text{부채비율} = \frac{\text{총부채}}{\text{총자산}} \\[1.5em] \text{이자보상배율} = \frac{\text{EBIT}}{\text{이자비용}} \end{gathered}
계산 단계 보기 (4)
  1. 유동성 비율

    유동비율=유동자산유동부채당좌비율=유동자산−재고자산−선급비용유동부채현금비율=현금및현금성자산유동부채\begin{gathered} \text{유동비율} = \frac{\text{유동자산}}{\text{유동부채}} \\[1.5em] \text{당좌비율} = \frac{\text{유동자산} - \text{재고자산} - \text{선급비용}}{\text{유동부채}} \\[1.5em] \text{현금비율} = \frac{\text{현금및현금성자산}}{\text{유동부채}} \end{gathered}

    유동비율, 당좌비율(유동자산에서 재고자산과 선급비용을 차감) 및 현금비율은 모두 유동부채로 나눈 값

  2. 효율성 및 현금전환주기

    CCC=DIO+DSO−DPO총자산회전율=순매출액총자산여기서{DIO=일수×평균 재고자산COGSDSO=일수×평균 매출채권순매출액DPO=일수×평균 매입채무COGS\begin{gathered} \text{CCC} = \text{DIO} + \text{DSO} - \text{DPO} \qquad \text{총자산회전율} = \frac{\text{순매출액}}{\text{총자산}} \\[1.5em] \text{여기서}\quad \left\{ \begin{aligned} \text{DIO} &= \dfrac{\text{일수} \times \text{평균 재고자산}}{\text{COGS}} \\ \text{DSO} &= \dfrac{\text{일수} \times \text{평균 매출채권}}{\text{순매출액}} \\ \text{DPO} &= \dfrac{\text{일수} \times \text{평균 매입채무}}{\text{COGS}} \end{aligned} \right. \end{gathered}

    CCC = DIO + DSO - DPO (DIO, DSO, DPO는 회전율을 일수로 환산한 값); 총자산회전율 = 순매출액 / 총자산

  3. 수익성 비율

    매출총이익률=매출총이익매출액×100%영업이익률=영업이익매출액×100%순이익률=당기순이익매출액×100%ROA=당기순이익총자산×100%ROE=당기순이익총자본×100%\begin{gathered} \text{매출총이익률} = \frac{\text{매출총이익}}{\text{매출액}} \times 100\% \qquad \text{영업이익률} = \frac{\text{영업이익}}{\text{매출액}} \times 100\% \\[1.5em] \text{순이익률} = \frac{\text{당기순이익}}{\text{매출액}} \times 100\% \\[1.5em] \text{ROA} = \frac{\text{당기순이익}}{\text{총자산}} \times 100\% \qquad \text{ROE} = \frac{\text{당기순이익}}{\text{총자본}} \times 100\% \end{gathered}

    매출액 대비 매출총이익률, 영업이익률, 순이익률 및 총자산이익률(ROA)과 자기자본이익률(ROE)

  4. 주당 및 시장 비율

    EPS=당기순이익−우선주 배당금발행주식수P/E=시장가격EPSBVPS=보통주 자본발행주식수배당수익률=주당배당금시장가격×100%\begin{gathered} \text{EPS} = \frac{\text{당기순이익} - \text{우선주 배당금}}{\text{발행주식수}} \qquad \text{P/E} = \frac{\text{시장가격}}{\text{EPS}} \\[1.5em] \text{BVPS} = \frac{\text{보통주 자본}}{\text{발행주식수}} \qquad \text{배당수익률} = \frac{\text{주당배당금}}{\text{시장가격}} \times 100\% \end{gathered}

    EPS = (당기순이익 - 우선주 배당금) / 주식수; P/E = 주가 / EPS; BVPS = 보통주 자본 / 주식수; 배당수익률 = 주당배당금 / 주가

사용 통계

광고

결과

유동비율(단기 지급 능력)
2
1.0을 넘으면 유동자산이 유동부채를 충당할 수 있다는 뜻입니다

부채 비율

총자산 대비 부채비율 0.4167
부채비율(부채/자본) 0.7143
부채비율(차입금/자본) 0.5714
자기자본비율 0.5833
총자본 대비 부채비율 0.3636
이자보상배율 6

유동성 비율

유동비율 2
당좌비율(산성시험비율) 1.2667
현금비율 0.5
순운전자본 30,000

활동성 비율

재고자산회전율 4.8
재고 보유 일수(DIO) 76.04
매출채권회전율 11.1111
매출채권 회수 일수(DSO) 32.85
매입채무회전율 8
매입채무 지급 일수(DPO) 45.63
총자산회전율 1.6667
영업주기(일) 108.89
현금전환주기(일) 63.27

수익성 비율

매출총이익률 40%
영업이익률 15%
순이익률 10%
총자산이익률 (ROA) 16.67%
자기자본이익률(ROE) 28.57%

주식/시장 지표

주당순이익(EPS) 2
주가수익비율(PER) 25
배당수익률 3%
배당성향 75%
주당순자산가치(BPS) 7
주가순자산비율(PBR) 7.1429

이 페이지의 오류 신고

이 계산기는 무엇을 하나요

재무비율 계산기는 기업의 3대 핵심 재무제표 — 재무상태표, 손익계산서, 그리고 (간접적으로) 현금흐름표 — 에 담긴 숫자들을 애널리스트가 재무 건전성을 판단할 때 쓰는 표준 비율로 변환해 줍니다. 다섯 가지 비율군을 하나의 도구에 담았습니다. 부채비율(레버리지와 지급능력), 유동성비율(단기 채무 상환 능력), 활동성비율(자산과 운전자본을 얼마나 효율적으로 활용하는지), 수익성비율(매출·자산·자기자본 한 단위당 얼마나 이익을 내는지), 그리고 주식/시장 비율(주당 지표와 밸류에이션 지표)입니다. 정의는 특정 국가에 종속되지 않으며 미국 회계기준(GAAP)이든 국제회계기준(IFRS)이든 동일하게 적용됩니다. 모든 금액 입력값은 같은 통화로 가정하세요. 일수 기반 지표와 주당 지표를 제외하면 비율은 단위가 없는 무차원 수치입니다.

사용 방법

각 섹션에서 가지고 있는 수치만 입력하면 됩니다. 모든 칸을 채울 필요는 없습니다. 기본값은 이해를 돕기 위한 가상의 소규모 기업을 모델로 합니다. 각 결과는 단순한 나눗셈 한 번으로 계산되므로 분모가 비어 있거나 0이면 오류 대신 해당 없음(N/A)을 표시합니다. 마진, 수익률, 수익성 지표는 백분율로 표시되며, 회전율 기반의 일수 지표는 사용자가 입력한 '기간 일수'를 사용합니다(365일 또는 360일이 흔히 쓰이는 관행입니다).
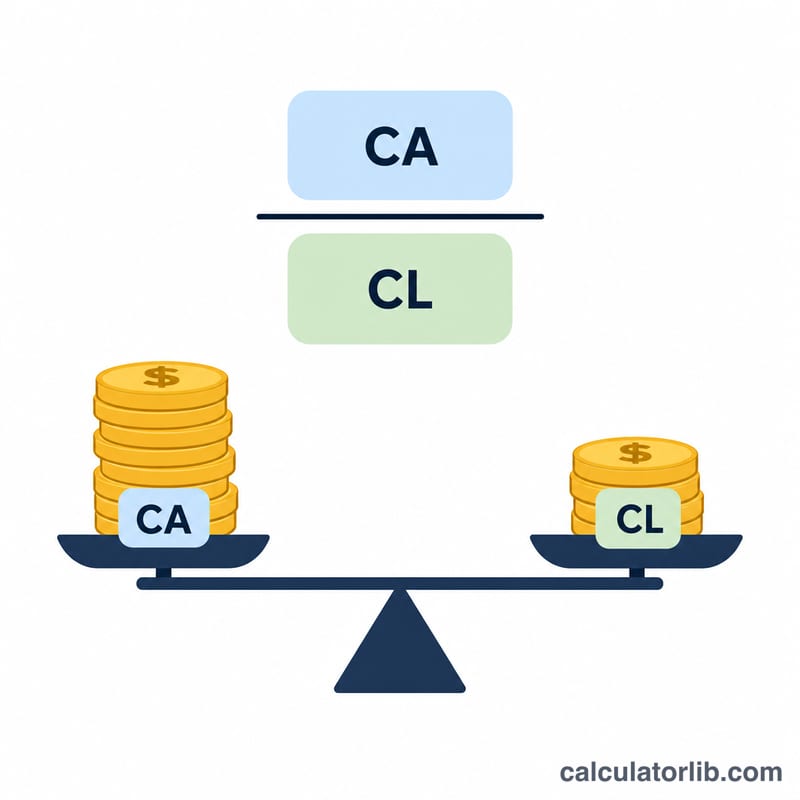
유동비율은 유동자산을 유동부채로 나눈 값
유동비율은 유동자산과 유동부채를 비교해 단기 유동성을 측정합니다.

공식 설명

유동성: 유동비율은 다음과 같습니다.

$$\text{유동비율} = \dfrac{\text{유동자산}}{\text{유동부채}}$$

이며, 당좌비율은 재고자산과 선급비용을 제외합니다. 부채: 부채비율 = 총부채 ÷ 총자산, 이자보상배율 = EBIT ÷ 이자비용입니다(순이익이 아니라 영업이익을 사용한다는 점에 유의하세요). 활동성: 재고자산회전율 = 매출원가 ÷ 평균재고자산이고, 재고자산회전일수(DIO) = 기간 일수 ÷ 재고자산회전율입니다. 현금전환주기(CCC) = DIO + DSO − DPO. 수익성: 자기자본이익률(ROE)은 다음과 같습니다.

$$\text{ROE} = 100 \times \dfrac{\text{순이익}}{\text{자기자본}}$$

주식: 주당순이익(EPS) = (순이익 − 우선주 배당금) ÷ 발행주식수, 주가수익비율(PER) = 주가 ÷ EPS입니다.

광고

계산 예시

기본값을 사용하면 유동자산 60,000과 유동부채 30,000으로 유동비율은 2.0이 됩니다.

$$\dfrac{60{,}000}{30{,}000} = 2.0$$

총부채 50,000을 총자산 120,000으로 나누면 부채비율은 0.4167입니다.

$$\dfrac{50{,}000}{120{,}000} = 0.4167$$

순이익 20,000을 자기자본 70,000으로 나누면 ROE는 28.57%입니다.

$$100 \times \dfrac{20{,}000}{70{,}000} = 28.57\%$$

순이익 20,000과 발행주식수 10,000으로 EPS는 2.0이고, 주가가 50일 때 PER은 25.0이 됩니다.

$$\text{EPS} = \dfrac{20{,}000}{10{,}000} = 2.0 \qquad \text{PER} = \dfrac{50}{2.0} = 25.0$$
재무상태표와 손익계산서에서 도출한 재무 비율의 네 가지 범주
재무 비율은 부채, 유동성, 활동성, 수익성 그룹으로 나뉘며 재무상태표와 손익계산서로 계산됩니다.

자주 묻는 질문

일부 결과가 왜 N/A로 나오나요? 분모가 0이거나 비어 있으면 비율이 정의되지 않습니다(예: EPS가 0일 때의 PER). 이때 도구는 무한대 대신 N/A를 표시합니다.

자기자본이나 순이익이 마이너스일 수도 있나요? 네, 가능합니다. 손실이 발생하면 마진과 ROE가 음수가 되고, 자기자본이 마이너스이면 부채비율(D/E)의 부호도 뒤바뀝니다. 계산기는 이런 수치를 있는 그대로 보여 주어 실제 상황을 파악할 수 있게 합니다.

360일과 365일 중 무엇을 써야 하나요? 둘 다 인정되는 관행이며 기본값은 365일입니다. 일관된 비교를 위해 소속 기업이나 업계의 보고 기준에 맞는 쪽을 사용하세요.

최종 업데이트:

금융 인기 계산기

금융 계산기 전체 보기















