Tỷ Số Thanh Khoản Là Gì?
Tỷ số thanh khoản phản ánh khả năng của doanh nghiệp trong việc thanh toán các nghĩa vụ ngắn hạn bằng chính tài sản ngắn hạn của mình. Đây là công cụ quan trọng giúp chủ nợ, nhà đầu tư và nhà quản lý đánh giá "sức khỏe" tài chính của công ty. Công cụ này tính ba chỉ số thanh khoản phổ biến nhất: tỷ số thanh toán hiện hành, tỷ số thanh toán nhanh (acid-test) và tỷ số tiền mặt.
Cách Sử Dụng Công Cụ
Bạn chỉ cần nhập các số liệu lấy trực tiếp từ bảng cân đối kế toán: tổng tài sản ngắn hạn, phần thuộc về hàng tồn kho, tổng nợ ngắn hạn, cùng khoản tiền và tương đương tiền. Công cụ sẽ lập tức trả về cả ba tỷ số. Tỷ số càng cao thường cho thấy khả năng thanh khoản càng mạnh, song giá trị quá cao đôi khi lại báo hiệu doanh nghiệp đang để tài sản nhàn rỗi, chưa sử dụng hiệu quả.
Giải Thích Các Công Thức
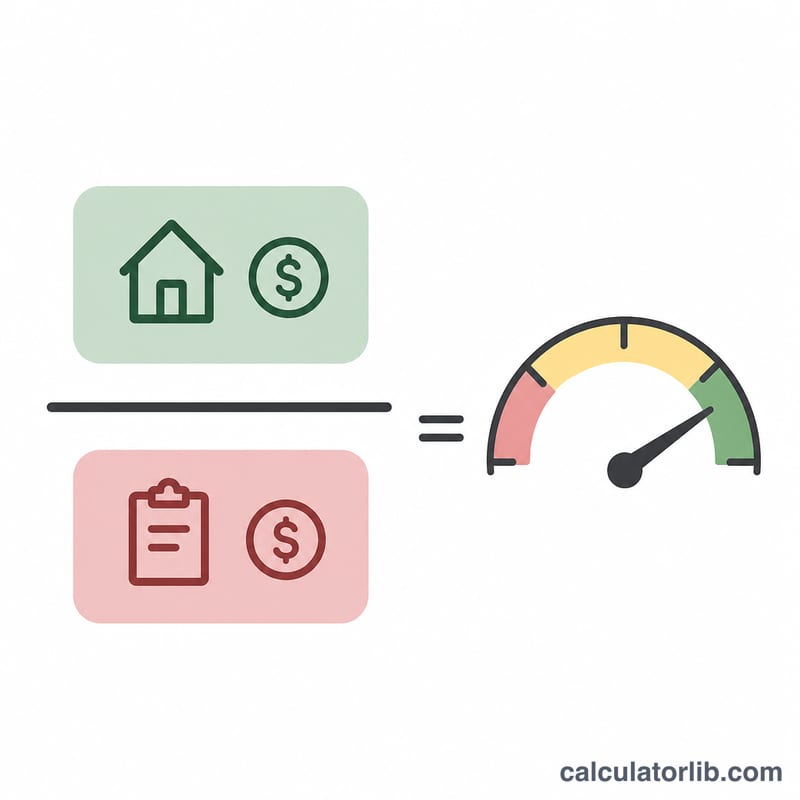
Tỷ số thanh toán hiện hành được tính bằng cách lấy toàn bộ tài sản ngắn hạn chia cho nợ ngắn hạn — giá trị lớn hơn 1,0 nghĩa là tài sản đủ để bù đắp các khoản nợ đến hạn trong ngắn hạn.
$$\text{Tỷ số thanh toán hiện hành} = \dfrac{\text{Tài sản ngắn hạn}}{\text{Nợ ngắn hạn}}$$Tỷ số thanh toán nhanh loại bỏ hàng tồn kho (tài sản kém thanh khoản nhất) để có phép kiểm tra khắt khe hơn:
$$\text{Tỷ số thanh toán nhanh} = \dfrac{\text{Tài sản ngắn hạn} - \text{Hàng tồn kho}}{\text{Nợ ngắn hạn}}$$Tỷ số tiền mặt là chỉ số thận trọng nhất, chỉ dùng tiền và tương đương tiền chia cho nợ ngắn hạn.
Ví Dụ Minh Họa
Giả sử một doanh nghiệp có 150.000 USD tài sản ngắn hạn, trong đó 50.000 USD là hàng tồn kho, 100.000 USD nợ ngắn hạn và 30.000 USD tiền mặt. Tỷ số thanh toán hiện hành = \(150.000 \div 100.000 = \mathbf{1{,}5}\). Tỷ số thanh toán nhanh = \((150.000 - 50.000) \div 100.000 = \mathbf{1{,}0}\). Tỷ số tiền mặt = \(30.000 \div 100.000 = \mathbf{0{,}3}\). Như vậy, doanh nghiệp có thể thanh toán các khoản nợ ngắn hạn một cách thoải mái, kể cả khi loại trừ hàng tồn kho.
Diễn giải các tỷ số thanh khoản
Tỷ số thanh khoản so sánh những gì một công ty có thể chuyển thành tiền mặt trong thời gian ngắn với các nghĩa vụ đến hạn trong thời gian ngắn. Đây là các chỉ số mang tính giáo dục, được rút ra từ bảng cân đối kế toán, không phải là kết luận về sức khỏe của một công ty.
Tỷ số hiện hành và tỷ số nhanh
Tỷ số hiện hành là \(\frac{ {\text{Tài sản ngắn hạn}}}{\text{Nợ ngắn hạn}}\). Tỷ số nhanh (tỷ số thử axit) là \(\frac{ {\text{Tài sản ngắn hạn} - \text{Hàng tồn kho}}}{\text{Nợ ngắn hạn}}\). Cả hai được đọc theo cách tương tự:
- Dưới 1.0: Nghĩa vụ ngắn hạn vượt quá tài sản ngắn hạn (hoặc tài sản thanh khoản nhanh). Điều này có thể báo hiệu áp lực thanh khoản, nghĩa là công ty có thể cần nguồn vốn vay mới, bán tài sản hoặc dòng tiền từ hoạt động kinh doanh mạnh để thanh toán các khoản phải trả. Một số doanh nghiệp, chẳng hạn những doanh nghiệp thu tiền trước khi trả nhà cung cấp, có thể hoạt động ở mức dưới 1.0 trong thời gian dài.
- Khoảng 1.0: Tài sản ngắn hạn xấp xỉ bằng nợ ngắn hạn. Khả năng đảm bảo thanh toán khá mỏng, nên kết quả phụ thuộc vào tốc độ tài sản chuyển thành tiền so với thời điểm các khoản nợ đến hạn.
- Cao hơn 1.0 đáng kể: Công ty có một lớp đệm an toàn. Tuy nhiên, con số quá cao không phải lúc nào cũng tốt, vì nó có thể phản ánh tiền mặt nhàn rỗi, hàng tồn kho luân chuyển chậm hoặc khoản phải thu chưa được thu hồi, thay vì việc sử dụng nguồn lực hiệu quả.
Tỷ số nhanh khắt khe hơn tỷ số hiện hành vì nó loại trừ hàng tồn kho, thứ có thể mất thời gian để bán và có thể bán với giá thấp hơn giá trị sổ sách. Nếu chênh lệch giữa hai tỷ số lớn, điều đó có nghĩa hàng tồn kho chiếm phần lớn trong tài sản ngắn hạn.
Tỷ số tiền mặt
Tỷ số tiền mặt là \(\frac{ {\text{Tiền và tương đương tiền}}}{\text{Nợ ngắn hạn}}\). Đây là thước đo thận trọng nhất. Mức khoảng 0.2 đến 0.5 thường gặp. Tỷ số tiền mặt rất cao có thể cho thấy tiền đang nằm không thay vì được đầu tư, trả cho chủ sở hữu hoặc dùng để mở rộng kinh doanh, mặc dù nó cũng có thể là một lớp đệm an toàn có chủ đích. Tỷ số tiền mặt rất thấp không nhất thiết là vấn đề nếu các khoản phải thu được thu hồi đều đặn hoặc có sẵn hạn mức tín dụng.
Hạn chế
- Khác biệt giữa các ngành: Chuỗi bán lẻ thực phẩm, nhà sản xuất, công ty phần mềm và các đơn vị tiện ích có cấu trúc vốn lưu động rất khác nhau, vì vậy hãy so sánh một công ty chủ yếu với các đối thủ cùng ngành.
- Chất lượng hàng tồn kho: Hàng lỗi thời, dễ hỏng hoặc luân chuyển chậm có thể có giá trị thấp hơn giá trị ghi sổ, khiến tỷ số hiện hành bị thổi phồng.
- Khả năng thu hồi khoản phải thu: Hóa đơn khách hàng được tính là tài sản ngắn hạn ngay cả khi một số khoản có thể được thanh toán muộn hoặc không bao giờ được thanh toán.
- Thời điểm đến hạn của nợ: Các tỷ số không cho biết các khoản thanh toán lớn đến hạn vào tuần tới hay gần cuối năm.
- Ảnh chụp tại một thời điểm: Bảng cân đối kế toán phản ánh một ngày cụ thể. Biến động theo mùa vụ hoặc các điều chỉnh cuối năm có thể làm các tỷ số trông tốt hơn hoặc xấu hơn so với điều kiện thông thường.
Đây là thông tin giáo dục chung, không phải lời khuyên tài chính. Hãy xem xét xu hướng qua nhiều kỳ, báo cáo lưu chuyển tiền tệ và ý kiến chuyên môn khi đánh giá một công ty cụ thể.
Các khoảng tỷ số thanh khoản thông thường
Các khoảng dưới đây là những quy tắc kinh nghiệm thường được nhắc đến. Chúng là quy ước chung, không phải tiêu chuẩn pháp định, và mức chấp nhận được khác nhau rất nhiều tùy theo ngành và mô hình kinh doanh.
| Tỷ số | Công thức | Khoảng thường được nêu | Cách đọc chung |
|---|---|---|---|
| Tỷ số hiện hành | \(\frac{ {\text{Tài sản ngắn hạn}}}{\text{Nợ ngắn hạn}}\) | Khoảng 1.5 đến 3.0 | Dưới 1.0 có thể báo hiệu áp lực tiềm ẩn; cao hơn 3.0 nhiều có thể cho thấy tài sản không sinh lời |
| Tỷ số nhanh | \(\frac{ {\text{Tài sản ngắn hạn} - \text{Hàng tồn kho}}}{\text{Nợ ngắn hạn}}\) | Khoảng 1.0 trở lên | Dưới 1.0 nghĩa là chỉ riêng tài sản thanh khoản không đủ trang trải các nghĩa vụ ngắn hạn |
| Tỷ số tiền mặt | \(\frac{ {\text{Tiền và tương đương tiền}}}{\text{Nợ ngắn hạn}}\) | Khoảng 0.2 đến 0.5 là phổ biến | Mức rất cao có thể nghĩa là tiền nhàn rỗi; mức rất thấp có thể nghĩa là phụ thuộc vào việc thu hồi nợ hoặc tín dụng |
Vì sao khoảng tỷ số khác nhau theo ngành
- Bán lẻ và phân phối: Hàng tồn kho chiếm phần lớn tài sản ngắn hạn, nên tỷ số hiện hành có thể trông lành mạnh trong khi tỷ số nhanh thấp hơn nhiều.
- Phần mềm và dịch vụ: Các đơn vị này ít hàng tồn kho, nên tỷ số hiện hành và tỷ số nhanh gần nhau. Họ thường ghi nhận doanh thu chưa thực hiện như một khoản nợ ngắn hạn, điều này có thể làm giảm tỷ số mà không báo hiệu khó khăn.
- Doanh nghiệp có chu kỳ tiền mặt nhanh: Chuỗi siêu thị và nhà hàng thu tiền nhanh và có thể duy trì tỷ số thấp hơn một cách an toàn.
- Doanh nghiệp sử dụng nhiều vốn hoặc theo mùa vụ: Họ có thể cần lớp đệm cao hơn hoặc tỷ số dao động mạnh trong năm.
Hãy dùng các khoảng này như điểm xuất phát và so sánh một công ty với lịch sử của chính nó cũng như với các đối thủ cùng ngành. Đây là thông tin chung, không phải lời khuyên tài chính.
Các thuật ngữ chính trong bảng cân đối kế toán
Trong kế toán, ngắn hạn nghĩa là đến hạn hoặc có thể chuyển thành tiền trong vòng 12 tháng hoặc một chu kỳ kinh doanh, tùy thời hạn nào dài hơn.
- Tài sản ngắn hạn
- Các nguồn lực dự kiến sẽ được chuyển thành tiền, bán hoặc sử dụng trong vòng 12 tháng hoặc một chu kỳ kinh doanh. Các khoản điển hình gồm tiền mặt và tương đương tiền, khoản phải thu, hàng tồn kho, chi phí trả trước và chứng khoán có thể mua bán dễ dàng.
- Nợ ngắn hạn
- Các nghĩa vụ đến hạn trong vòng 12 tháng hoặc một chu kỳ kinh doanh. Các khoản điển hình gồm phải trả người bán, nợ vay ngắn hạn, chi phí phải trả và phần nợ dài hạn đến hạn trả.
- Khoản phải thu
- Số tiền khách hàng nợ công ty do đã nhận hàng hóa hoặc dịch vụ.
- Chi phí trả trước
- Các khoản chi trả trước, chẳng hạn bảo hiểm hoặc tiền thuê, sẽ được sử dụng hết trong thời gian gần. Chúng thường không thể chuyển đổi thành tiền mặt.
- Chứng khoán có thể mua bán
- Các khoản đầu tư ngắn hạn, chẳng hạn tín phiếu kho bạc hoặc chứng khoán niêm yết công khai, có thể được bán dễ dàng.
- Hàng tồn kho
- Nguyên vật liệu, sản phẩm đang dở dang và thành phẩm được giữ để bán. Khoản này bị loại khỏi tỷ số nhanh vì việc chuyển đổi thành tiền có thể chậm và không chắc chắn.
- Tiền mặt và tương đương tiền
- Tiền mặt, số dư ngân hàng và các khoản đầu tư ngắn hạn có tính thanh khoản cao, dễ dàng chuyển đổi thành một số tiền xác định, thường có thời hạn gốc từ ba tháng trở xuống.
- Thanh khoản
- Mức độ một công ty có thể đáp ứng các nghĩa vụ ngắn hạn dễ dàng và nhanh chóng như thế nào, bằng các tài sản là tiền mặt hoặc dễ dàng chuyển đổi thành tiền mặt.
- Tỷ số thử axit
- Tên gọi khác của tỷ số nhanh. Nó đo lường khả năng một công ty trang trải nợ ngắn hạn bằng các tài sản thanh khoản nhất, mà không phụ thuộc vào việc bán hàng tồn kho. Thường được tính bằng \(\frac{ {\text{Tài sản ngắn hạn} - \text{Hàng tồn kho}}}{\text{Nợ ngắn hạn}}\); một số nhà phân tích dùng phiên bản khắt khe hơn, loại trừ thêm chi phí trả trước.
Câu Hỏi Thường Gặp
Tỷ số thanh toán hiện hành bao nhiêu là tốt? Mức từ 1,5 đến 3,0 thường được xem là lành mạnh, nhưng ngưỡng lý tưởng còn tùy thuộc vào từng ngành nghề.
Tại sao tỷ số thanh toán nhanh lại loại bỏ hàng tồn kho? Vì hàng tồn kho có thể khó hoặc chậm chuyển đổi thành tiền mặt, nên tỷ số thanh toán nhanh đưa ra bức tranh thanh khoản thận trọng và sát thực tế hơn.
Tỷ số có thể quá cao không? Có — tỷ số quá cao có thể cho thấy doanh nghiệp đang giữ quá nhiều tiền mặt hoặc tài sản nhàn rỗi mà lẽ ra có thể đầu tư để sinh lời tốt hơn.