什么是流动性比率?
流动性比率用于衡量企业利用流动资产偿还短期债务的能力,是债权人、投资者和管理层评估财务健康状况的重要工具。本计算器可计算三种最常用的流动性指标:流动比率、速动比率(又称酸性测试比率)和现金比率。
如何使用本计算器
直接从资产负债表中填入相关数据:流动资产总额、其中属于存货的部分、流动负债总额,以及现金及现金等价物。计算器会即时给出全部三个比率。通常比率越高,说明流动性越强;但数值过高也可能意味着资产闲置、未能充分利用。
计算公式详解
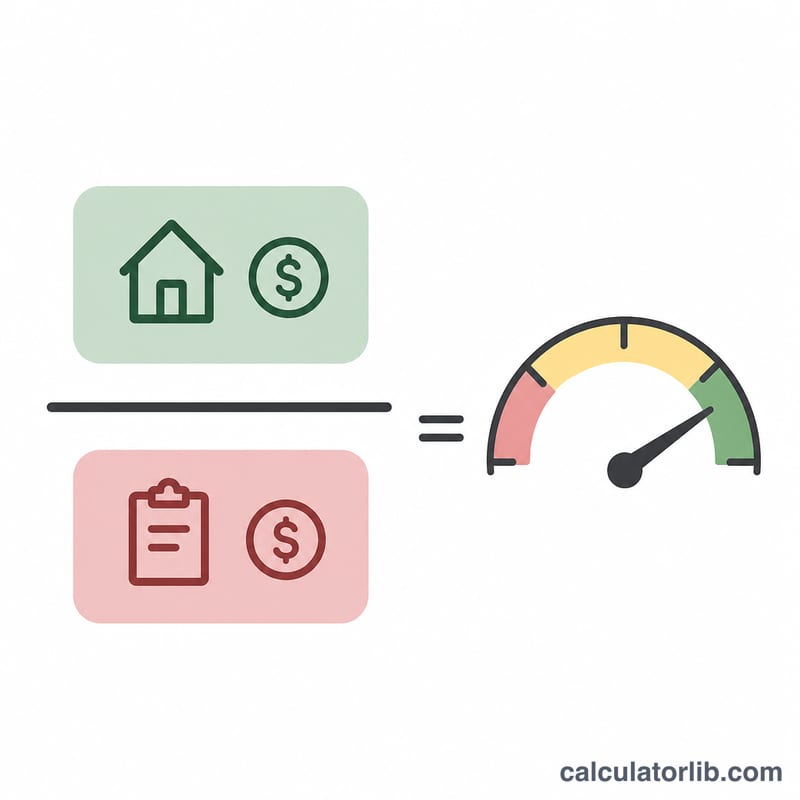
流动比率用全部流动资产除以流动负债——数值大于 1.0 表示流动资产足以覆盖近期债务。$$\text{流动比率} = \dfrac{\text{流动资产}}{\text{流动负债}}$$速动比率在此基础上剔除存货(流动性最差的流动资产),给出更严格的检验:$$\text{速动比率} = \dfrac{\text{流动资产} - \text{存货}}{\text{流动负债}}$$现金比率最为保守,仅以现金及等价物除以流动负债。
实例演示
假设某企业拥有流动资产 150,000 美元,其中存货为 50,000 美元,流动负债 100,000 美元,现金 30,000 美元。流动比率 = \(150{,}000 \div 100{,}000 = \mathbf{1.5}\);速动比率 = \((150{,}000 - 50{,}000) \div 100{,}000 = \mathbf{1.0}\);现金比率 = \(30{,}000 \div 100{,}000 = \mathbf{0.3}\)。即使剔除存货,该企业也能从容偿付短期债务。
解读你的流动性比率
流动性比率比较的是一家公司能够较快变现的资产与即将到期的债务。它们是从资产负债表中得出的参考性指标,并不是对公司健康状况的定论。
流动比率与速动比率
流动比率为 \(\frac{ {\text{流动资产}}}{\text{流动负债}}\)。速动比率(酸性测试比率)为 \(\frac{ {\text{流动资产} - \text{存货}}}{\text{流动负债}}\)。两者的解读方式相似:
- 低于 1.0:短期债务超过短期资产(或速动资产)。这可能表明流动性紧张,即公司可能需要新的融资、出售资产或依靠强劲的经营现金流来支付账款。有些企业,例如那些先收现金再支付供应商的企业,可以在比率低于 1.0 的情况下长期经营。
- 约为 1.0:短期资产与短期负债大致相当。偿债余量很薄,结果取决于资产转化为现金的速度与账单到期时间的相对关系。
- 远高于 1.0:偿债缓冲较为充裕。但数值过高未必是好事,它可能反映的是闲置现金、库存周转缓慢或应收账款未收回,而非资源的高效利用。
速动比率比流动比率更为严格,因为它剔除了存货。存货可能需要较长时间才能售出,而且可能低于账面价值出售。两者差距较大,说明存货在流动资产中占比较高。
现金比率
现金比率为 \(\frac{ {\text{现金及现金等价物}}}{\text{流动负债}}\)。这是最为保守的衡量指标。通常见到的数值约为 0.2 至 0.5。现金比率很高,可能意味着现金闲置,没有用于投资、回报股东或促进业务增长,不过这也可能是有意保留的安全缓冲。现金比率很低,如果应收账款能够可靠收回,或者有可用的信贷额度,则未必是问题。
局限性
- 行业差异:杂货零售商、制造商、软件公司和公用事业公司的营运资金结构差异很大,因此应主要将一家公司与其同行进行比较。
- 存货质量:过时、易腐或周转缓慢的库存,其价值可能低于账面记录的金额,从而高估流动比率。
- 应收账款的可收回性:即使部分客户发票会延迟支付或最终无法收回,它们仍会被计入流动资产。
- 负债的到期时间:这些比率无法显示大额付款是在下周到期,还是在年底前后到期。
- 时点快照:资产负债表只反映某一个日期的情况。季节性波动或年末调整可能使比率看起来好于或差于常态。
以上为一般性的学习资料,不构成财务建议。在评估具体公司时,请综合考虑多个期间的趋势、现金流量表以及专业意见。
典型流动性比率区间
以下区间是业内常被引用的经验法则。它们属于一般惯例,而非监管标准,可接受的水平会因行业和商业模式而有很大差异。
| 比率 | 公式 | 常见参考区间 | 一般解读 |
|---|---|---|---|
| 流动比率 | \(\frac{ {\text{流动资产}}}{\text{流动负债}}\) | 约 1.5 至 3.0 | 低于 1.0 可能预示潜在的紧张;远高于 3.0 可能意味着资产未被有效利用 |
| 速动比率 | \(\frac{ {\text{流动资产} - \text{存货}}}{\text{流动负债}}\) | 约 1.0 或更高 | 低于 1.0 意味着仅凭速动资产无法覆盖短期债务 |
| 现金比率 | \(\frac{ {\text{现金及现金等价物}}}{\text{流动负债}}\) | 约 0.2 至 0.5 较为常见 | 水平很高可能意味着现金闲置;水平很低可能意味着依赖应收账款回收或信贷 |
为何不同行业的区间存在差异
- 零售与分销:存货在流动资产中占很大比重,因此流动比率可能看起来很健康,而速动比率则低得多。
- 软件与服务企业:它们持有的存货很少,因此流动比率与速动比率较为接近。它们常将递延收入计为流动负债,这可能拉低比率,但并不一定表明财务困境。
- 现金周期较快的企业:杂货连锁店和餐厅能够快速收回现金,因此可以在较低的比率水平下安全运营。
- 资本密集型或具有季节性的企业:它们可能需要更高的缓冲,或在一年中比率出现较大波动。
请将这些区间作为起点,并将一家公司与其自身历史及行业同行进行比较。以上为一般性信息,不构成财务建议。
资产负债表关键术语
在会计中,流动指在 12 个月或一个经营周期内到期或可变现为现金的项目,以两者中较长者为准。
- 流动资产
- 预计将在 12 个月或一个经营周期内转化为现金、被出售或被使用的资源。典型项目包括现金及现金等价物、应收账款、存货、预付费用和有价证券。
- 流动负债
- 在 12 个月或一个经营周期内到期的债务。典型项目包括应付账款、短期借款、应计费用以及长期借款中一年内到期的部分。
- 应收账款
- 客户因已交付的商品或服务而欠公司的款项。
- 预付费用
- 提前支付的成本,例如保险费或租金,将在近期被耗用。这些费用通常无法转换为现金。
- 有价证券
- 可以随时出售的短期投资,例如国库券或公开交易的证券。
- 存货
- 待售的原材料、在产品和产成品。由于存货转换为现金可能较慢且不确定,因此在速动比率中被排除。
- 现金及现金等价物
- 货币、银行存款以及流动性很高的短期投资,这些投资可以很容易地转换为已知金额的现金,通常原始到期日为三个月或更短。
- 流动性
- 公司能够以现金或可较快变现为现金的资产偿还短期债务的难易程度与速度。
- 酸性测试比率
- 速动比率的另一种名称。它衡量公司是否能够在不依赖出售存货的情况下,用其流动性最强的资产偿付流动负债。其计算通常为 \(\frac{ {\text{流动资产} - \text{存货}}}{\text{流动负债}}\);部分分析师会采用更严格的版本,同时扣除预付费用。
常见问题
流动比率多少才算理想? 一般认为介于 1.5 至 3.0 之间较为健康,但理想水平因行业而异。
速动比率为何要剔除存货? 存货变现可能较慢、较难,剔除后能更稳健地反映企业的真实流动性。
比率会不会过高? 会。比率过高可能说明企业持有过多现金或闲置资产,这些资源若用于投资本可带来更好的回报。