तरलता अनुपात क्या होते हैं?
तरलता अनुपात यह मापते हैं कि कोई कंपनी अपनी अल्पकालिक देनदारियों को अपनी अल्पकालिक संपत्तियों से कितनी आसानी से चुका सकती है। किसी कंपनी की वित्तीय सेहत आंकने में ये अनुपात ऋणदाताओं, निवेशकों और प्रबंधकों के लिए बेहद अहम होते हैं। यह कैलकुलेटर तीन सबसे प्रचलित तरलता मापों की गणना करता है: करंट रेशियो, क्विक रेशियो (एसिड-टेस्ट) और कैश रेशियो।
इस कैलकुलेटर का उपयोग कैसे करें
सीधे बैलेंस शीट से आंकड़े दर्ज करें: कुल करंट एसेट्स (चालू संपत्ति), इसमें से जितना हिस्सा इन्वेंट्री (माल-भंडार) है, कुल करंट लायबिलिटीज़ (चालू देनदारियां), और आपकी नकदी एवं नकदी समतुल्य। कैलकुलेटर तुरंत तीनों अनुपात निकाल देता है। आमतौर पर ज़्यादा अनुपात मज़बूत तरलता का संकेत होता है, हालांकि बहुत अधिक मूल्य यह भी दर्शा सकता है कि संपत्तियां बेकार पड़ी हैं।
फ़ॉर्मूले की व्याख्या
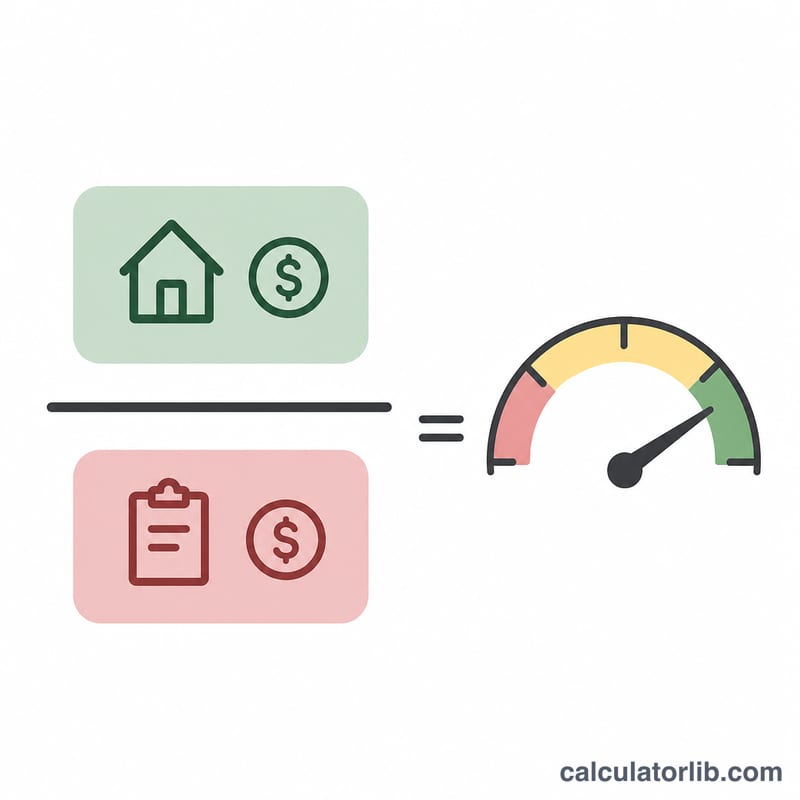
करंट रेशियो सभी चालू संपत्तियों को चालू देनदारियों से विभाजित करता है — 1.0 से ऊपर का मूल्य यह दर्शाता है कि संपत्तियां निकट-भविष्य के कर्ज़ से अधिक हैं।
$$\text{Current Ratio} = \dfrac{\text{Current Assets}}{\text{Current Liabilities}}$$क्विक रेशियो इन्वेंट्री (सबसे कम तरल चालू संपत्ति) को हटाकर एक सख्त परीक्षण देता है:
$$\text{Quick Ratio} = \dfrac{\text{Current Assets} - \text{Inventory}}{\text{Current Liabilities}}$$कैश रेशियो सबसे सतर्क माप है, जिसमें केवल नकदी और समतुल्य को चालू देनदारियों से विभाजित किया जाता है।
उदाहरण के साथ हल
मान लीजिए किसी फर्म के पास $150,000 की चालू संपत्ति है, जिसमें से $50,000 इन्वेंट्री है, $100,000 की चालू देनदारियां हैं और $30,000 नकदी है। करंट रेशियो \( = 150{,}000 \div 100{,}000 = \) 1.5। क्विक रेशियो \( = (150{,}000 - 50{,}000) \div 100{,}000 = \) 1.0। कैश रेशियो \( = 30{,}000 \div 100{,}000 = \) 0.3। यह फर्म इन्वेंट्री को छोड़कर भी अपने अल्पकालिक कर्ज़ आराम से चुका सकती है।
तरलता अनुपातों की व्याख्या
तरलता अनुपात यह तुलना करते हैं कि कोई कंपनी जल्द ही कितनी संपत्ति नकदी में बदल सकती है और कितनी देनदारियाँ जल्द देय हैं। ये बैलेंस शीट से निकले शैक्षिक संकेतक हैं, किसी कंपनी के स्वास्थ्य पर अंतिम निर्णय नहीं।
करंट अनुपात और क्विक अनुपात
करंट अनुपात \(\frac{ {\text{चालू संपत्तियाँ}}}{\text{चालू देनदारियाँ}}\) है। क्विक (एसिड-टेस्ट) अनुपात \(\frac{ {\text{चालू संपत्तियाँ} - \text{इन्वेंटरी}}}{\text{चालू देनदारियाँ}}\) है। दोनों को लगभग एक समान तरीके से पढ़ा जाता है:
- 1.0 से कम: अल्पकालिक दायित्व अल्पकालिक संपत्तियों (या त्वरित संपत्तियों) से अधिक हैं। यह तरलता पर दबाव का संकेत हो सकता है, यानी कंपनी को अपने बिल चुकाने के लिए नए वित्तपोषण, संपत्ति बिक्री या मजबूत परिचालन नकदी प्रवाह की ज़रूरत पड़ सकती है। कुछ व्यवसाय, जैसे वे जो आपूर्तिकर्ताओं को भुगतान करने से पहले नकदी एकत्र कर लेते हैं, लंबे समय तक 1.0 से नीचे चल सकते हैं।
- लगभग 1.0: अल्पकालिक संपत्तियाँ लगभग अल्पकालिक देनदारियों के बराबर हैं। कवरेज पतला है, इसलिए परिणाम इस पर निर्भर करता है कि संपत्तियाँ देय तिथि के सापेक्ष कितनी तेज़ी से नकदी में बदलती हैं।
- 1.0 से काफ़ी ऊपर: एक आरामदायक गद्दी मौजूद है। बहुत ऊँचा आंकड़ा हमेशा अच्छा नहीं होता, क्योंकि यह निष्क्रिय नकदी, धीमी गति से बिकने वाली इन्वेंटरी या अवसूली योग्य प्राप्तियों को दर्शा सकता है, न कि संसाधनों के कुशल उपयोग को।
क्विक अनुपात करंट अनुपात से सख़्त है क्योंकि इसमें इन्वेंटरी शामिल नहीं होती, जिसे बेचने में समय लग सकता है और जो बही मूल्य से कम कीमत पर बिक सकती है। दोनों के बीच बड़ा अंतर बताता है कि चालू संपत्तियों में इन्वेंटरी का बड़ा हिस्सा है।
कैश अनुपात
कैश अनुपात \(\frac{ {\text{नकद और समकक्ष}}}{\text{चालू देनदारियाँ}}\) है। यह सबसे रूढ़िवादी माप है। लगभग 0.2 से 0.5 का मान आम तौर पर देखा जाता है। बहुत ऊँचा कैश अनुपात बता सकता है कि नकदी निवेश, मालिकों को लौटाने या व्यवसाय बढ़ाने में उपयोग किए बिना पड़ी है, हालाँकि यह जानबूझकर रखा गया सुरक्षा कवच भी हो सकता है। बहुत कम कैश अनुपात ज़रूरी नहीं कि समस्या हो, यदि प्राप्तियाँ विश्वसनीय रूप से एकत्र होती हैं या क्रेडिट लाइनें उपलब्ध हैं।
सीमाएँ
- उद्योग-वार अंतर: किराना खुदरा विक्रेता, निर्माता, सॉफ़्टवेयर कंपनियाँ और यूटिलिटी कंपनियों की कार्यशील-पूंजी संरचना बहुत अलग होती है, इसलिए किसी कंपनी की तुलना मुख्य रूप से उसके समकक्षों से करें।
- इन्वेंटरी की गुणवत्ता: अप्रचलित, जल्दी खराब होने वाला या धीमी गति से बिकने वाला माल अपने दर्ज मूल्य से कम कीमत का हो सकता है, जिससे करंट अनुपात बढ़ा-चढ़ाकर दिखता है।
- प्राप्तियों की वसूली-योग्यता: ग्राहकों के चालान चालू संपत्तियों में गिने जाते हैं, भले ही उनमें से कुछ देर से चुकाए जाएँ या कभी न चुकाए जाएँ।
- देनदारियों का समय: ये अनुपात यह नहीं दिखाते कि बड़े भुगतान अगले सप्ताह देय हैं या वर्ष के अंत के पास।
- एक-बिंदु स्नैपशॉट: बैलेंस शीट एक ही तारीख़ को दर्शाती है। मौसमी उतार-चढ़ाव या वर्ष-अंत समायोजन अनुपातों को सामान्य स्थितियों से बेहतर या बदतर दिखा सकते हैं।
यह सामान्य शैक्षिक जानकारी है, वित्तीय सलाह नहीं। किसी विशेष कंपनी का मूल्यांकन करते समय कई अवधियों के रुझानों, नकदी प्रवाह विवरणों और पेशेवर मार्गदर्शन पर विचार करें।
सामान्य तरलता अनुपात सीमाएँ
नीचे दी गई सीमाएँ आमतौर पर उद्धृत अंगूठे के नियम हैं। ये सामान्य परंपराएँ हैं, नियामक मानक नहीं, और स्वीकार्य स्तर उद्योग और व्यवसाय मॉडल के अनुसार बहुत भिन्न होते हैं।
| अनुपात | सूत्र | आमतौर पर उद्धृत सीमा | सामान्य अर्थ |
|---|---|---|---|
| करंट अनुपात | \(\frac{ {\text{चालू संपत्तियाँ}}}{\text{चालू देनदारियाँ}}\) | लगभग 1.5 से 3.0 | 1.0 से कम दबाव का संभावित संकेत हो सकता है; 3.0 से काफ़ी ऊपर अनुत्पादक संपत्तियों का संकेत हो सकता है |
| क्विक अनुपात | \(\frac{ {\text{चालू संपत्तियाँ} - \text{इन्वेंटरी}}}{\text{चालू देनदारियाँ}}\) | लगभग 1.0 या अधिक | 1.0 से कम का अर्थ है कि केवल तरल संपत्तियाँ अल्पकालिक दायित्वों को पूरा नहीं करतीं |
| कैश अनुपात | \(\frac{ {\text{नकद और समकक्ष}}}{\text{चालू देनदारियाँ}}\) | लगभग 0.2 से 0.5 सामान्य है | बहुत ऊँचे स्तर का अर्थ निष्क्रिय नकदी हो सकता है; बहुत कम स्तर का अर्थ वसूली या क्रेडिट पर निर्भरता हो सकता है |
सीमाएँ उद्योग के अनुसार क्यों भिन्न होती हैं
- खुदरा और वितरण: चालू संपत्तियों का बड़ा हिस्सा इन्वेंटरी होती है, इसलिए करंट अनुपात स्वस्थ दिख सकता है जबकि क्विक अनुपात कहीं कम होता है।
- सॉफ़्टवेयर और सेवा फ़र्में: इनके पास बहुत कम इन्वेंटरी होती है, इसलिए करंट और क्विक अनुपात लगभग समान होते हैं। ये अक्सर स्थगित राजस्व को चालू देनदारी के रूप में रखते हैं, जो संकट का संकेत दिए बिना अनुपात घटा सकता है।
- तेज़ नकदी चक्र वाले व्यवसाय: किराना श्रृंखलाएँ और रेस्तरां नकदी जल्दी एकत्र करते हैं और कम अनुपात पर सुरक्षित रूप से चल सकते हैं।
- पूंजी-गहन या मौसमी व्यवसाय: इन्हें अधिक बफ़र की ज़रूरत हो सकती है या साल भर अनुपात में उतार-चढ़ाव दिख सकता है।
इन सीमाओं को शुरुआती बिंदु के रूप में उपयोग करें और किसी कंपनी की तुलना उसके अपने इतिहास और उसके उद्योग के समकक्षों से करें। यह सामान्य जानकारी है, वित्तीय सलाह नहीं।
बैलेंस शीट की मुख्य शब्दावली
लेखांकन में, चालू का अर्थ है 12 महीनों या एक परिचालन चक्र, जो भी अधिक हो, के भीतर देय होना या नकदी में परिवर्तनीय होना।
- चालू संपत्तियाँ
- वे संसाधन जिन्हें 12 महीनों या एक परिचालन चक्र के भीतर नकदी में बदलने, बेचने या उपयोग करने की अपेक्षा है। सामान्य मदों में नकद और नकद समकक्ष, प्राप्य खाते, इन्वेंटरी, अग्रिम भुगतान किए गए खर्च और बाज़ार योग्य प्रतिभूतियाँ शामिल हैं।
- चालू देनदारियाँ
- 12 महीनों या एक परिचालन चक्र के भीतर देय दायित्व। सामान्य मदों में देय खाते, अल्पकालिक ऋण, उपचित व्यय और दीर्घकालिक ऋण का चालू हिस्सा शामिल हैं।
- प्राप्य खाते
- ग्राहकों द्वारा कंपनी को पहले से दिए गए माल या सेवाओं के लिए देय राशि।
- अग्रिम भुगतान किए गए खर्च
- पहले से चुकाए गए खर्च, जैसे बीमा या किराया, जो निकट भविष्य में उपयोग हो जाएँगे। ये आम तौर पर नकदी में परिवर्तनीय नहीं होते।
- बाज़ार योग्य प्रतिभूतियाँ
- अल्पकालिक निवेश, जैसे ट्रेज़री बिल या सार्वजनिक रूप से कारोबार होने वाली प्रतिभूतियाँ, जिन्हें आसानी से बेचा जा सकता है।
- इन्वेंटरी
- बिक्री के लिए रखा गया कच्चा माल, कार्य-प्रगति में माल और तैयार माल। इसे क्विक अनुपात से बाहर रखा जाता है, क्योंकि इसे नकदी में बदलना धीमा और अनिश्चित हो सकता है।
- नकद और नकद समकक्ष
- मुद्रा, बैंक शेष और अत्यधिक तरल, अल्पकालिक निवेश जिन्हें एक ज्ञात राशि की नकदी में आसानी से बदला जा सकता है, आम तौर पर तीन महीने या उससे कम की मूल परिपक्वता के साथ।
- तरलता
- कोई कंपनी नकद या आसानी से नकदी में बदलने योग्य संपत्तियों का उपयोग करके अपने अल्पकालिक दायित्वों को कितनी आसानी और तेज़ी से पूरा कर सकती है।
- एसिड-टेस्ट अनुपात
- क्विक अनुपात का दूसरा नाम। यह मापता है कि कंपनी इन्वेंटरी बेचे बिना अपनी सबसे तरल संपत्तियों से चालू देनदारियाँ चुका सकती है या नहीं। इसकी गणना अक्सर \(\frac{ {\text{चालू संपत्तियाँ} - \text{इन्वेंटरी}}}{\text{चालू देनदारियाँ}}\) के रूप में की जाती है; कुछ विश्लेषक एक सख़्त संस्करण का उपयोग करते हैं जो अग्रिम भुगतान किए गए खर्चों को भी बाहर रखता है।
अक्सर पूछे जाने वाले सवाल
अच्छा करंट रेशियो कितना होता है? 1.5 से 3.0 के बीच का अनुपात अक्सर स्वस्थ माना जाता है, लेकिन आदर्श स्तर उद्योग के हिसाब से बदलते रहते हैं।
क्विक रेशियो में इन्वेंट्री को क्यों हटाया जाता है? इन्वेंट्री को नकदी में बदलना धीमा या कठिन हो सकता है, इसलिए क्विक रेशियो तरलता की अधिक सतर्क तस्वीर पेश करता है।
क्या कोई अनुपात बहुत ज़्यादा भी हो सकता है? हां — बहुत अधिक अनुपात का मतलब हो सकता है कि कंपनी ज़रूरत से ज़्यादा नकदी या बेकार पड़ी संपत्तियां रखे हुए है, जिन्हें बेहतर रिटर्न के लिए निवेश किया जा सकता था।