這個計算器能做什麼
本工具可計算企業的「成長性」財務指標,依損益表與資產負債表算出六項標準的年增率(YoY)。它以日本的財務報表分析架構為藍本(取用有價證券報告書中的資產負債表與損益表數字),但這些比率公式是通用的,適用於任何會計準則(GAAP)。其中「經常利益」(経常利益,keijo rieki)是日本會計特有的科目,位於營業利益與稅前淨利之間;非日本地區的使用者可改填相近的對應數字,或直接略過該列。
使用方法
請以相同的金額單位輸入各項目的「本期」與「前期」數值(資料來源預設為「千日圓」,但只要本期與前期使用同一單位,比率本身不受單位影響)。在「總資本」欄位,請輸入「負債總額+淨資產」,其數值等於資產總額。在「股東權益」欄位,請輸入淨資產合計金額。計算器會以百分比形式回傳各項成長率。
公式說明
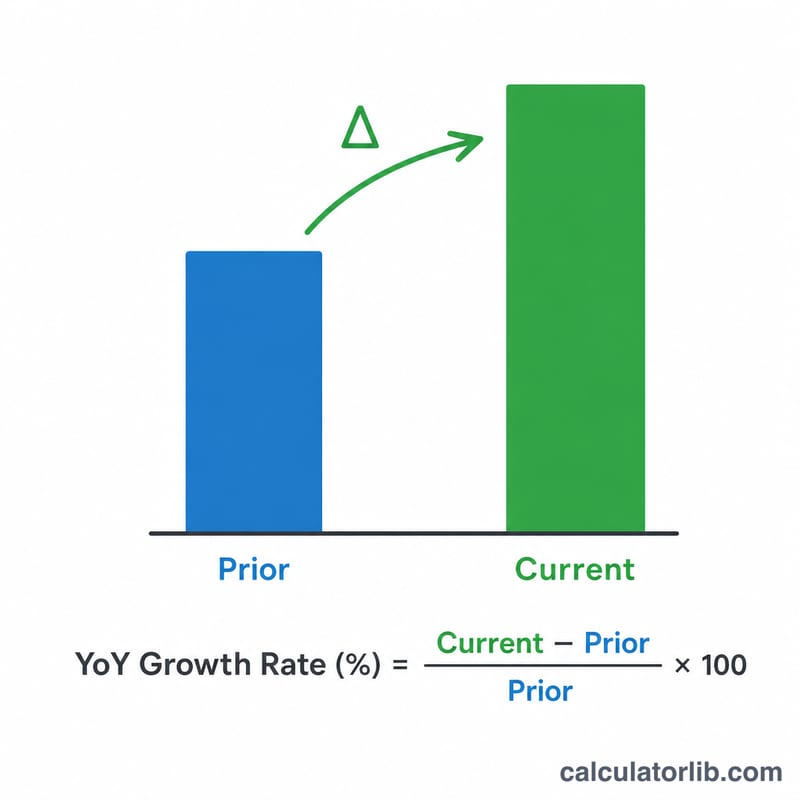
所有成長率都使用相同算式:
$$\text{成長率} = \frac{\text{本期} - \text{前期}}{\text{前期}} \times 100\%$$結果為正代表該數字較去年成長;為負則代表衰退。若前期數值為零,成長率無法定義。若前期獲利為負(虧損)而本期轉為正值,請特別留意正負號——此時百分比可能造成誤判,宜解讀為「由虧轉盈」的轉機,而非單純的成長率。
實際範例
前期營收 100,000、本期營收 115,000,則
$$\frac{115000 - 100000}{100000} \times 100 = 15.0\%$$(≥ 10,表現優異)。營業利益 8,000 → 9,500,成長率為 \(18.75\%\);經常利益 8,500 → 10,200,為 \(20.0\%\);純益 5,000 → 6,000,為 \(20.0\%\);總資本 120,000 → 130,000,為 \(8.33\%\);股東權益 40,000 → 45,000,為 \(12.5\%\)。
財務術語詞彙表
- 銷售額(營收)
- 公司在一段期間內銷售商品或服務所賺取的總金額,尚未扣除成本。依照美國一般公認會計原則(US GAAP)與國際財務報導準則(IFRS),此項目稱為「營收」(revenue)或「淨銷售額」(net sales)。
- 營業利益
- 銷售額減去銷貨成本,以及銷售、一般與管理費用。它衡量核心業務活動的獲利,尚未計入利息及非營業項目。近似對應項目為營業收益(美國一般公認會計原則)或營業利益(國際財務報導準則;該項目並無嚴格定義,且各公司的計算方式可能不同)。
- 經常利益(keijo rieki)
- 日本財務報表(日本一般公認會計原則)所使用的利益項目。其計算方式為營業利益加上營業外收入(例如收到的利息與股利),再減去營業外費用(例如支付的利息)。它位於營業利益與稅前淨利之間:排除特別損益(例如資產出售利益或災害損失),這些特別損益會在之後再加減,以得出稅前淨利。美國一般公認會計原則與國際財務報導準則並沒有正式的「經常利益」項目;最接近的概念是排除非常項目後、稅前的持續營業利益,但兩者並不完全相同。
- 淨利
- 在扣除所有費用、特別項目及所得稅後剩餘的利益。在日本,此項目通常稱為「歸屬於母公司所有者的利益」。相當於美國一般公認會計原則的淨利(net income)或國際財務報導準則的期間損益(profit for the period)。
- 總資本
- 在日本的用法中,指總負債加上淨資產,根據會計恆等式,其值等於總資產。相當於美國一般公認會計原則與國際財務報導準則中的「總負債及權益」(total liabilities and equity)。在本計算工具中,此數值輸入於「總負債及權益」欄位。
- 股東權益/淨資產
- 總資產減去總負債:即所有者的剩餘請求權,包括股本、資本公積及保留盈餘。日本財務報表使用「淨資產」一詞,其範圍還可能包括非控制權益及股票認購權等項目,因此可能比嚴格定義的股東權益來得廣。相當於美國一般公認會計原則與國際財務報導準則中的權益總額(total equity)。
- 前期與本期
- 本期是正在分析的最近一個會計期間;前期則是緊接在其之前、期間長度相當的會計期間。成長率即是比較這兩個期間。
- 年增率(YoY)成長率
- 從前期到本期的百分比變化:
$$\text{成長率} = \frac{ \text{本期} - \text{前期} }{ \text{前期} } \times 100\%$$
解讀您的成長比率
六項比率各自回答不同的問題。請綜合閱讀,而非孤立看待。以下門檻值(強勁為≥10%、警示為≤-1%、總資本為≥0.5%)是本工具使用的參考標準;它們只是簡單的篩選規則,並非普遍適用的標準,也不構成建議。
- 銷售成長:顯示需求或定價是否正在推動營收成長。達10%或以上被視為強勁;-1%或以下則標示為需要留意。銷售成長可能來自銷售量、價格、新產品或併購。
- 營業利益成長:顯示核心營運是否正在變得更有獲利。若營業利益的成長速度快於銷售額,利潤率可能正在擴大,這通常歸因於營運槓桿(固定成本分攤到更多營收上)。若其成長速度慢於銷售額,則表示成本的上升速度快於營收。
- 經常利益成長:納入融資及其他營業外項目(利息、股利、匯兌損益)。營業利益與經常利益成長之間的差距,表示變動來自營業外項目,而非核心業務。
- 淨利成長:扣除特別損益與稅金後的最終損益。由於一次性的利得或損失、減損或稅率變動,它可能與經常利益出現明顯背離。
- 總資本成長:總負債及權益(等於總資產)的成長,顯示資產負債表的擴張。達0.5%或以上被視為正向擴張。以舉債支應的擴張與以保留盈餘支應的擴張不同,因此應檢視其組成。
- 股東權益成長:主要反映累積的保留盈餘(淨利減去股利),加上股票發行;並會因買回庫藏股、發放股利或虧損而減少。若股東權益的成長速度快於總資本,表示權益在資金來源中的占比正在上升。
注意事項
- 負值或接近零的基期:若前期數值為零,比率無定義;若為負值或非常小,百分比會產生誤導或數值極大。例如,由虧損10變為獲利5,計算結果為-150%,這並未正確描述改善的情況。此時應比較絕對金額。
- 一次性項目:特別利益或損失會影響淨利(及總權益),但不影響營業利益。請檢視其根本原因。
- 併購與資產剝離:這些活動可能提高或降低銷售額與總資本,但並未反映內生性成長。
- 會計變動與期間長度:會計準則的變更、外幣換算,或期間長度不同的會計年度,都可能扭曲比較結果。
- 產業差異:正常的成長率、利潤率與資本密集度在不同產業及經濟循環之間差異很大,因此10%的門檻在某一產業可能容易達成,在另一產業則可能不切實際。
本內容僅為一般教育資訊,並非投資或財務建議。
常見問題
怎樣才算良好的成長率?就營收與獲利而言,常見標準為 10% 以上屬優異,−1% 以下則應警戒。就總資本而言,即使是小幅正成長(≥ 0.5%)也屬正面;就股東權益而言,10% 以上即為強勁。
幣別單位會影響結果嗎?不會。由於每項比率都是以本期除以前期,只要兩個數字使用相同單位,結果就是與單位無關的純百分比。
什麼是「經常利益」?這是日本會計準則的科目(経常利益,keijo rieki),等於營業利益加減營業外收入與費用(例如利息)後的金額。若您的報表沒有此科目,可改用相近的對應數字替代。