حاسبة نسب التشغيل (نسب النشاط)

حاسبة نسب التشغيل (نسب النشاط)

صاعد AI Skill PRO

أدخل الحساب

صيغة رياضية

Inventory TurnoverA=COGS (A)Inventory (A)Inventory TurnoverB=COGS (B)Inventory (B)Δ=Inventory TurnoverB−Inventory TurnoverA\begin{gathered} \text{Inventory Turnover}_A = \frac{\text{COGS (A)}}{\text{Inventory (A)}} \\[1.5em] \text{Inventory Turnover}_B = \frac{\text{COGS (B)}}{\text{Inventory (B)}} \\[1.5em] \Delta = \text{Inventory Turnover}_B - \text{Inventory Turnover}_A \end{gathered}
عرض خطوات الحساب (3)
  1. Total Asset Turnover

    Total Asset TurnoverA=Sales (A)Total Assets (A)Total Asset TurnoverB=Sales (B)Total Assets (B)Δ=Total Asset TurnoverB−Total Asset TurnoverA\begin{gathered} \text{Total Asset Turnover}_A = \frac{\text{Sales (A)}}{\text{Total Assets (A)}} \\[1.5em] \text{Total Asset Turnover}_B = \frac{\text{Sales (B)}}{\text{Total Assets (B)}} \\[1.5em] \Delta = \text{Total Asset Turnover}_B - \text{Total Asset Turnover}_A \end{gathered}

    Sales divided by total assets for period A and period B; the change is B minus A.

  2. Average Collection Period (days)

    ACP=Accounts Receivable (A)Period Sales (A)×DaysACPB=Accounts Receivable (B)Period Sales (B)×Days\begin{gathered} \text{ACP} = \frac{\text{Accounts Receivable (A)}}{\text{Period Sales (A)}} \times \text{Days} \\[1.5em] \text{ACP}_B = \frac{\text{Accounts Receivable (B)}}{\text{Period Sales (B)}} \times \text{Days} \end{gathered}

    Accounts receivable divided by sales for the reporting period, times the number of days in that period.

  3. Equity Multiplier

    Equity MultiplierA=Total Assets (A)Shareholder Equity (A)Equity MultiplierB=Total Assets (B)Shareholder Equity (B)Δ=Equity MultiplierB−Equity MultiplierA\begin{gathered} \text{Equity Multiplier}_A = \frac{\text{Total Assets (A)}}{\text{Shareholder Equity (A)}} \\[1.5em] \text{Equity Multiplier}_B = \frac{\text{Total Assets (B)}}{\text{Shareholder Equity (B)}} \\[1.5em] \Delta = \text{Equity Multiplier}_B - \text{Equity Multiplier}_A \end{gathered}

    Total assets divided by shareholder equity for period A and period B; the change is B minus A.

إحصاءات الاستخدام

اعلان

نتائج

معدل دوران المخزون (A)
٦
مرة
النسبة A
معدل دوران المخزون (مرة) ٦
معدل دوران إجمالي الأصول (مرة) ١٫٢٥
متوسط فترة التحصيل (يوم) ٤٥٫٦
مضاعف حقوق الملكية (مرة) ٢

الإبلاغ عن خطأ في هذه الصفحة

ماذا تفعل هذه الحاسبة

تحسب حاسبة نسب التشغيل أهم نسب النشاط (الكفاءة) المستخدمة لتقييم مدى كفاءة الشركة في استغلال أصولها، وهي: معدل دوران المخزون، ومعدل دوران إجمالي الأصول، ومتوسط فترة التحصيل، ومضاعف حقوق الملكية. وبما أن هذه الحسابات تقوم على مبادئ محاسبية عالمية، فهي تعمل مع أي عملة — فقط أدخل أرقامك بالوحدة التي تستخدمها أصلًا. كما يمكنك إدخال سيناريو ثانٍ (العمود B) لمعرفة الفرق بين فترتين أو ميزانيتين أو حالتين افتراضيتين.

طريقة الاستخدام

أدخل أرقام السيناريو A (تكلفة البضاعة المباعة، والمخزون، والمبيعات، وإجمالي الأصول، والذمم المدينة، ومبيعات فترة التقرير، وحقوق المساهمين). ويمكنك اختياريًا تعبئة السيناريو B لتفعيل المقارنة جنبًا إلى جنب وعمود الفرق (B ناقص A). حدّد فترة التقرير بالأيام (وعادةً ما تكون 365)، واختر عدد الأرقام المعنوية التي تريد عرضها. وأي نسبة يكون مقامها صفرًا تُعرض على أنها غير معرّفة ("—") بدلًا من اللانهاية.

المعادلات

معدل دوران المخزون = تكلفة البضاعة المباعة ÷ المخزون.

$$\text{Inventory Turnover} = \dfrac{\text{COGS}}{\text{Inventory}}$$

معدل دوران إجمالي الأصول = المبيعات ÷ إجمالي الأصول. متوسط فترة التحصيل = (الذمم المدينة ÷ مبيعات الفترة) × عدد الأيام، وهو يساوي الذمم المدينة مقسومة على متوسط المبيعات اليومية.

$$\text{ACP} = \dfrac{\text{Accounts Receivable}}{\text{Period Sales}} \times \text{Days}$$

مضاعف حقوق الملكية = إجمالي الأصول ÷ حقوق المساهمين، وهو مقياس للرافعة المالية.
اعلان
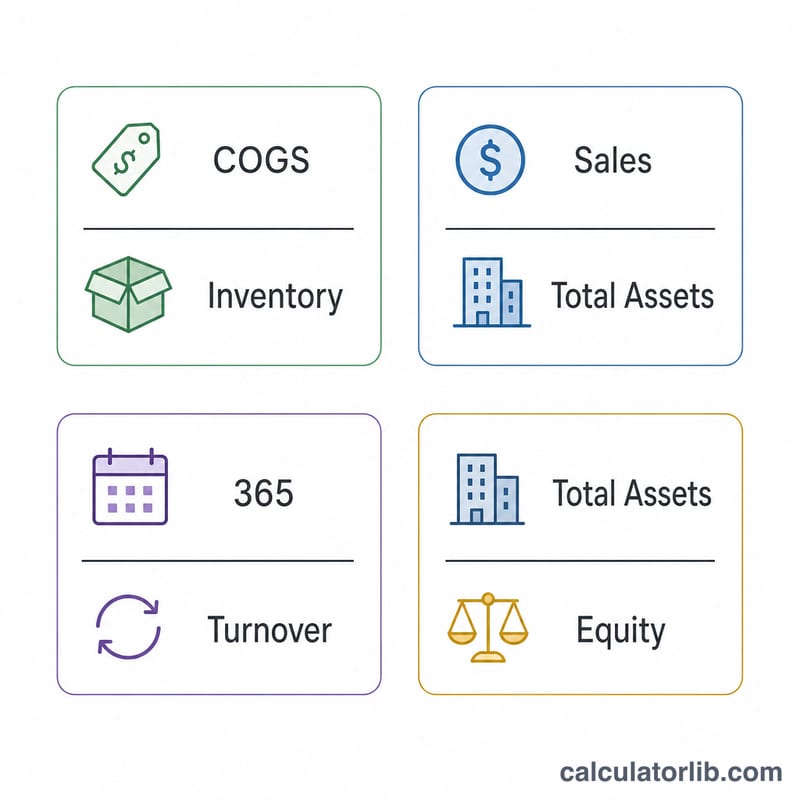
أربع صيغ لنسب النشاط معروضة على شكل بطاقات كسور في شبكة
نسب التشغيل الأربع: معدل دوران المخزون، معدل دوران إجمالي الأصول، متوسط فترة التحصيل، ومضاعف حقوق الملكية.

مثال محلول

بافتراض أن تكلفة البضاعة المباعة = 100,000، والمخزون = 17,000، والمبيعات = 90,000، وإجمالي الأصول = 250,000، والذمم المدينة = 8,000، ومبيعات الفترة = 90,000، وحقوق المساهمين = 120,000، مع 365 يومًا وبثلاثة أرقام معنوية: معدل دوران المخزون

$$100{,}000 \div 17{,}000 = 5.88$$

معدل دوران إجمالي الأصول

$$90{,}000 \div 250{,}000 = 0.360$$

متوسط فترة التحصيل

$$(8{,}000 \div 90{,}000) \times 365 = 32.4 \text{ يومًا}$$

مضاعف حقوق الملكية

$$250{,}000 \div 120{,}000 = 2.08$$

وإذا رفع السيناريو B إجمالي الأصول إلى 300,000 (مع بقاء حقوق الملكية ثابتة)، فإن مضاعف حقوق الملكية يصبح 2.50، أي بفرق قدره +0.42.
لوحتان جنبًا إلى جنب تقارنان أربع قيم للنسب بين السيناريو أ والسيناريو ب
مقارنة سيناريوهين تُبرز كيف تتغير الكفاءة التشغيلية.

الأسئلة الشائعة

لماذا تظهر إحدى النسب على هيئة شرطة (—)؟ لأن المقام كان صفرًا، فالنسبة غير معرّفة رياضيًا؛ أدخل هذا الرقم لتتمكن من حسابها.

ما وظيفة "الأرقام المعنوية"؟ تتحكم في دقة العرض فقط؛ أما الحسابات الفعلية فتبقى دون تقريب. وخيار "تلقائي" يعرض الدقة الطبيعية للأرقام.

هل أستخدم صافي المبيعات أم إجماليها؟ استخدم صافي المبيعات (الإيرادات) بشكل متسق لحساب معدلات الدوران، واستخدم المبيعات الآجلة/الصافية لفترة التحصيل حتى تظل المقارنة ذات معنى.


آخر تحديث:

الأكثر شيوعًا في مالية

عرض جميع حاسبات مالية