Что такое коэффициент возврата капитала?
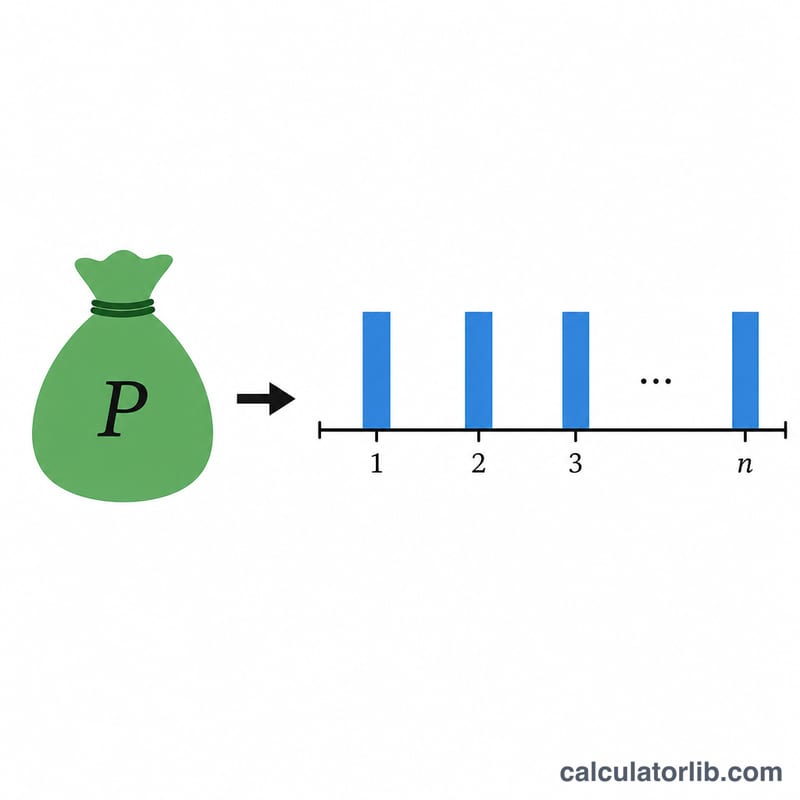
Коэффициент возврата капитала (CRF, от англ. capital recovery factor) — это классический показатель из теории временной стоимости денег, который превращает единовременную сумму «сегодня» в поток равных годовых платежей. Умножьте текущую стоимость (тело кредита или капитал аннуитетного фонда) на CRF — и вы получите постоянную сумму, которую нужно выплачивать каждый год, чтобы полностью погасить эту сумму за выбранный срок при заданной процентной ставке. Это универсальная финансовая формула, которая работает в любой валюте: просто введите сумму в нужных вам денежных единицах, и платёж вернётся в тех же единицах.
Как пользоваться калькулятором
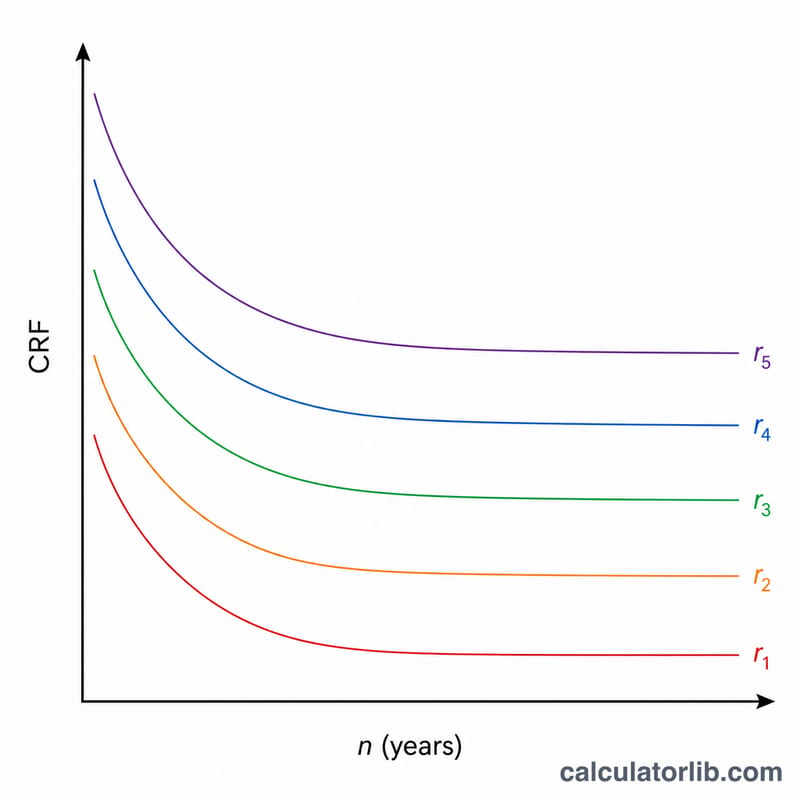
Введите основную сумму (текущую стоимость), годовую процентную ставку в процентах и количество лет. Выберите, сколько знаков после запятой оставить, и правило округления (отбрасывание, округление до ближайшего или округление вверх). Калькулятор выдаст CRF, равный годовой платёж и таблицу по годам, которая показывает, как уменьшается CRF при увеличении срока на той же ставке.
Разбор формулы
Если обозначить \(r\) как годовую ставку в десятичном виде, а \(n\) — число лет, то $$\text{CRF} = \frac{r}{1-(1+r)^{-n}}$$ а годовой платёж равен $$\text{PMT} = \text{PV} \cdot \text{CRF}$$ Когда ставка равна ровно нулю, выражение превращается в неопределённость \(0/0\), поэтому калькулятор использует математический предел \(\text{CRF} = 1/n\) — то есть вы просто возвращаете тело долга равными частями.
Пример расчёта
Возьмём текущую стоимость в 1 единицу при годовой ставке 3% сроком на 20 лет. Здесь \(1{,}03^{20} \approx 1{,}806111\), значит \(1{,}03^{-20} \approx 0{,}553676\), а \(1 - 0{,}553676 = 0{,}446324\). Тогда $$\text{CRF} = \frac{0{,}03}{0{,}446324} \approx 0{,}067216$$ что при трёх знаках после запятой округляется до \(0{,}067\). Годовой платёж составляет \(1 \times 0{,}067216 \approx 0{,}067\) в год.
Частые вопросы
Что происходит при ставке 0%? CRF равен \(1/n\), поэтому сумма в 100 единиц за 10 лет даёт платёж 10 в год — это чистый возврат тела долга без процентов.
Это то же самое, что коэффициент ипотечного платежа? Да, при годовой капитализации. Для ежемесячных платежей вместо годовой ставки и количества лет нужно использовать месячную ставку и количество месяцев.
Точны ли результаты? Правила округления и работы с долями копеек различаются у разных финансовых организаций, поэтому считайте эти цифры справочными ориентирами.
Глоссарий ключевых терминов
- Коэффициент возврата капитала (CRF)
- Коэффициент, который преобразует текущую сумму в ряд равных периодических платежей, погашающих её с процентами: \(\text{CRF} = \dfrac{r}{1-(1+r)^{-n}}\). Он равен \(\dfrac{r(1+r)^n}{(1+r)^n-1}\).
- Приведённая стоимость (P)
- Сумма на начало срока, например основная сумма кредита или первоначальные инвестиционные затраты, выраженная в деньгах на сегодняшний день.
- Годовой платёж (A)
- Равный платёж, вносимый в конце каждого года, который полностью погашает P с процентами за n лет: \(A = P \times \text{CRF}\).
- Процентная ставка (r)
- Ставка за период в виде десятичной дроби. Годовая ставка 6% даёт \(r = 0.06\). В калькулятор вводится процент, который калькулятор делит на 100.
- Срок (n)
- Количество платёжных периодов, здесь лет. Более длинный срок уменьшает каждый платёж, но увеличивает общую сумму процентов.
- Амортизация
- Постепенное погашение остатка долга по графику платежей, каждый из которых покрывает проценты на непогашенный остаток и часть основного долга.
- Аннуитет
- Ряд равных платежей через регулярные промежутки времени. При обычном аннуитете платежи приходятся на конец каждого периода, что и является допущением данной формулы.
- Коэффициент возврата капитала при равномерных рядах платежей (A/P, r, n)
- Стандартное название CRF в инженерной экономике. Он даёт годовую сумму A на единицу приведённой стоимости P.
- Коэффициент приведённой стоимости (P/A, r, n)
- Величина, обратная CRF: \(\dfrac{P}{A} = \dfrac{1-(1+r)^{-n}}{r}\). Он даёт приведённую стоимость равного годового платежа в 1 за n лет, поэтому \(\text{CRF} = 1 / (P/A)\).