पूंजी वसूली कारक क्या है?
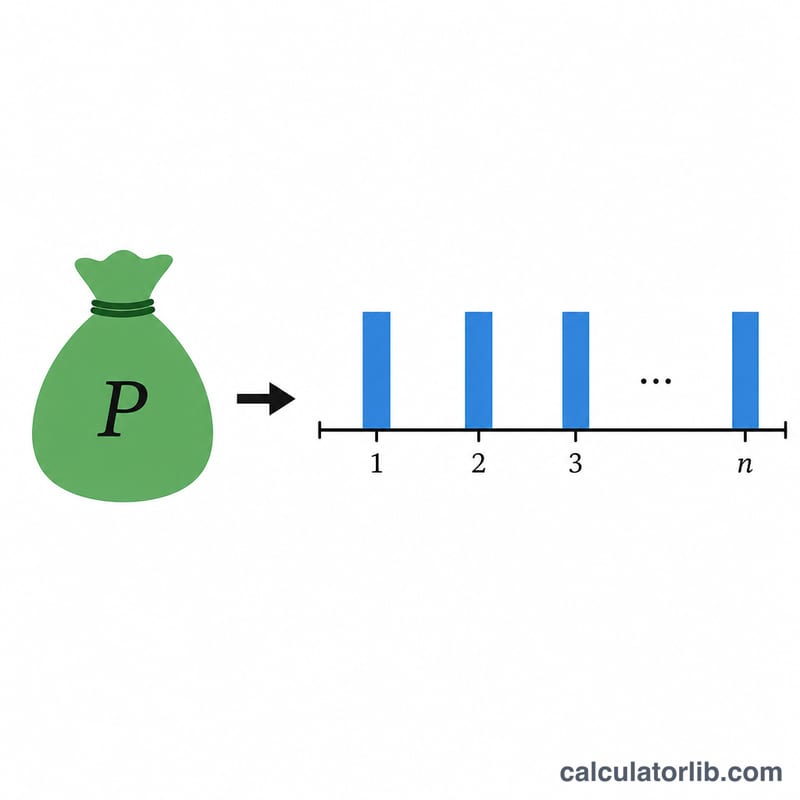
पूंजी वसूली कारक (Capital Recovery Factor, CRF) पैसे के समय-मूल्य (time value of money) पर आधारित एक मानक अनुपात है, जो किसी एकमुश्त वर्तमान राशि को बराबर वार्षिक किस्तों की श्रृंखला में बदल देता है। किसी वर्तमान मूल्य (जैसे लोन की मूल राशि या एन्युटी फंड) को CRF से गुणा करें, और आपको वह स्थिर रकम मिल जाती है जो चुनी गई ब्याज दर पर चुनी गई अवधि में उस राशि को पूरी तरह चुकाने के लिए हर साल अदा करनी होगी। यह एक सार्वभौमिक वित्तीय सूत्र है और किसी भी मुद्रा में काम करता है — आप मूल राशि चाहे रुपये में डालें या किसी और मौद्रिक इकाई में, भुगतान भी उसी इकाई में आएगा।
इस कैलकुलेटर का उपयोग कैसे करें
मूल राशि (वर्तमान मूल्य), वार्षिक ब्याज दर प्रतिशत में, और वर्षों की संख्या दर्ज करें। तय करें कि कितने दशमलव स्थान रखने हैं और कौन-सा राउंडिंग नियम लागू करना है (नीचे काटना, आधे को ऊपर करना, या ऊपर की ओर पूर्णांकित करना)। यह टूल आपको CRF, समान वार्षिक भुगतान और एक साल-दर-साल तालिका देता है, जिसमें दिखाया जाता है कि समान दर पर अवधि बढ़ने के साथ CRF कैसे घटता जाता है।
सूत्र को समझें
यहाँ \(r\) वार्षिक दर को दशमलव में और \(n\) वर्षों की संख्या दर्शाता है, तो $$\text{CRF} = \frac{r}{1-(1+r)^{-n}}$$ और वार्षिक भुगतान $$\text{PMT} = \text{PV} \times \text{CRF}$$ होता है। जब ब्याज दर बिल्कुल शून्य होती है, तो यह व्यंजक \(0/0\) बन जाता है, इसलिए कैलकुलेटर गणितीय सीमा (limit) \(\text{CRF} = 1/n\) का उपयोग करता है, यानी आप मूल राशि को बस बराबर हिस्सों में चुकाते हैं।
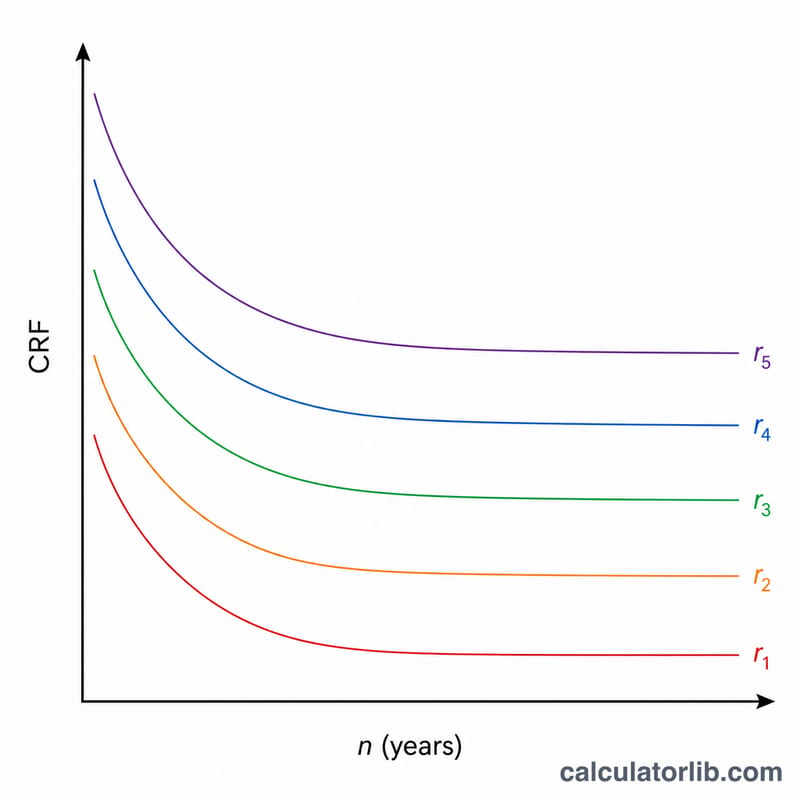
हल किया हुआ उदाहरण
मान लीजिए वर्तमान मूल्य 1 इकाई है, वार्षिक दर 3% है और अवधि 20 साल है। यहाँ \(1.03^{20} \approx 1.806111\) होता है, इसलिए \(1.03^{-20} \approx 0.553676\) और \(1 - 0.553676 = 0.446324\)। अब $$\text{CRF} = \frac{0.03}{0.446324} \approx 0.067216$$ जो तीन दशमलव पर 0.067 बनता है। वार्षिक भुगतान \(1 \times 0.067216 \approx\) प्रति वर्ष 0.067 होगा।
प्रमुख शब्दों की शब्दावली
- पूंजी वसूली गुणक (CRF)
- वह गुणक जो वर्तमान राशि को समान आवधिक भुगतानों की एक श्रृंखला में बदलता है, जो ब्याज सहित उसे चुका देती है: \(\text{CRF} = \dfrac{r}{1-(1+r)^{-n}}\)। यह \(\dfrac{r(1+r)^n}{(1+r)^n-1}\) के बराबर है।
- वर्तमान मूल्य (P)
- अवधि की शुरुआत में की राशि, जैसे ऋण की मूल राशि या शुरुआती निवेश लागत, जो आज के धन में व्यक्त की जाती है।
- वार्षिक भुगतान (A)
- हर वर्ष के अंत में किया जाने वाला समान भुगतान, जो n वर्षों में ब्याज सहित P को पूरी तरह चुका देता है: \(A = P \times \text{CRF}\)।
- ब्याज दर (r)
- दशमलव के रूप में प्रति अवधि दर। 6% की वार्षिक दर \(r = 0.06\) देती है। कैलकुलेटर में प्रतिशत दर्ज करें, जो 100 से भाग देता है।
- अवधि (n)
- भुगतान अवधियों की संख्या, यहाँ वर्षों में। लंबी अवधि हर भुगतान को कम करती है, लेकिन कुल ब्याज बढ़ाती है।
- परिशोधन (Amortization)
- निर्धारित भुगतानों के माध्यम से धीरे-धीरे शेष राशि चुकाना, जिसमें हर भुगतान बकाया शेष पर ब्याज के साथ कुछ मूलधन को भी कवर करता है।
- वार्षिकी (Annuity)
- नियमित अंतराल पर समान भुगतानों की एक श्रृंखला। सामान्य वार्षिकी में भुगतान हर अवधि के अंत में होते हैं, और यही इस सूत्र की मान्यता है।
- समान श्रृंखला पूंजी वसूली गुणक (A/P, r, n)
- CRF का मानक इंजीनियरिंग-अर्थशास्त्र नाम। यह वर्तमान मूल्य P की प्रति इकाई वार्षिक राशि A देता है।
- वर्तमान मूल्य गुणक (P/A, r, n)
- CRF का व्युत्क्रम: \(\dfrac{P}{A} = \dfrac{1-(1+r)^{-n}}{r}\)। यह n वर्षों के लिए 1 के स्थिर वार्षिक भुगतान का वर्तमान मूल्य देता है, इसलिए \(\text{CRF} = 1 / (P/A)\)।
अक्सर पूछे जाने वाले सवाल
0% ब्याज पर क्या होता है? CRF बराबर \(1/n\) हो जाता है, यानी 100 इकाई की मूल राशि 10 साल के लिए प्रति वर्ष 10 का भुगतान देती है — सिर्फ मूल राशि की वापसी, कोई ब्याज नहीं।
क्या CRF और मॉर्गेज भुगतान कारक एक ही चीज़ हैं? वार्षिक चक्रवृद्धि के लिए हाँ। मासिक भुगतान के लिए आपको वार्षिक दर के बजाय मासिक दर और महीनों की संख्या का उपयोग करना होगा।
क्या नतीजे बिल्कुल सटीक हैं? राउंडिंग और भिन्न-हिसाब के नियम अलग-अलग वित्तीय संस्थानों में अलग होते हैं, इसलिए इन आँकड़ों को संदर्भ मान के रूप में ही लें।