資本回収係数とは
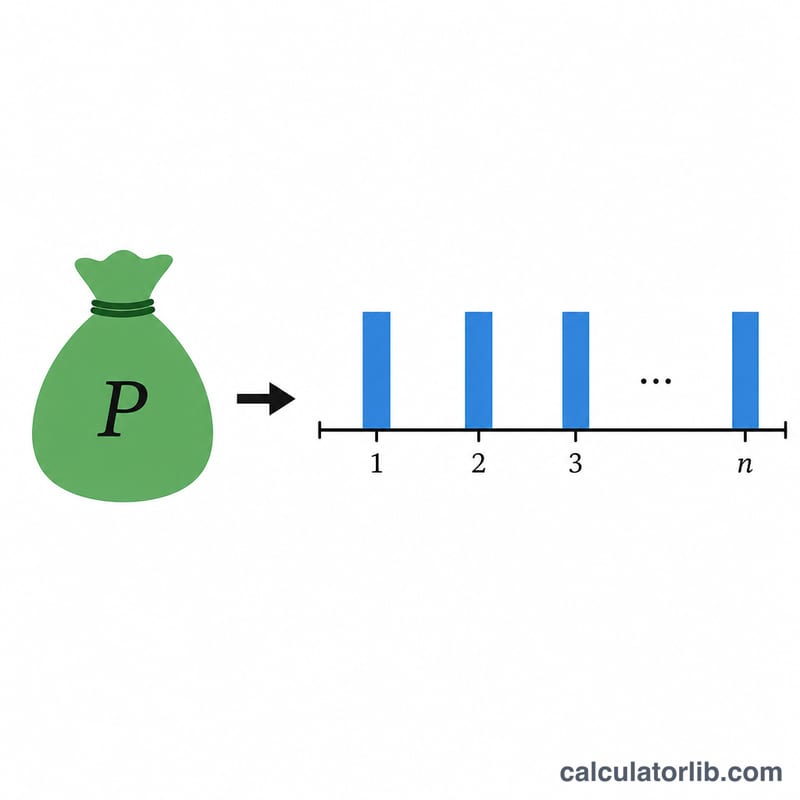
資本回収係数(CRF:Capital Recovery Factor)は、貨幣の時間的価値に基づく代表的な係数のひとつで、現在のまとまった金額を毎年の均等な支払額へ換算するための比率です。現在価値(ローンの元金や積立資金など)に資本回収係数を掛けると、指定した利率・期間でその金額を完全に償却するために毎年支払うべき一定額が求められます。これは通貨を問わず使える普遍的な金融公式です。元金をお使いの通貨単位で入力すれば、支払額も同じ単位で算出されます。
この計算機の使い方
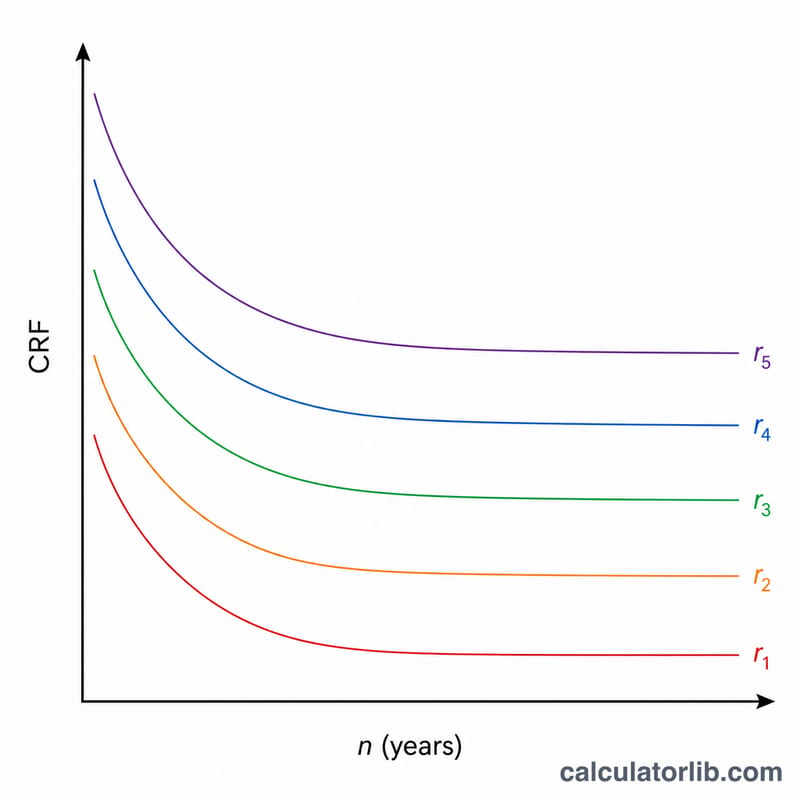
元金(現在価値)、年利(%)、年数を入力してください。さらに保持する小数点以下の桁数と端数処理の方法(切り捨て・四捨五入・切り上げ)を選びます。計算すると、資本回収係数、毎年の均等返済額、そして同じ利率のもとで期間が長くなるほど係数が小さくなる様子を示す年数別の早見表が表示されます。
計算式の解説
年利を小数で表したものを \(r\)、年数を \(n\) とすると、資本回収係数は $$\text{CRF} = \frac{r}{1-(1+r)^{-n}}$$ で求められ、毎年の支払額は $$\text{PMT} = \text{PV} \cdot \text{CRF}$$ となります。利率がちょうど 0 のときは式が \(0/0\) となるため、本計算機では数学的な極限値 \(\text{CRF} = 1/n\) を用います。これは元金を均等に分割して返済するだけ、という意味になります。
計算例
現在価値を 1、年利 3%、期間 20 年とします。このとき \(1.03^{20} \approx 1.806111\) なので、\(1.03^{-20} \approx 0.553676\)、\(1 - 0.553676 = 0.446324\) となります。よって $$\text{CRF} = \frac{0.03}{0.446324} \approx 0.067216$$ となり、小数第3位で丸めると 0.067 です。毎年の支払額は \(1 \times 0.067216 \approx 0.067\)(年あたり)となります。
主要用語の用語集
- 資本回収係数(CRF)
- 現在の金額を、利息を含めて返済できる等額の定期支払い系列に変換する係数です:\(\text{CRF} = \dfrac{r}{1-(1+r)^{-n}}\)。これは \(\dfrac{r(1+r)^n}{(1+r)^n-1}\) と同じです。
- 現在価値(P)
- 返済期間の開始時点の金額で、ローンの元本や初期投資費用など、現在の貨幣価値で表したものです。
- 年間支払額(A)
- 各年末に行う等額の支払いで、n年間にわたって利息を含めたPを完全に回収するものです:\(A = P \times \text{CRF}\)。
- 利率(r)
- 期間ごとの利率を小数で表したものです。年利6%の場合、\(r = 0.06\) となります。計算機では割合(%)を入力してください。計算機が100で割る処理を行います。
- 期間(n)
- 支払いの期間数で、ここでは年数です。期間が長いほど1回あたりの支払額は減りますが、支払利息の総額は増えます。
- 分割返済(償却)
- 予定された支払いを通じて残高を徐々に返済していくことで、各回の支払いは未払残高に対する利息と元本の一部をまかないます。
- 年金(アニュイティ)
- 一定の間隔で行われる等額の支払いの系列です。通常の年金では、支払いは各期間の期末に行われ、これがこの公式の前提となっています。
- 均等系列資本回収係数(A/P, r, n)
- CRFの工学経済学における標準的な名称です。現在価値P1単位あたりの年間額Aを与えます。
- 現価係数(P/A, r, n)
- CRFの逆数です:\(\dfrac{P}{A} = \dfrac{1-(1+r)^{-n}}{r}\)。n年間にわたる毎年1の等額支払いの現在価値を与えるため、\(\text{CRF} = 1 / (P/A)\) となります。
よくある質問
利率が 0%のときはどうなりますか? 資本回収係数は \(1/n\) となります。たとえば元金 100 を 10 年で返済する場合、毎年の支払額は 10 となり、これは元金だけを純粋に返済している状態です。
資本回収係数は住宅ローンの返済係数と同じですか? 年複利であれば同じです。毎月返済の場合は、年利の代わりに月利を、年数の代わりに月数を用います。
結果は正確な値ですか? 端数処理や小数の取り扱いのルールは金融機関ごとに異なるため、これらの数値はあくまで参考値としてご利用ください。