マネーファクターとは?
マネーファクター(Money Factor)とは、カーリースで使われる金融費用のことで、ローンでいう金利に相当します。通常は「0.00250」のような小さな小数で表示されます。馴染みのあるパーセント表示の金利と比べにくいため、ディーラーや契約者は年利(APR)と相互に換算して使うことがよくあります。この計算ツールは、既知のAPRをマネーファクターへ換算します。なお、マネーファクターはアメリカのカーリースで一般的な指標で、日本のリース契約では実質年率や月額で提示されることが多い点にご注意ください。
使い方
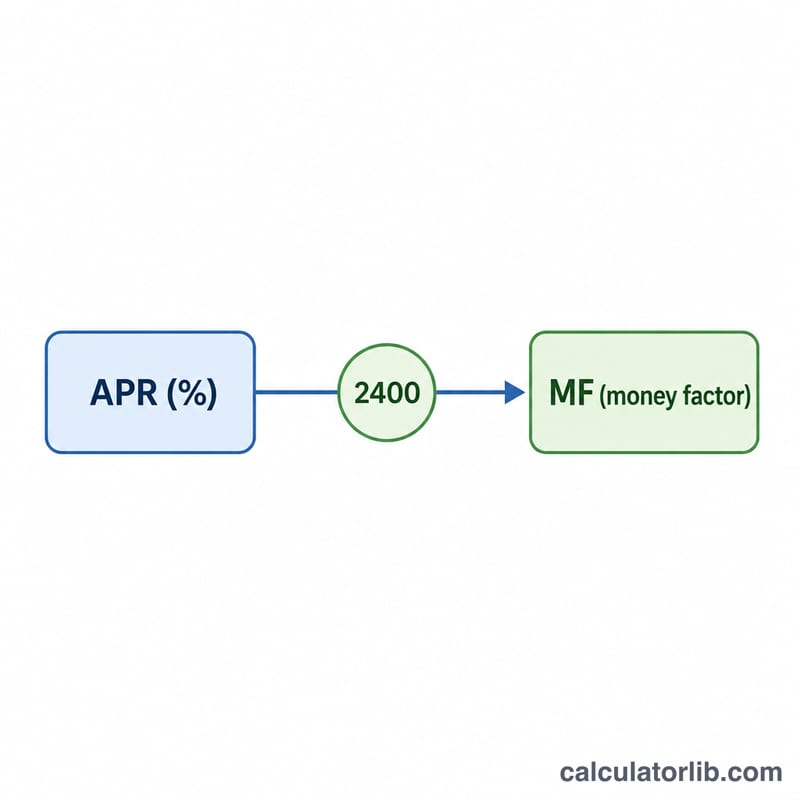
APR(年利)をパーセントで入力します。たとえば6%なら6と入力してください。ツールが2400で割ってマネーファクターを算出します。さらに換算後のAPRも表示するので、両方向で計算結果を確認できます。
計算式の解説
換算式はとてもシンプルで、$$\text{マネーファクター} = \frac{\text{APR}}{2400}$$ です。2400という数字は2つのステップを組み合わせたものです。まずAPRを100で割ってパーセントを小数に変換し、次に24で割ります(1年12か月の2倍)。これは、リースの利息が「キャピタライズドコスト(取得原価)+残価」の合計に対して計算される仕組みを反映しています。逆にマネーファクターからAPRに戻すには、2400を掛けます。
計算例
たとえばリース条件でAPRが6%と提示されたとします。$$\text{マネーファクター} = \frac{6}{2400} = 0.0025$$ つまり6%のリースはマネーファクター0.0025となり、これは「良い」リース料率です。マネーファクターが0.00125であれば、APRは \(0.00125 \times 2400 = 3\%\) に相当します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
マネーファクターは低いほど良いのですか? はい。マネーファクターが低いほど金融費用が安くなり、ローンの金利が低いのと同じく有利です。
なぜ1200ではなく2400を掛けるのですか? リースの利息は「キャピタライズドコスト+残価」の合計に対して課されるため、通常の元利均等返済ローンと比べて割る数が実質的に2倍になります。その結果、1200ではなく2400になります。
一般的なマネーファクターはどのくらいですか? マネーファクターは、信用力が非常に高い場合の約0.0010(APR約2.4%)から、0.0040(APR約9.6%)以上まで幅広く設定されるのが一般的です。