ما هو معامل المال (Money Factor)؟
معامل المال هو تكلفة التمويل المستخدمة في عقود تأجير السيارات، وهو يعادل معدل الفائدة في القرض التقليدي. يُعرض عادةً على هيئة رقم عشري صغير مثل 0.00250. وبما أنه يصعب مقارنته بمعدلات النسبة المئوية المألوفة، كثيرًا ما يلجأ الوكلاء والمستأجرون إلى تحويله من معدل الفائدة السنوي (APR) وإليه. تقوم هذه الحاسبة بتحويل معدل APR معروف إلى معامل المال المقابل له. تجدر الإشارة إلى أن هذا المفهوم شائع في عقود التأجير بالولايات المتحدة وبعض الأسواق الغربية، وقد تختلف صيغة احتساب تكلفة التمويل في عقود التأجير المحلية في بلدك.
كيفية استخدام الحاسبة
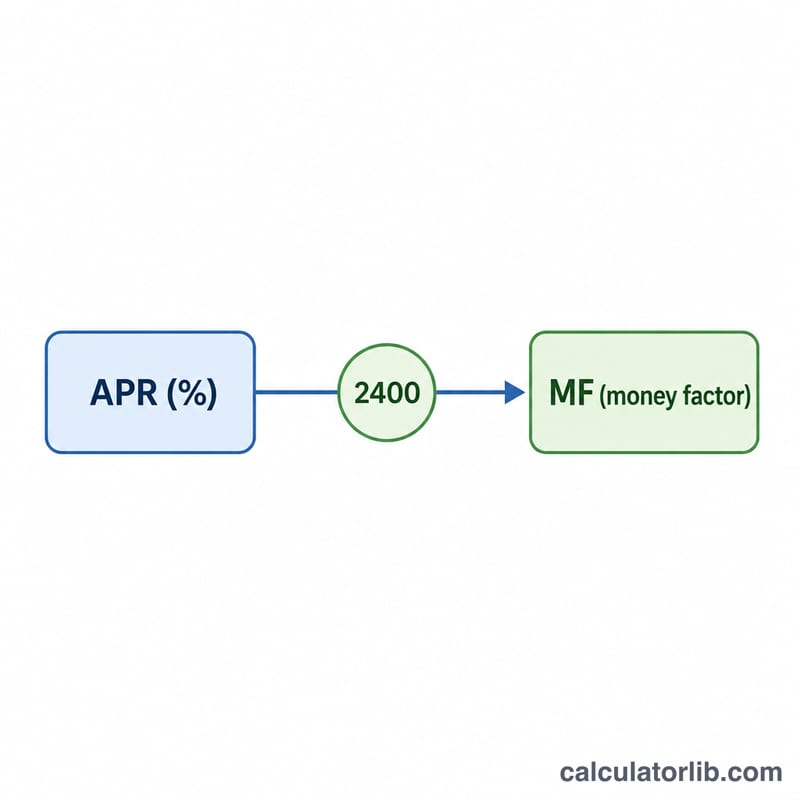
أدخل معدل الفائدة السنوي (APR) كنسبة مئوية — على سبيل المثال اكتب 6 لتعني 6%. تقوم الحاسبة بقسمته على 2400 لإنتاج معامل المال. كما تعرض معدل APR المكافئ حتى تتمكن من التحقق من صحة التحويل في الاتجاهين.
شرح المعادلة
التحويل بسيط: $$\text{Money Factor} = \frac{\text{APR (\%)}}{2400}$$ ويأتي الرقم 2400 من دمج خطوتين معًا: قسمة APR على 100 لتحويل النسبة المئوية إلى رقم عشري، ثم القسمة على 24 (أي ضِعف الأشهر الاثني عشر في السنة، بما يعكس طريقة احتساب فائدة التأجير على مجموع التكلفة المرسملة والقيمة المتبقية). ولعكس العملية، اضرب معامل المال في 2400.
مثال تطبيقي
افترض أن عرض تأجير يذكر معدل فائدة سنوي قدره 6%. عندئذٍ يكون $$\text{Money Factor} = \frac{6}{2400} = 0.0025$$ أي أن عقد تأجير بمعدل APR قدره 6% يقابله معامل مال يساوي 0.0025 — وهو معدل تأجير «جيد». أما معامل المال البالغ 0.00125 فيقابله معدل APR قدره \(0.00125 \times 2400 = 3\%\).
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل كلما انخفض معامل المال كان ذلك أفضل؟ نعم. فانخفاض معامل المال يعني تكلفة تمويل أقل، تمامًا مثل انخفاض معدل الفائدة على القرض.
لماذا نضرب في 2400 وليس في 1200؟ لأن فائدة التأجير تُحتسب على مجموع التكلفة المرسملة والقيمة المتبقية معًا، وهو ما يضاعف فعليًا المقسوم عليه مقارنةً بالقرض المُستهلَك المعتاد، فينتج 2400 بدلًا من 1200.
ما هو معامل المال المعتاد؟ تتراوح معاملات المال عادةً من نحو 0.0010 (≈2.4% APR) لأصحاب الجدارة الائتمانية الممتازة، وصولًا إلى 0.0040 (≈9.6% APR) أو أعلى.