Money Factor Nedir?
Money factor, araç kiralamada (lease) kullanılan finansman maliyetidir; bir kredideki faiz oranının kiralamadaki karşılığı diye düşünebilirsiniz. Genellikle 0,00250 gibi küçük bir ondalık sayı olarak gösterilir. Bu değeri alışık olduğumuz yüzde oranlarıyla karşılaştırmak zor olduğundan, satıcılar ve kiralayanlar onu çoğu zaman yıllık faiz oranına (APR) çevirir veya APR'den geri hesaplar. Bu hesaplayıcı, bilinen bir APR'yi money factor değerine dönüştürür. Not: Money factor uygulaması daha çok ABD merkezli araç kiralama (auto lease) sisteminde yaygındır; Türkiye'deki uzun dönem araç kiralama ve filo sözleşmelerinde fiyatlama farklı şekilde sunulabilir, ancak formülün kendisi her yerde aynı çalışır.
Bu Hesaplayıcı Nasıl Kullanılır?
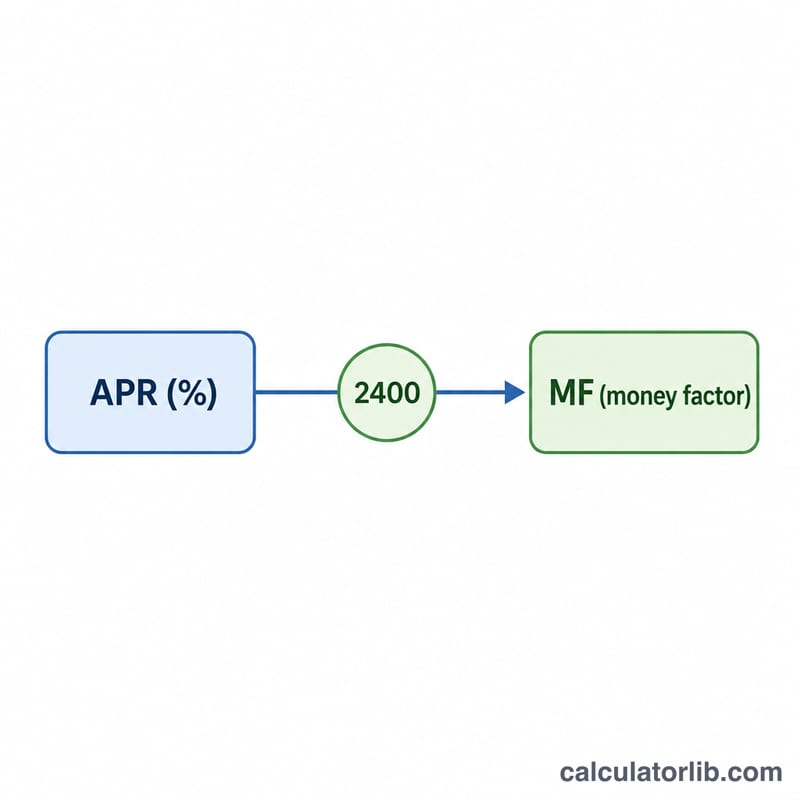
APR'yi (yıllık faiz oranını) yüzde olarak girin — örneğin %6 için 6 yazın. Hesaplayıcı bu değeri 2400'e bölerek money factor değerini bulur. Ayrıca eşdeğer APR'yi de gösterir; böylece dönüşümü her iki yönde de doğrulayabilirsiniz.
Formülün Açıklaması
Dönüşüm aslında çok basit:
$$\text{Money Factor} = \frac{\text{APR (\%)}}{2400}$$2400 sayısı iki adımın birleşiminden gelir: önce APR'yi 100'e bölerek yüzdeyi ondalığa çevirirsiniz, ardından 24'e bölersiniz (yıldaki 12 ayın iki katı; bu, kiralama faizinin kapitalize maliyet ile kalıntı değerin toplamı üzerinden hesaplanmasını yansıtır). Tersine çevirmek için money factor değerini 2400 ile çarpın.
Örnek Hesaplama
Diyelim ki bir kiralama teklifinde %6 APR belirtiliyor.
$$\text{Money Factor} = \frac{6}{2400} = 0{,}0025$$Yani %6 APR'li bir kiralamanın money factor değeri 0,0025'tir — "iyi" sayılabilecek bir kiralama oranı. 0,00125'lik bir money factor ise \(0{,}00125 \times 2400 = 3\%\) APR'ye karşılık gelir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Düşük money factor daha mı iyidir? Evet. Daha düşük bir money factor, tıpkı kredideki düşük faiz oranı gibi, daha düşük bir finansman maliyeti anlamına gelir.
Neden 1200 ile değil de 2400 ile çarpılıyor? Kiralama faizi, kapitalize maliyet ile kalıntı değerin toplamı üzerinden alınır. Bu durum, standart bir taksitli krediye kıyasla böleni etkin biçimde ikiye katlar; sonuçta 1200 yerine 2400 elde edilir.
Tipik bir money factor değeri nedir? Money factor değerleri genellikle çok iyi kredi notu için yaklaşık \(0{,}0010\) (≈%2,4 APR) ile \(0{,}0040\) (≈%9,6 APR) veya daha yüksek arasında değişir.