Qu'est-ce que le facteur de recouvrement du capital ?
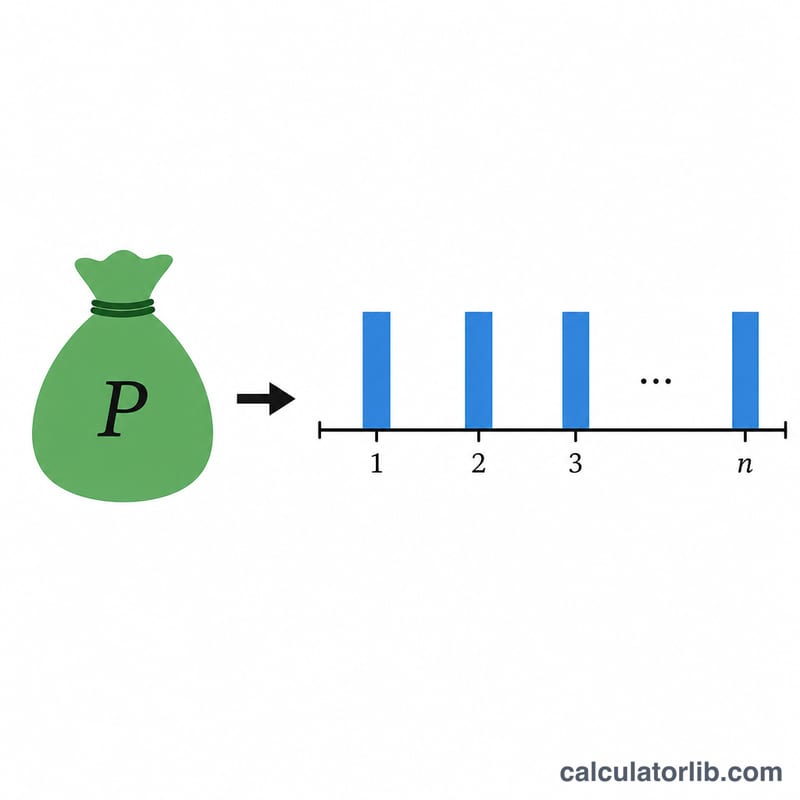
Le facteur de recouvrement du capital (FRC) est un ratio classique de la valeur temporelle de l'argent qui transforme un capital actuel en une série d'annuités constantes. En multipliant une valeur actuelle (un capital emprunté ou un fonds de rente) par le FRC, vous obtenez le montant fixe à verser chaque année pour amortir intégralement cette somme sur la durée choisie et au taux d'intérêt retenu. Il s'agit d'une formule financière universelle, valable dans n'importe quelle devise : saisissez simplement le capital dans l'unité monétaire de votre choix, et l'annuité vous est restituée dans la même unité.
Comment utiliser ce calculateur
Indiquez le capital (valeur actuelle), le taux d'intérêt annuel en pourcentage et le nombre d'années. Choisissez le nombre de décimales à conserver ainsi que la règle d'arrondi (troncature, arrondi au plus proche ou arrondi supérieur). L'outil renvoie le FRC, l'annuité constante et un tableau année par année montrant comment le FRC diminue à mesure que la durée s'allonge, à taux égal.
La formule expliquée
En notant \(r\) le taux annuel exprimé en décimal et \(n\) le nombre d'années, $$\text{FRC} = \frac{r}{1-(1+r)^{-n}}$$ et l'annuité s'écrit $$\text{PMT} = \text{VA} \times \text{FRC}.$$ Lorsque le taux est exactement nul, l'expression devient \(0/0\) ; le calculateur applique alors la limite mathématique \(\text{FRC} = 1/n\), ce qui revient simplement à rembourser le capital en tranches égales.
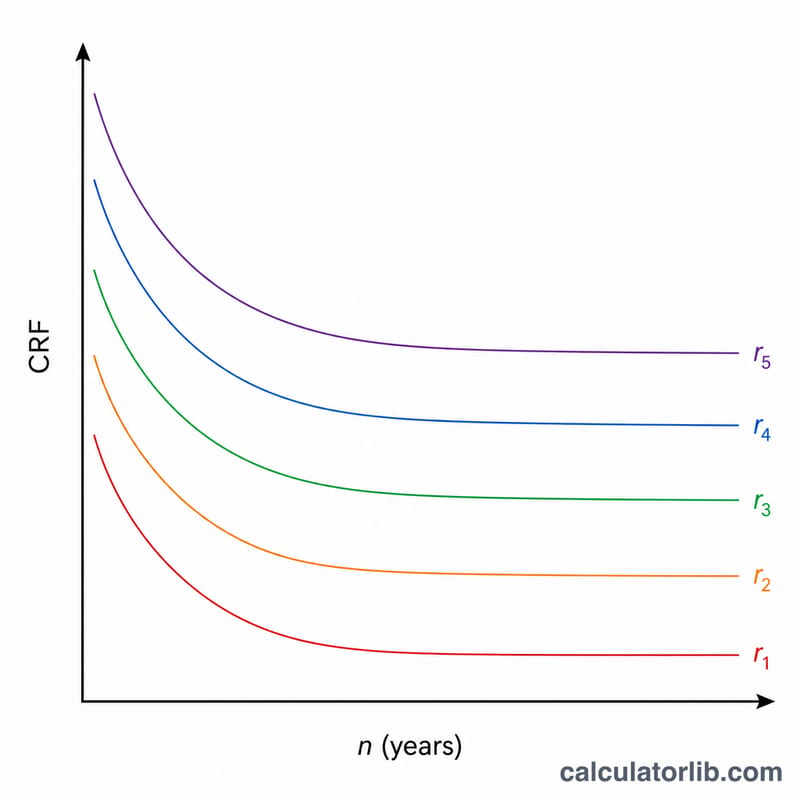
Exemple chiffré
Prenons une valeur actuelle de 1 unité à un taux annuel de 3 % sur 20 ans. Ici, \(1{,}03^{20} \approx 1{,}806111\), donc \(1{,}03^{-20} \approx 0{,}553676\) et \(1 - 0{,}553676 = 0{,}446324\). On obtient alors $$\text{FRC} = \frac{0{,}03}{0{,}446324} \approx 0{,}067216,$$ soit 0,067 arrondi à trois décimales. L'annuité vaut \(1 \times 0{,}067216 \approx 0{,}067\) par an.
Glossaire des termes clés
- Facteur de recouvrement du capital (CRF)
- Le facteur qui convertit un montant présent en une série de paiements périodiques égaux qui le remboursent avec intérêts : \(\text{CRF} = \dfrac{r}{1-(1+r)^{-n}}\). Il est identique à \(\dfrac{r(1+r)^n}{(1+r)^n-1}\).
- Valeur actuelle (P)
- Le montant au début de la période, comme le capital d'un prêt ou un coût d'investissement initial, exprimé en argent d'aujourd'hui.
- Paiement annuel (A)
- Le paiement égal effectué à la fin de chaque année qui récupère entièrement P avec intérêts sur n années : \(A = P \times \text{CRF}\).
- Taux d'intérêt (r)
- Le taux par période exprimé sous forme décimale. Un taux annuel de 6 % donne \(r = 0{,}06\). Saisissez le pourcentage dans le calculateur, qui le divise par 100.
- Durée (n)
- Le nombre de périodes de paiement, ici des années. Une durée plus longue réduit chaque paiement mais augmente le total des intérêts.
- Amortissement
- Le remboursement progressif d'un solde au moyen de paiements programmés, chacun couvrant les intérêts sur le solde restant dû ainsi qu'une partie du capital.
- Annuité
- Une série de paiements égaux à intervalles réguliers. Dans une annuité ordinaire, les paiements ont lieu à la fin de chaque période, ce qui correspond à l'hypothèse de cette formule.
- Facteur de recouvrement du capital à série uniforme (A/P, r, n)
- Le nom standard en économie d'ingénierie du CRF. Il donne le montant annuel A par unité de valeur actuelle P.
- Facteur de valeur actuelle (P/A, r, n)
- L'inverse du CRF : \(\dfrac{P}{A} = \dfrac{1-(1+r)^{-n}}{r}\). Il donne la valeur actuelle d'un paiement annuel constant de 1 pendant n ans, donc \(\text{CRF} = 1 / (P/A)\).
Questions fréquentes
Que se passe-t-il à un taux de 0 % ? Le FRC est égal à \(1/n\) : un capital de 100 unités sur 10 ans donne donc une annuité de 10 par an, soit un pur remboursement du capital.
Le FRC correspond-il au facteur d'échéance d'un prêt immobilier ? Oui, dans le cas d'une capitalisation annuelle. Pour des mensualités, vous utiliseriez un taux mensuel et un nombre de mois à la place.
Les résultats sont-ils exacts ? Les règles d'arrondi et de gestion des fractions varient d'un établissement financier à l'autre : considérez ces chiffres comme des valeurs de référence.