

Anında Annuite Hesaplama Aracı Nedir?
Anında annuite (İngilizcede "single-premium immediate annuity" ya da kısaca SPIA olarak da bilinir), elinizdeki toplu bir parayı hemen başlayan, garantili ve düzenli gelir ödemelerine dönüştüren bir sigorta ürünüdür. Bu hesaplama aracı; yatırdığınız anaparaya, varsayılan bir faiz oranına, ödeme süresine ve ödemelerin ne sıklıkla yapılacağına göre her dönemde alacağınız gelirin yaklaşık tutarını gösterir. Not: Annuite, başta ABD olmak üzere yurt dışında yaygın bir emeklilik geliri ürünüdür; Türkiye'deki bireysel emeklilik (BES) ve yıllık gelir sigortası uygulamalarının koşulları ve vergilendirmesi farklılık gösterebilir.
Nasıl Kullanılır?
Anaparayı (ödeyeceğiniz toplu tutar veya prim), sigorta şirketinin uygulayacağı varsayılan yıllık faiz oranını, yıl cinsinden ödeme süresini ve ödeme sıklığını (aylık, üç aylık, altı aylık veya yıllık) girin. Araç; her ödemede alacağınız geliri, toplam ödeme sayısını, toplam ödeme tutarını ve sözleşme boyunca kazanılan toplam faizi hesaplar.
Formül Nasıl İşliyor?
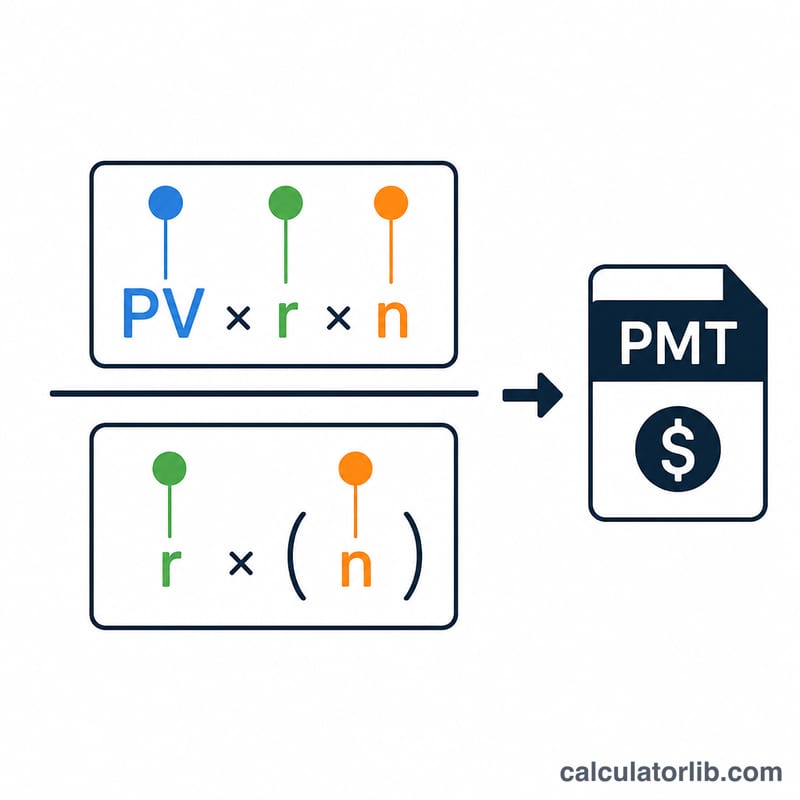
Ödeme tutarı, standart annuite (itfa) formülüyle hesaplanır:
$$\text{PMT} = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$Burada PV bugünkü değeri (yani anaparanızı), r dönemsel faiz oranını (yıllık oran ÷ yıldaki ödeme sayısı) ve n toplam ödeme sayısını (yıl × yıldaki ödeme sayısı) ifade eder. Faiz oranı sıfır olduğunda ödeme tutarı basitçe \(PV \div n\)'e eşit olur.
Örnek Hesaplama
Diyelim ki yıllık %5 getirili bir annuite için 100.000 $ anapara ödediniz ve ödemeler 20 yıl boyunca aylık olarak yapılacak. Dönemsel faiz oranı \(0{,}05 \div 12 = 0{,}0041667\) ve toplam ödeme sayısı 240'tır.
$$\text{PMT} = \frac{100.000 \times 0{,}0041667}{1 - 1{,}0041667^{-240}} \approx \text{aylık } 659{,}96\ \$$$Bu da yaklaşık 158.389 $ toplam ödeme, yani yaklaşık 58.389 $ faiz anlamına gelir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu garantili bir gelir mi? Hesaplayıcı yalnızca matematiksel bir tahmin sunar. Sigorta şirketinin sunacağı gerçek teklifler; yaşa, cinsiyete, ölümlülük varsayımlarına, kesintilere ve güncel faiz oranlarına göre değişir.
Enflasyonu hesaba katıyor mu? Hayır — bu araç sabit (enflasyona endeksli olmayan) bir annuite modeller. Enflasyona göre güncellenen annuiteler başlangıçta daha düşük ödeme yapar.
Hangi faiz oranını kullanmalıyım? Gerçekçi bir tahmin için sigorta şirketlerinin güncel olarak uyguladığı orana yakın bir değer (genellikle %3–%6 aralığında) kullanın.
















