ماذا تفعل الحاسبة
تقدّر هذه الحاسبة إعانة الأمومة الروسية (posobie po beremennosti i rodam، وتُعرف غالباً باسم dekretnye) لإجازة تبدأ في عام 2026. تعتمد على أرباح عامي 2024 و2025، وتطبّق الحدود السنوية للأرباح، والحد الأقصى اليومي لعام 2026، والحد الأدنى المستند إلى MROT، ثم تضرب المبلغ اليومي في عدد أيام الإجازة. وهي مخصصة للعاملات المؤمَّن عليهن اللواتي يرغبن في تقدير تقريبي للتخطيط. أما المستفيدات غير العاملات، مثل النساء المفصولات بسبب تصفية صاحب العمل أو الطالبات بدوام كامل، فهن خارج نطاق هذه الحاسبة.
طريقة الاستخدام
املأ الحقول بهذا الترتيب.
- الأرباح في 2024 والأرباح في 2025: الأرباح الإجمالية الخاضعة لاشتراكات التأمين، بالروبل الروسي. أدخل 0 إذا لم تكن هناك أرباح.
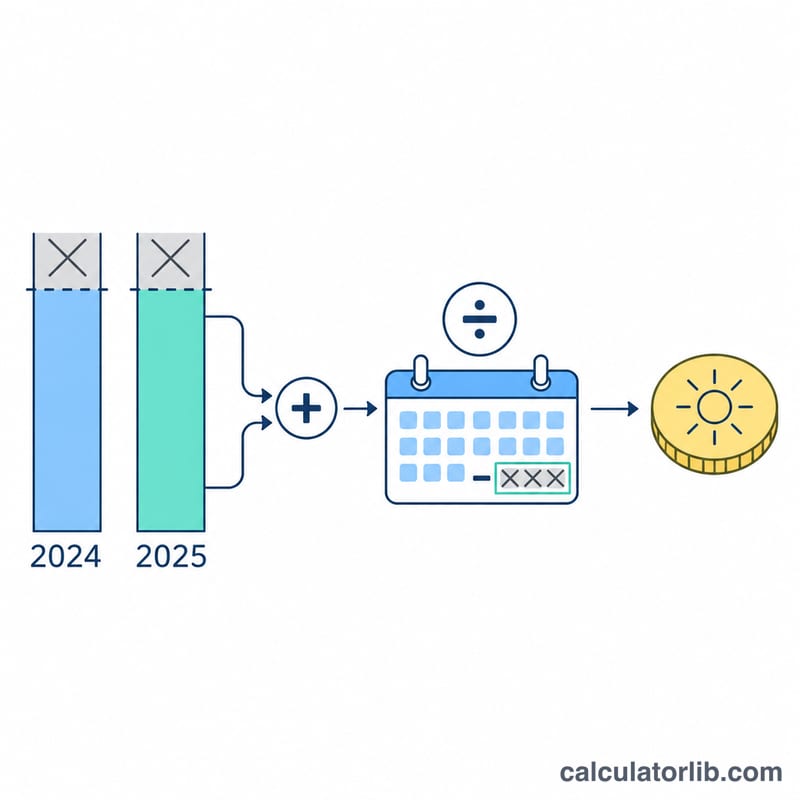
- الأيام المستثناة في 2024-2025: الأيام التقويمية للإجازة المرضية أو إجازة الأمومة أو إجازة رعاية الطفل أو الإعفاء المدفوع من العمل دون اشتراكات. تُحذف من المقسوم الثابت البالغ 731 يوماً. اتركه 0 إذا لم توجد أيام. النطاق المسموح به: من 0 إلى 730.
- مدة الإجازة: 140 أو 156 أو 194 أو 160 أو 200 يوم، أو عدد أيام آخر.
- عدد أيام الإجازة: يُستخدم فقط في حالة «أخرى» (مثل التبني)، من 1 إلى 366 يوماً.
- المعامل الإقليمي: من 1 إلى 2، والقيمة الافتراضية 1. يؤثر فقط في الحد الأدنى المستند إلى MROT وسقف السجل القصير.
- سجل تأمين أقل من 6 أشهر: ضع علامة في المربع إذا كان ينطبق.
المعادلة
متوسط الأرباح اليومية:
$$\bar{D} = \mathrm{round}_2\left(\frac{\min(E_{2024}, 2225000) + \min(E_{2025}, 2759000)}{731 - X}\right)$$
المبلغ اليومي بعد الحدود:
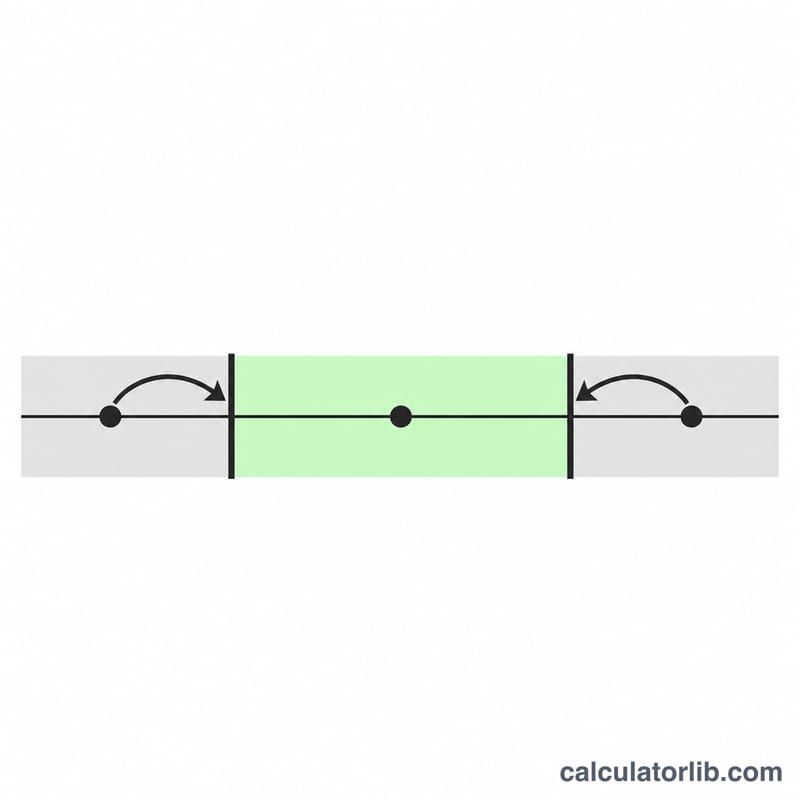
$$D = \max\left(\min(\bar{D}, 6827.40), D_{min}\right), \quad D_{min} = \mathrm{round}_2\left(\frac{27093 \times k \times 24}{730}\right)$$
سقف السجل القصير (أقل من 6 أشهر)، ويُطبَّق فقط عند تحديد المربع:
$$D' = \min(D, D_{min})$$
الإعانة:
$$B = \mathrm{round}_2(D \times N)$$
هنا \(E_{2024}\) و\(E_{2025}\) هي الأرباح بالروبل الروسي، و\(X\) = الأيام المستثناة، و\(k\) = المعامل الإقليمي، و\(N\) = أيام الإجازة، و\(D_{min}\) = الحد الأدنى اليومي المستند إلى MROT (890.73 روبل عندما \(k = 1\))، و\(B\) = إجمالي الإعانة (مع السقف، تُستخدم \(D'\) بدلاً من \(D\)).
الاصطلاحات والافتراضات
- المعدل: 100% من متوسط الأرباح اليومية، دون تخفيض بحسب مدة سجل التأمين.
- الفترة والمقسوم: السنتان التقويميتان اللتان تسبقان سنة الإجازة (2024 و2025)، أي 366 + 365 = 731 يوماً، مطروحاً منها الأيام المستثناة.
- التقريب: يُقرَّب متوسط المبلغ اليومي وكل حد يومي إلى أقرب كوبيك بالتقريب إلى الأعلى عند النصف قبل الضرب في الأيام، ويُقرَّب الإجمالي إلى الكوبيك.
- الحد الأدنى: MROT لعام 2026 هو 27,093 روبل. إذا انخفض متوسط الأرباح بعد الحدود عن الحد الأدنى اليومي، يُرفع إلى هذا الحد لكل المتقدمات.
- السجل القصير: المبلغ المستند إلى MROT، بما في ذلك المعامل الإقليمي، هو سقف. ولا يرفع المبلغ أبداً. تصل الأرباح المنخفضة إلى الحد الأدنى عبر الحد الأدنى العام، لا عبر السقف.
- الحد الأقصى: 6,827.40 روبل يومياً؛ ولا يرفعه المعامل الإقليمي.
- الحدود السنوية: تُحدد الأرباح بسقف قدره 2,225,000 روبل لعام 2024 و2,759,000 روبل لعام 2025. هذه الحدود مستنتجة لأنها تعيد إنتاج الحد الأقصى المنشور، وليست مطبوعة في المصادر المذكورة.
- غير المشمول بالنموذج: استبدال عام 2024 أو 2025 بسنوات أقدم، والتناسب مع طول الشهر لسقف السجل القصير. تنطبق المعلمات على الإجازات التي تبدأ في عام 2026 فقط.
مثال محلول
الأرباح 580,000 روبل (2024) و645,000 روبل (2025)، بدون أيام مستثناة، 140 يوماً، معامل 1، ومربع السجل القصير غير محدد.
$$\text{الأرباح المحسوبة} = 580000 + 645000 = 1225000$$
$$\bar{D} = \frac{1225000}{731} = 1675.79\,\text{روبل}$$
تقع القيمة بين الحد الأدنى 890.73 والحد الأقصى 6,827.40، لذلك لا ينطبق أي حد، و\(D = 1675.79\).
$$B = 1675.79 \times 140 = 234610.60\,\text{روبل}$$
بالنسبة لهذه الإجازة، يبلغ الحد الأدنى للإجمالي 124,702.20 روبل، والحد الأقصى للإجمالي 955,836.00 روبل.
قراءة النتيجة والقيود
النتيجة الرئيسية هي إجمالي الإعانة عن الإجازة كاملة. تعرض الحاسبة أيضاً المبلغ اليومي، ومتوسط الأرباح اليومية قبل الحدود، والأرباح المحسوبة، وأيام الفترة المقسومة، ومؤشرات توضح ما إذا كان الحد الأدنى أو الحد الأقصى أو سقف السجل القصير قد غيّر النتيجة. الحد الأقصى المنشور البالغ 955,836 روبل لـ140 يوماً يساوي 6,827.40 × 140، لكن مع مقسوم كامل قدره 731 يوماً وأرباح عند الحدين السنويين، يكون المتوسط 6,818.06 روبل والإعانة 954,528.40 روبل. ولا يُبلغ الحد الأقصى المنشور إلا عندما يكون المقسوم 730 أو أقل. النتيجة تقدير وليست قراراً رسمياً بالصرف؛ فصندوق التأمين الاجتماعي يحدد المبلغ الفعلي استناداً إلى بيانات صاحب العمل.
الأسئلة الشائعة
هل تعتمد الإعانة على مدة سجل التأمين؟
لا، فالمعدل هو 100% من متوسط الأرباح. الاستثناء الوحيد هو السجل الأقل من 6 أشهر، حيث لا يمكن أن يتجاوز المبلغ اليومي الرقم المستند إلى MROT.
لماذا تكون النتيجة 890.73 روبل يومياً دون أي أرباح؟
يُرفع الحد الأدنى لعام 2026 إلى MROT 27,093 × 24 / 730، أي 890.73 روبل يومياً، أو 124,702.20 روبل لـ140 يوماً.
ماذا يفعل مربع السجل القصير؟
يحدد سقفاً للمبلغ اليومي عند المستوى المستند إلى MROT، بما في ذلك المعامل الإقليمي. ولا يزيد المبلغ أبداً.
ما الذي أدخله في الأيام المستثناة؟
أدخل عدد الأيام التقويمية في 2024-2025 التي تُستثنى، مثل الإجازة المرضية أو إجازة الأمومة السابقة. لا تدخل 731 أو 730، فقاعدة 731 يوماً مضمّنة بالفعل.
هل يرفع المعامل الإقليمي الحد الأقصى؟
لا. يؤثر فقط في الحد الأدنى المستند إلى MROT وفي سقف السجل القصير.
ما مدد الإجازة المدعومة؟
140 و156 و194 و160 و200 يوم، أو عدد مخصص من 1 إلى 366 يوماً، مثلاً في حالة التبني.
المصادر
- Пособие по беременности и родам، صندوق التأمين الاجتماعي الروسي (SFR)، 2026
- С 2026 года Отделение СФР по Томской области увеличило размеры декретных пособий، فرع SFR في تومسك، 2026
- С января 2026 года Отделение СФР по Ульяновской области выплачивает пособие по беременности и родам в повышенном размере، فرع SFR في أوليانوفسك، 2026